銘柄概要
事業内容:クラウド受付システム「RECEPTIONIST」の提供等を行うクラウドサービス事業
| 銘柄名 | 株式会社RECEPTIONIST |
| 証券コード | 660A |
| 市場 | 東証グロース |
| 業種 | 情報・通信業 |
| 公募 | 50,000株 |
| 売出 | 1,416,200株 |
| O.A. | 219,900株 |
| 公募・売出(O.A.含む)合計 | 1,686,100株 |
| オファリングレシオ | 41.68% |
| 想定価格 | 820円 |
| 吸収金額 | 13.83億円 |
| ロックアップ | 90日/180日 (2027/2/7、2027/5/8まで) |
| 解除条件 | 1.5倍(90日) |
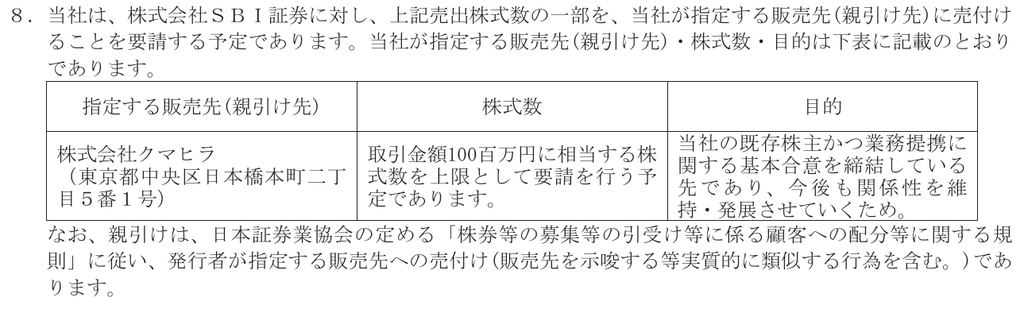
| 親引け | 有(1億円相当≒121,900株) |
| 海外売り | 無 |
スケジュール
- 仮条件決定: 2026/10/21
- BB開始: 2026/10/23
- BB終了: 2026/10/29
- 公開価格決定: 2026/10/30
- 購入開始: 2026/11/2
- 購入終了: 2026/11/6
- 上場日: 2026/11/10
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| SBI証券 | 主幹事 |
| 大和証券 | |
| SMBC日興証券 | |
| 東海東京証券 | |
| 岩井コスモ証券 | |
| 丸三証券 | |
| 松井証券 | |
| 楽天証券 | |
| JIA証券 | |
| あかつき証券 | |
| むさし証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
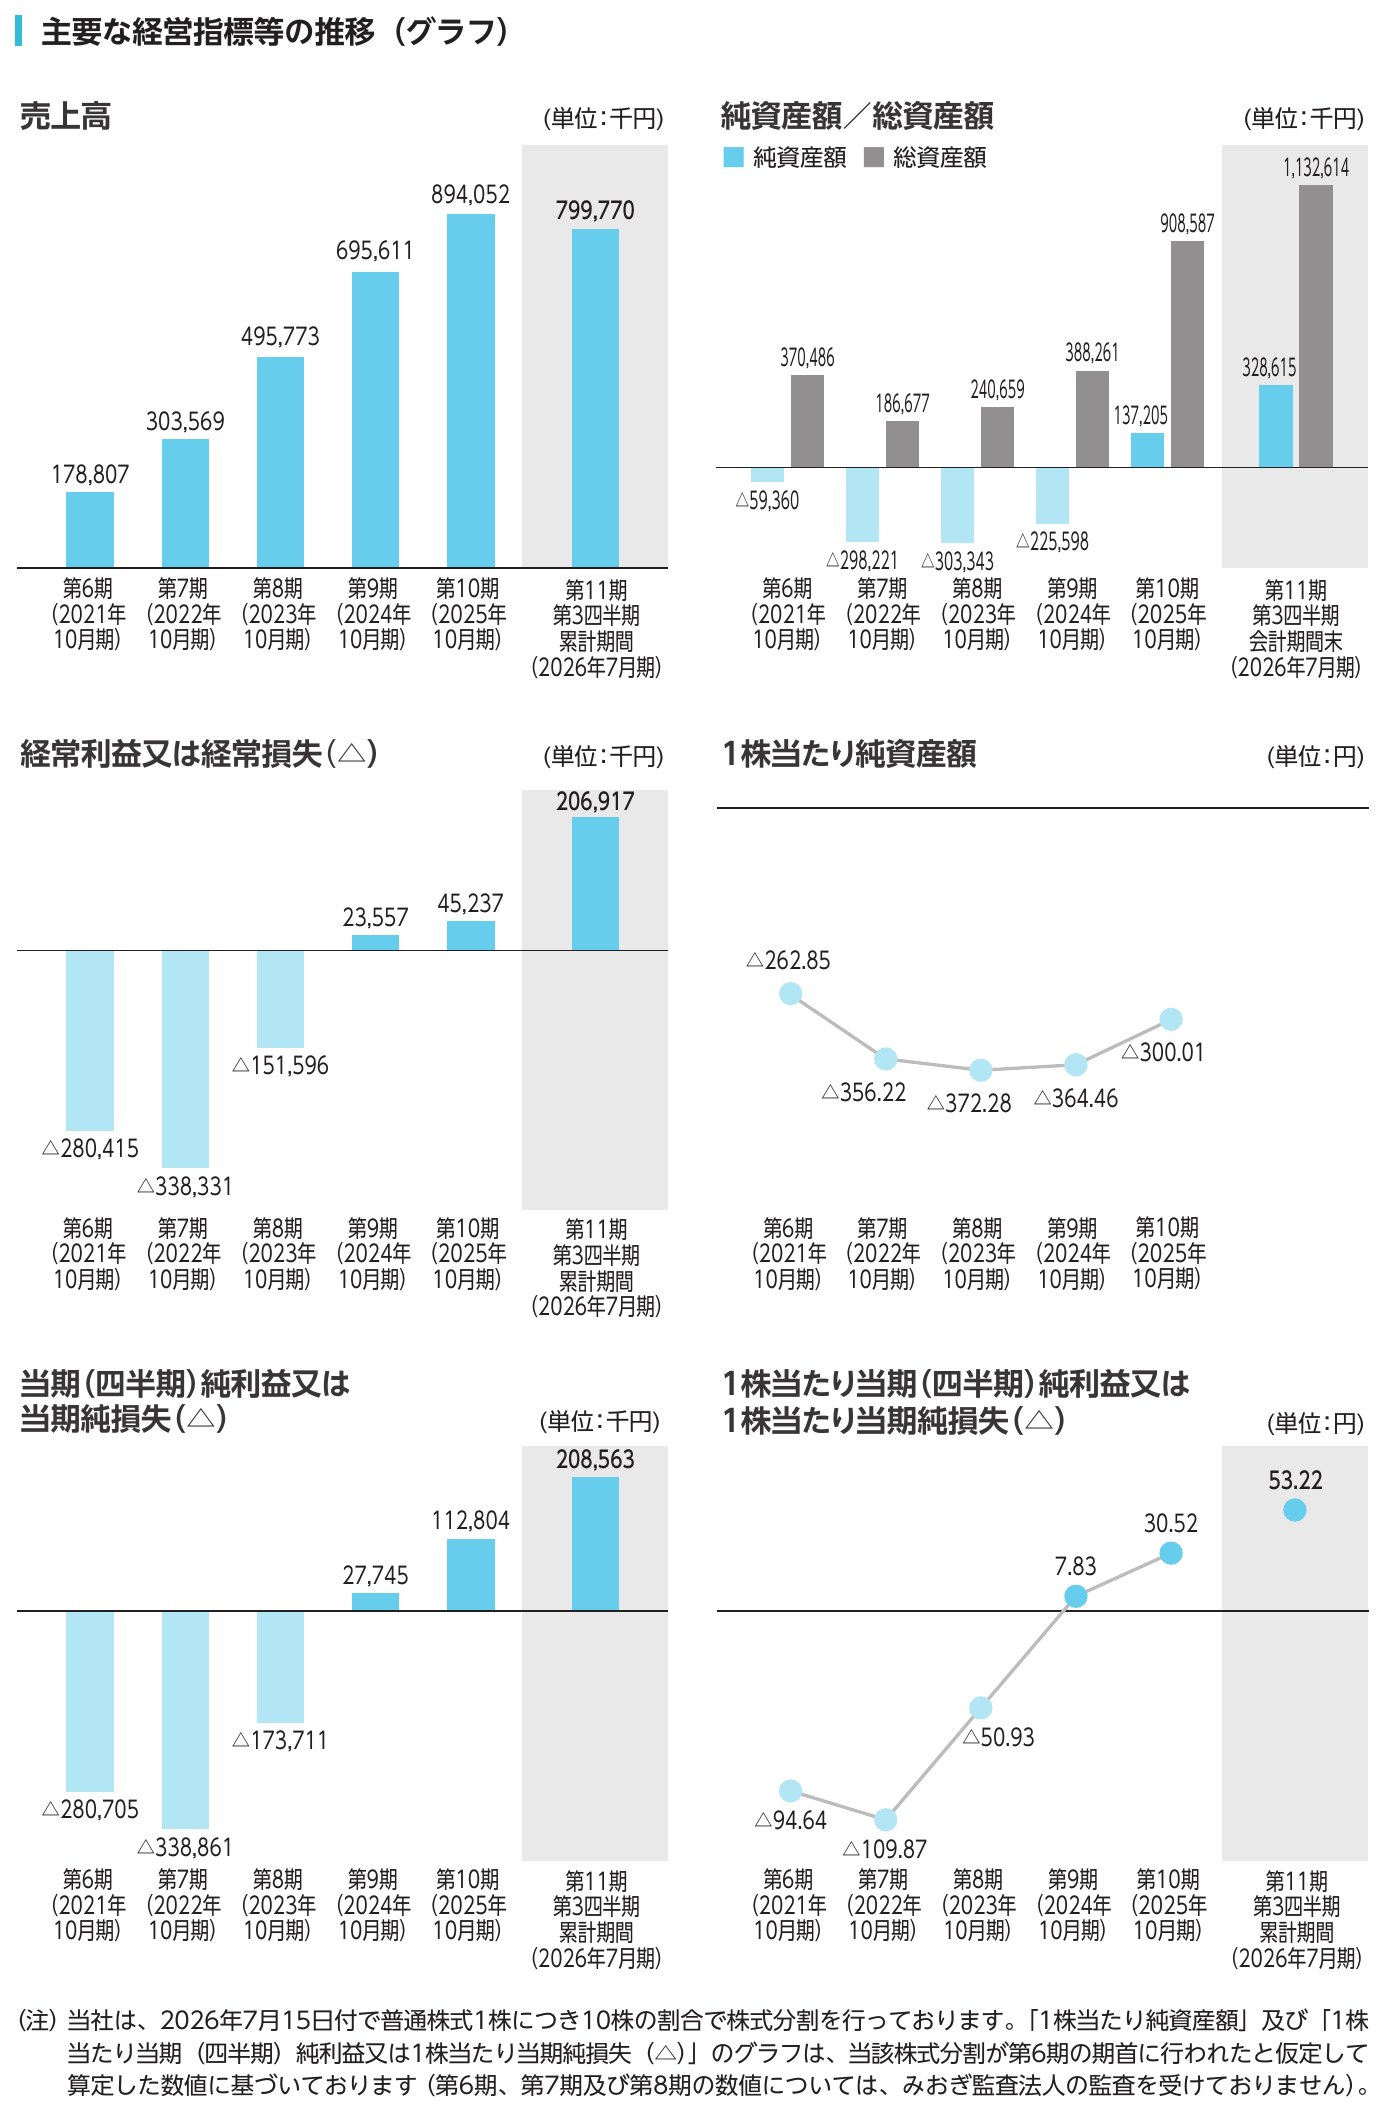
1株あたり情報(PER、PBR)
| 決算期(個別) | PER | PBR | EPS | BPS |
| 2026/10(予想) | -(未開示) | - | -(未開示) | - |
| 2025/10 | 26.87 | -(マイナス) | 30.52 | -300.01 |
| 2024/10 | 104.73 | -(マイナス) | 7.83 | -364.46 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
| 2026/10(予想) | -(未開示) | -(未開示) |
| 2025/10 | - | - |
| 2024/10 | - | - |
評価・スタンス
目論見書について
・事業の概要等
企業の受付を起点に、会議室管理、日程調整、電話自動応答、イベント受付などへサービスを広げています。複数サービスを同じ顧客に提供することで、顧客数の増加だけでなく、1社当たり利用額の拡大も狙う事業です。
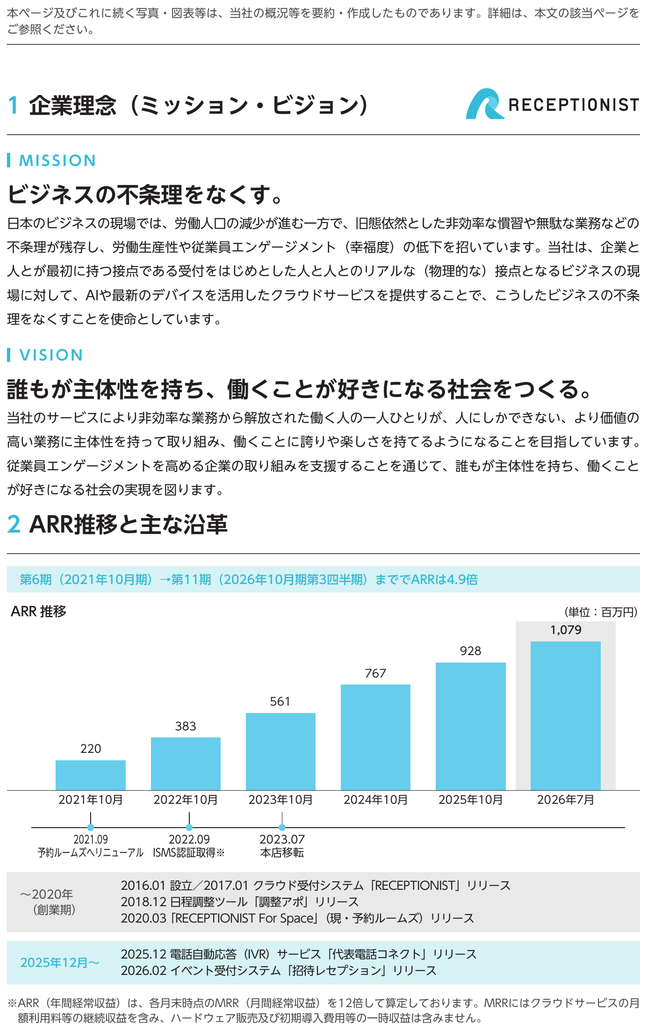
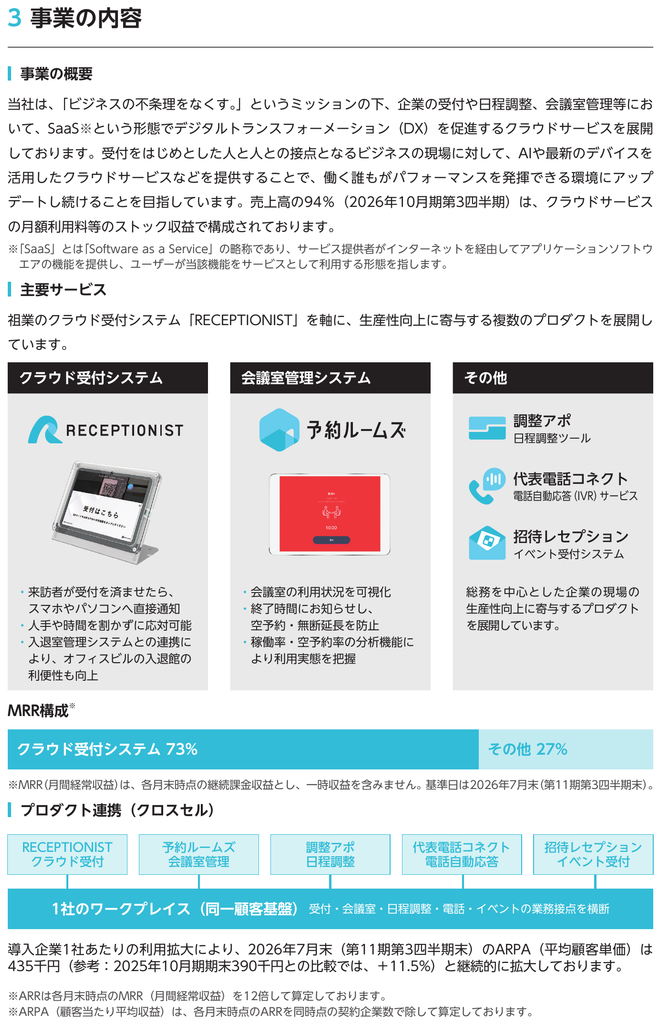
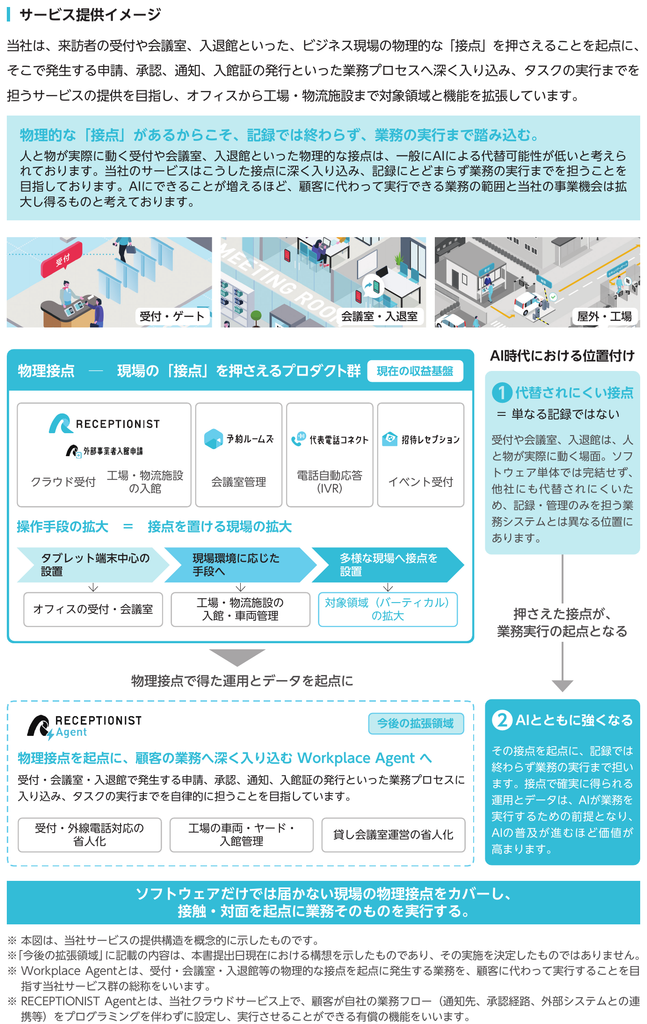
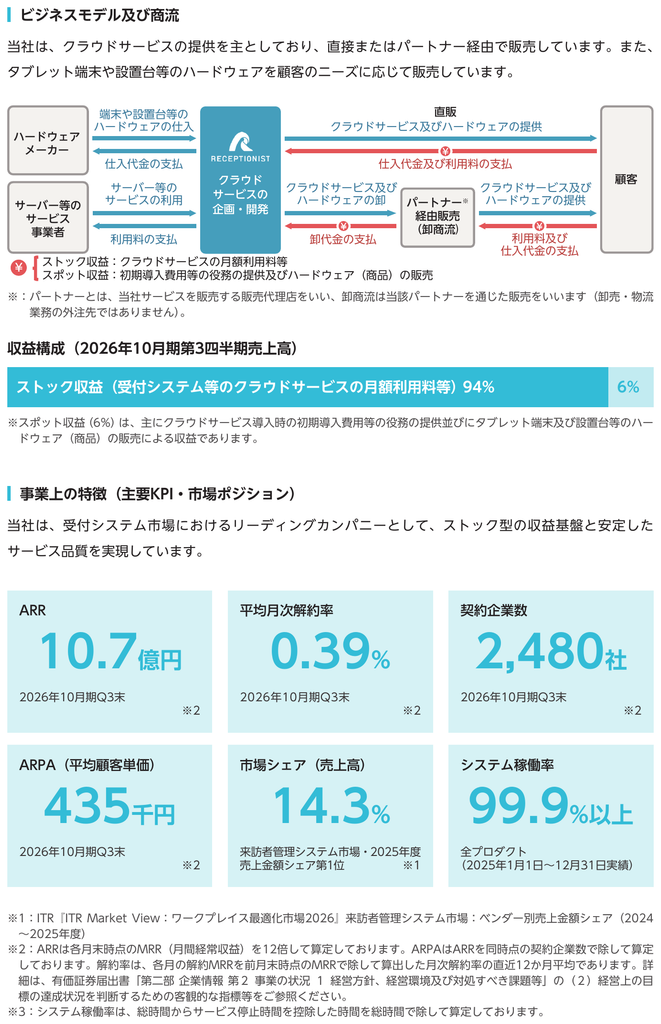
直近3Qの売上高は約94%がストック収益で、2026年7月末のARRは1,079百万円、契約企業数は2,480社です。平均月次解約率は0.39%と低い水準で、継続収益を積み上げる仕組みは評価できそうです。
顧客当たりの年間収益を示すARPAは435千円で、2025年10月末の390千円から拡大しています。
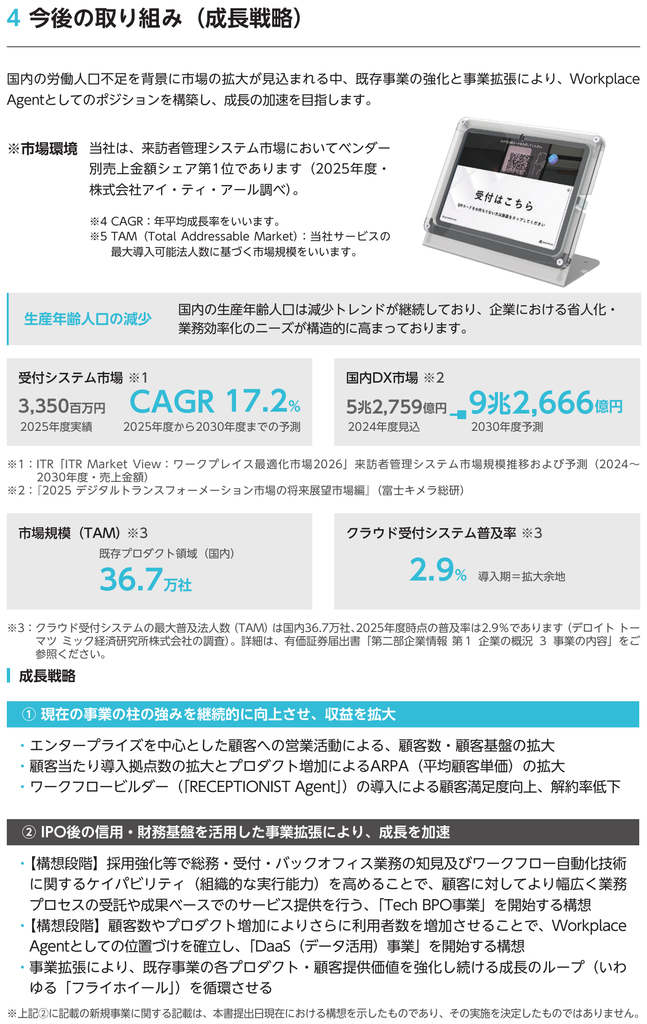
会社資料によると、来訪者管理システム市場の2025年度売上金額シェアは14.3%で第1位です。ただし、対象市場の2025年度規模は33.5億円で国内DX市場全体や最大導入可能法人数36.7万社とは別の指標なので、大きな市場数字だけで成長性を判断しないようにしたいところです。
企業の省人化需要は追い風と考えます。一方、Tech BPOやデータ活用事業などは構想段階であり、実施決定済みの収益源として織り込まないことが大切です。AIの活用による事業機会も会社の戦略として捉え、現時点の実績とは分けて見ておきます。
業績について
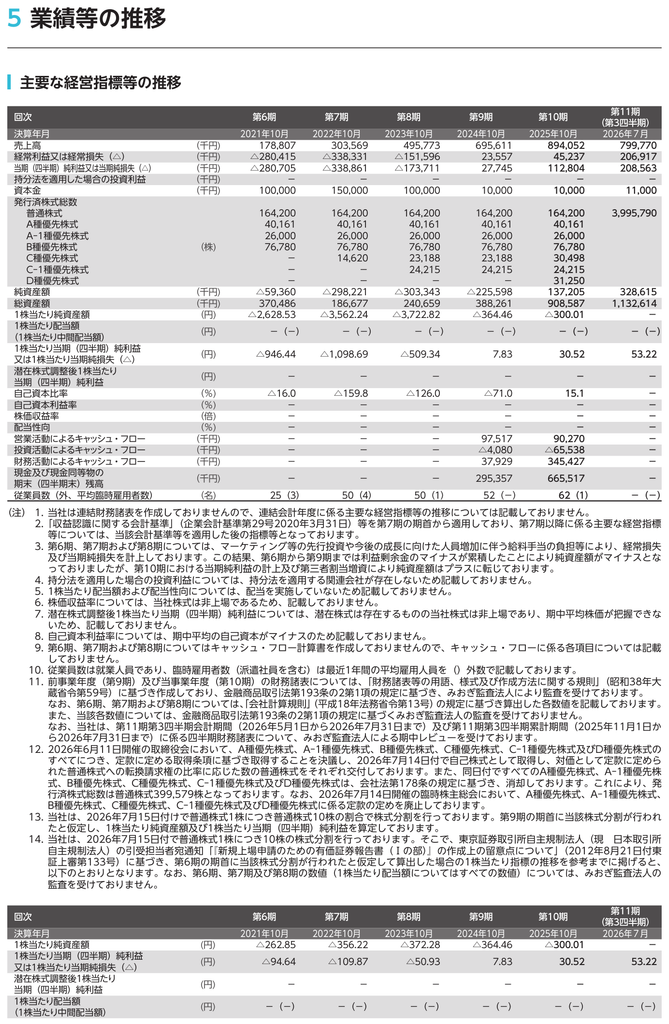
今期及び過去2期の売上高・経常利益・当期純利益(以下「最終利益」)の対前期増減率を示すと以下の通りとなります。
なお、執筆時点で今期予想が開示されておりませんので、今期予想は3Q累計を単純に3で割って4を乗じた、売上高 1,065百万円、経常利益 275百万円、最終利益 277百万円と仮定して計算しています。
| 項目/決算期 | 2026/10(仮) | 2025/10 | 2024/10 |
| 売上高 | +19.16% | +28.63% | +40.40% |
| 経常利益 | +510.37% | +95.65% | 黒字転換 |
| 最終利益 | +147.62% | +314.81% | 黒字転換 |
PER比較
前述の通り、執筆時点で今期予想が開示されておりませんので、3Q累計EPS 53.22を単純に3で割って4を乗じた 70.96で26/10期予想PERを計算すると11.56になります。
参考企業には、入退室管理のクラウド化という接点が近いPhotosynth(4379)と、業務SaaSとして継続課金モデルを持つヒューマンテクノロジーズ(5621)を選びました。後者は勤怠・人事給与領域であり、受付システムの直接競合ではありません。
10/6終値での同社のPERは
Photosynth(東G・4379): 25.6
ヒューマンテクノロジーズ(東G・5621): 13.5
となっており、26/10期PER 11.56は両者より低い値です。
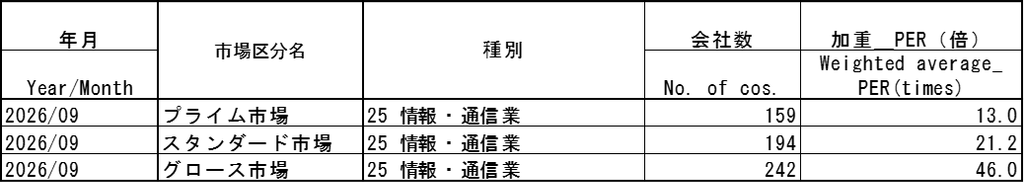
市場業種別加重PERは以下のとおりで、11.56はいずれの市場よりも低い値です。
評価(スタンス)
売上の大半がストック収益で、低い解約率と顧客単価の拡大が確認できる点は評価できます。黒字化して利益が伸び続けており、黒字化して直後または黒字化見込みでの上場ではないという点も好印象ですが、来期予想まで開示いただき、来期も大幅増収増益予想となっているかは確認したかったですね。
一方、公募はイグジット銘柄お約束とも言える申し訳程度の5万株で売出し中心の構成、一部のロックアップに公開価格1.5倍での解除条件が付されている点はマイナス評価です。
ただし、前述の通り、仮に今期末が3Q累計までのペースで推移したとするとPERは11.56になり、価格設定には一定の配慮が感じられます。
更に、SBI主幹事では恒例ですが、個人投資家に割り振られる株数が多くなるため売りの圧力が強く、初値が抑えられる懸念もあります。
評価(参加スタンス)は迷いましたが、1単元10万円未満で買いやすく、好調な業績とイグジットながら一定の配慮も感じられ、主幹事(SBI)では複数単元が配分される可能性(※)がありますので、現時点ではやや積極的なB(主幹事+主幹事の委託幹事を優先して申し込み)と致します。
※複数単元配分されると損失となった場合も当然その分増えるわけですが、現時点では公募割れの心配はあまりしていません。