銘柄概要
事業内容:地盤調査及び関連事業、地盤工事及び関連事業、建物検査及び関連事業
| 銘柄名 | ジャパンホームシールド株式会社 |
| 証券コード | 667A |
| 市場 | 東証スタンダード |
| 業種 | サービス業 |
| 公募 | 0株 |
| 売出 | 4,170,900株 |
| O.A. | 625,600株 |
| 公募・売出(O.A.含む)合計 | 4,796,500株 |
| オファリングレシオ | 68.57% |
| 想定価格 | 1,220円 |
| 吸収金額 | 58.52億円 |
| ロックアップ | 180日(2027/5/28まで) |
| 解除条件 | 無 |
| 親引け | 無 |
| 海外売り | 無 |
スケジュール
- 仮条件決定: 2026/11/11
- BB開始: 2026/11/12
- BB終了: 2026/11/17
- 公開価格決定: 2026/11/18
- 購入開始: 2026/11/19
- 購入終了: 2026/11/25
- 上場日: 2026/11/30
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 野村證券(主幹事) | |
| SBI証券 | |
| 岡三証券 | |
| むさし証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
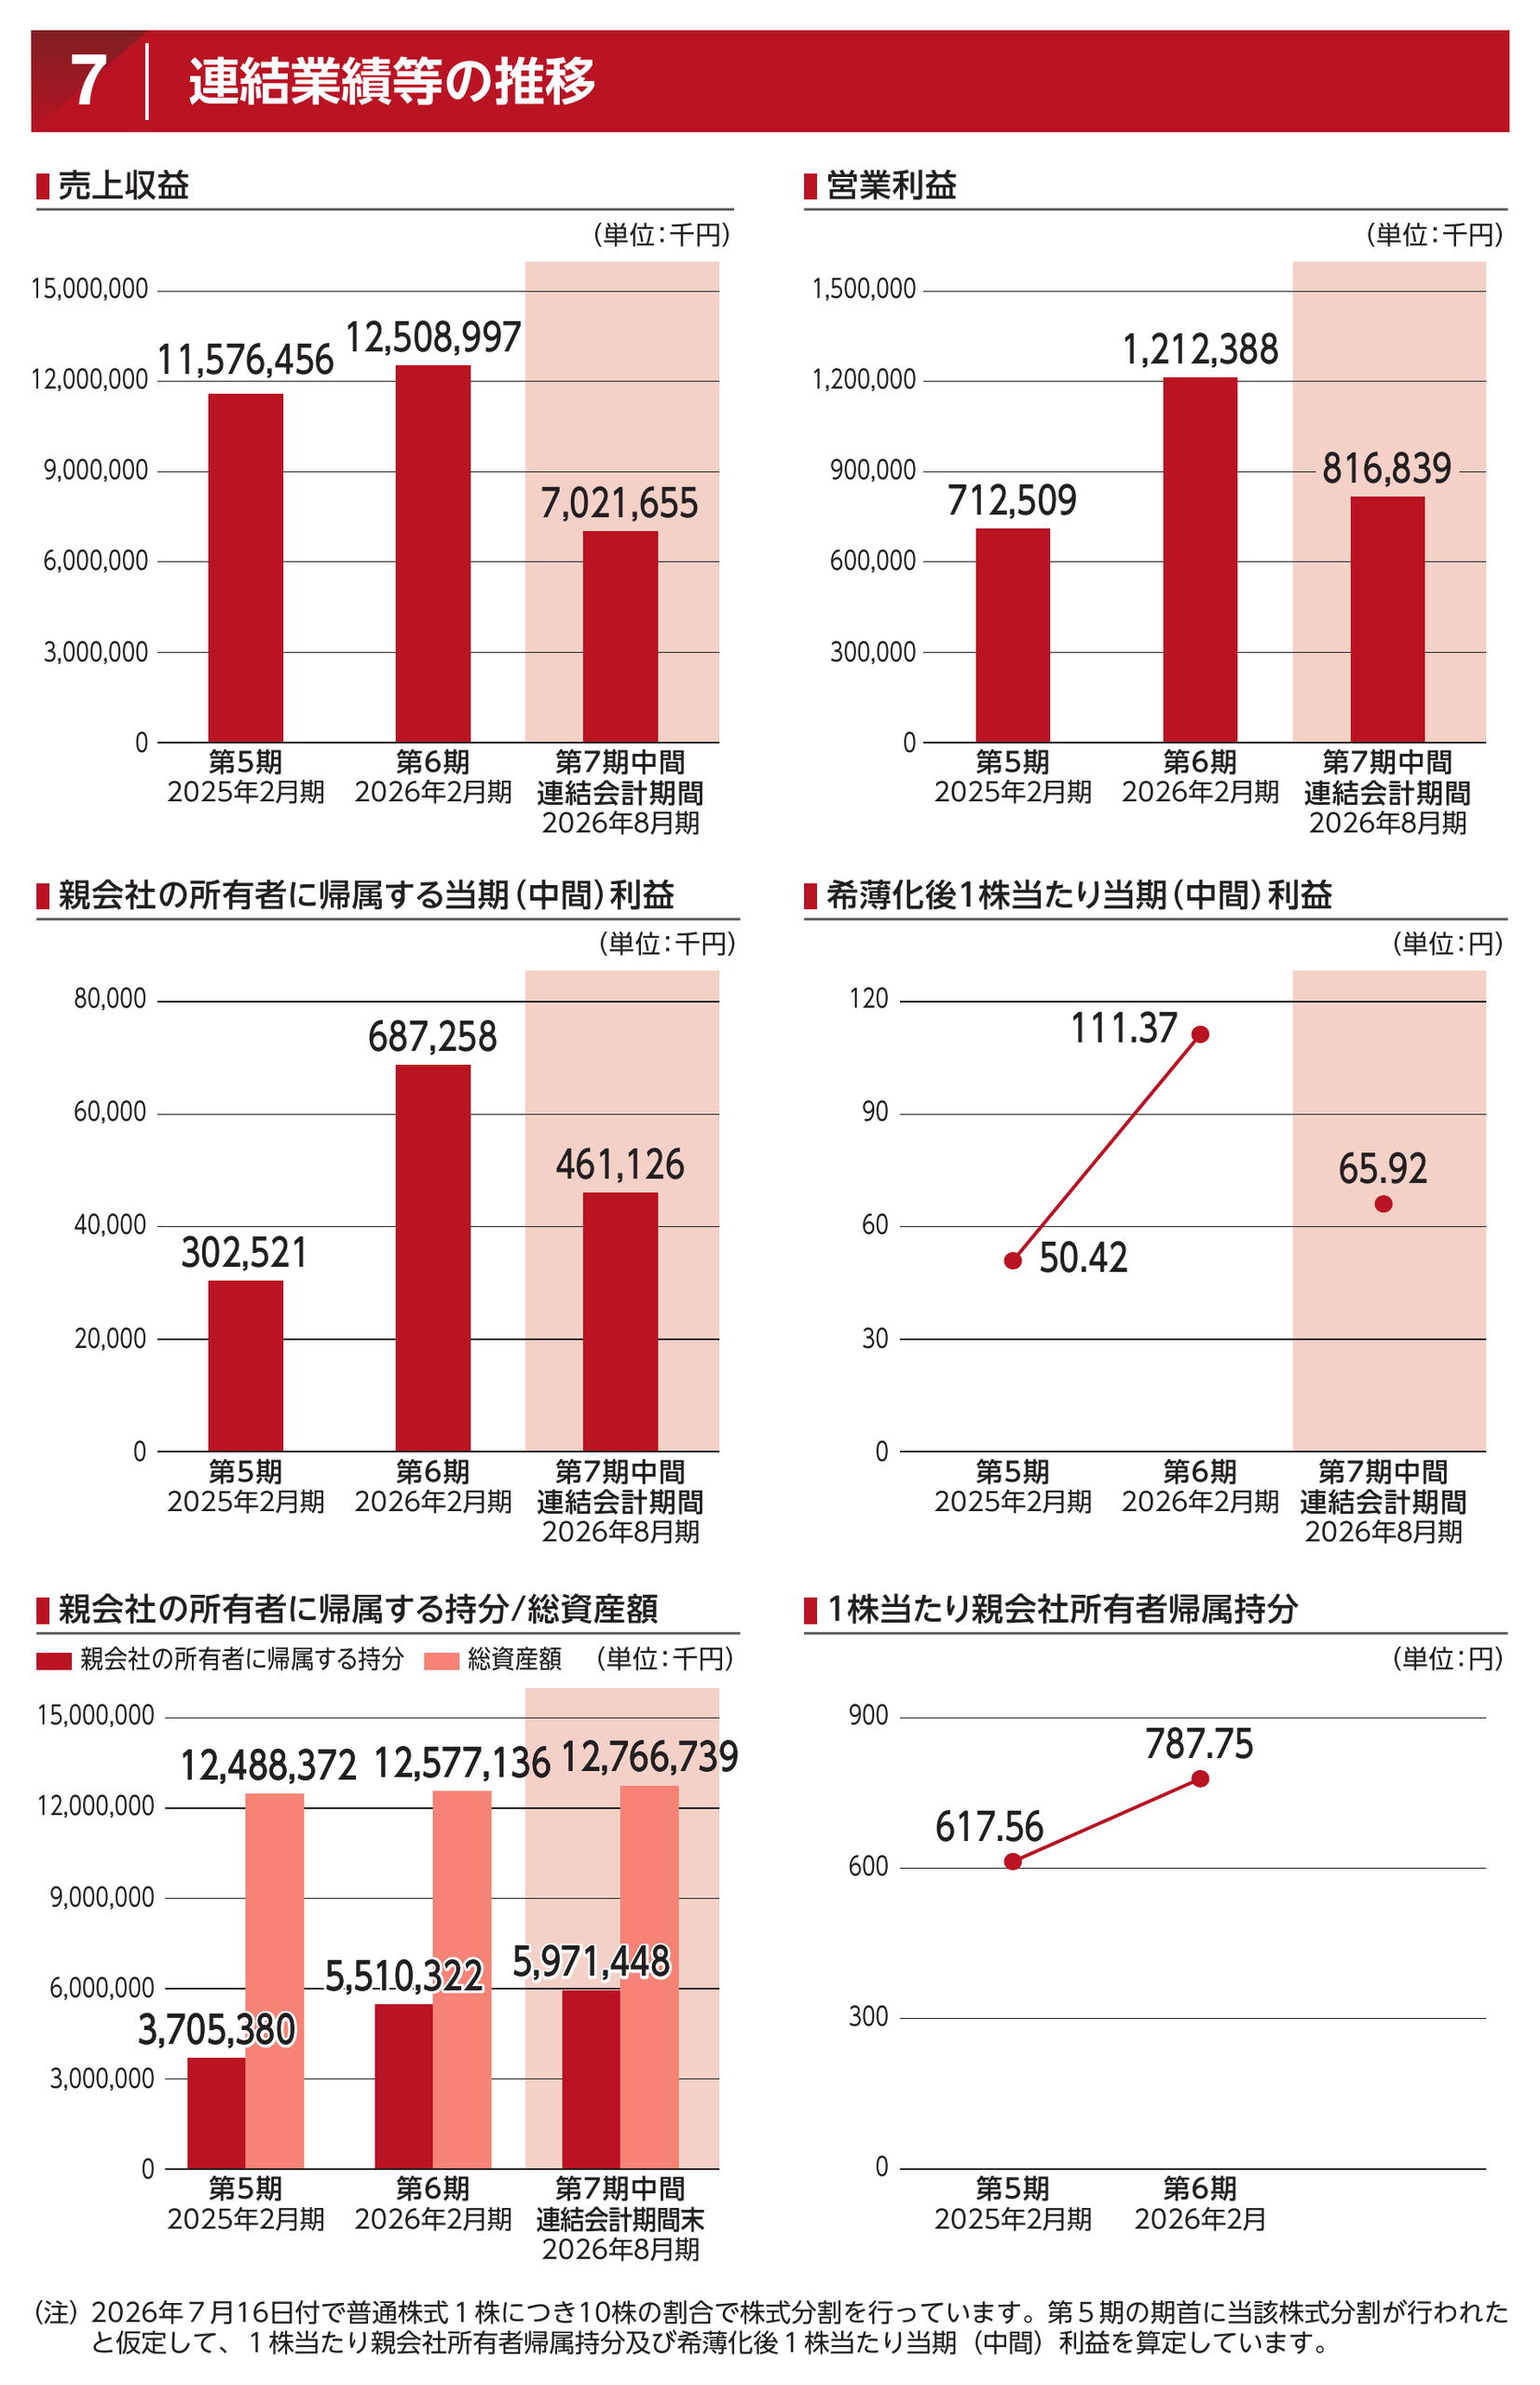
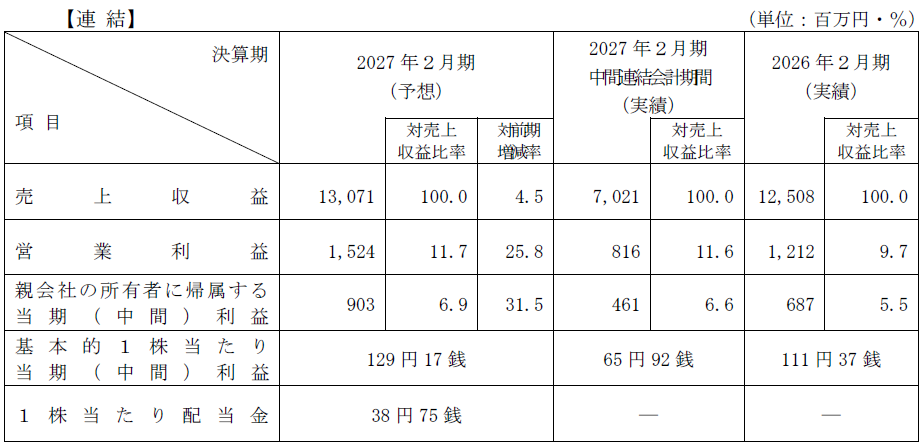
1株あたり情報(PER、PBR)
| 決算期(連結) | PER | PBR | EPS | BPS |
| 2027/2(予想) | 9.44 | - | 129.17 | - |
| 2026/2 | 10.95 | 1.55 | 111.37 | 787.75 |
| 2025/2 | 24.20 | 1.98 | 50.42 | 617.56 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
| 2027/2(予想) | 38.75 | 3.18% |
| 2026/2 | - | - |
| 2025/2 | - | - |
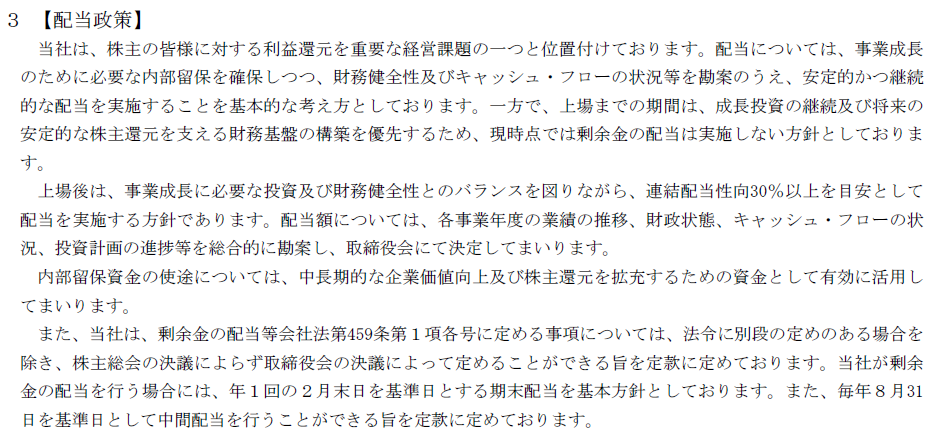
上場後は連結配当性向30%以上を目安とする方針で、今期は38.75円の配当を予定しています。期末配当を基本とし、定款上は中間配当も可能です。
評価・スタンス
目論見書について
・事業の概要等
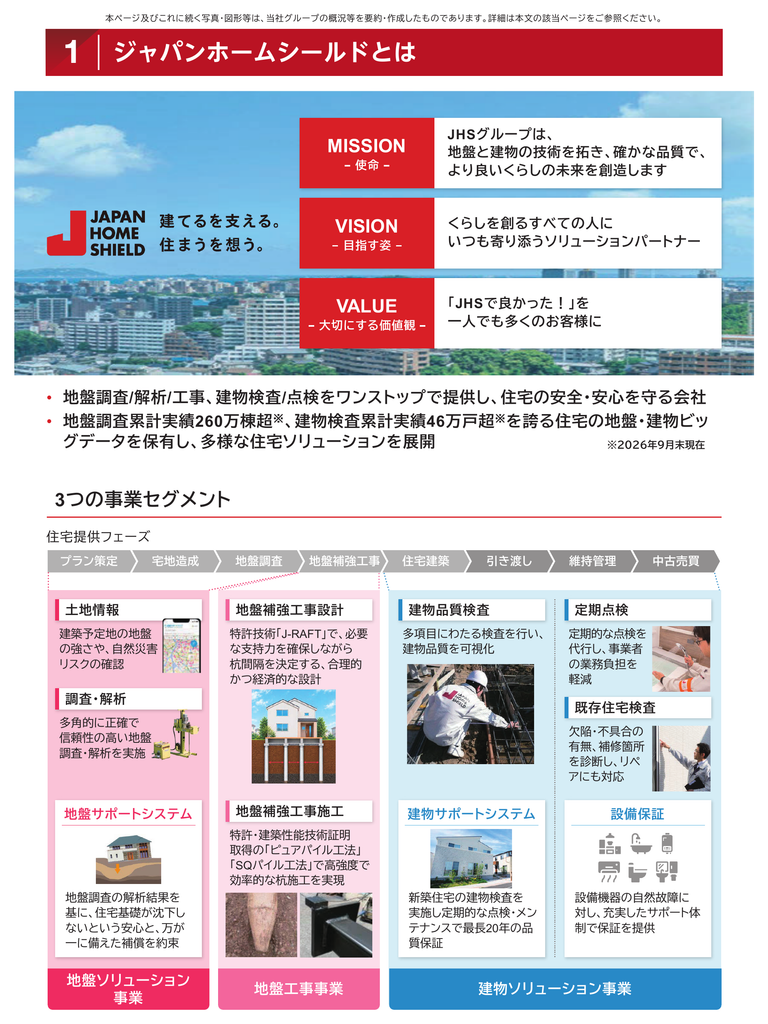
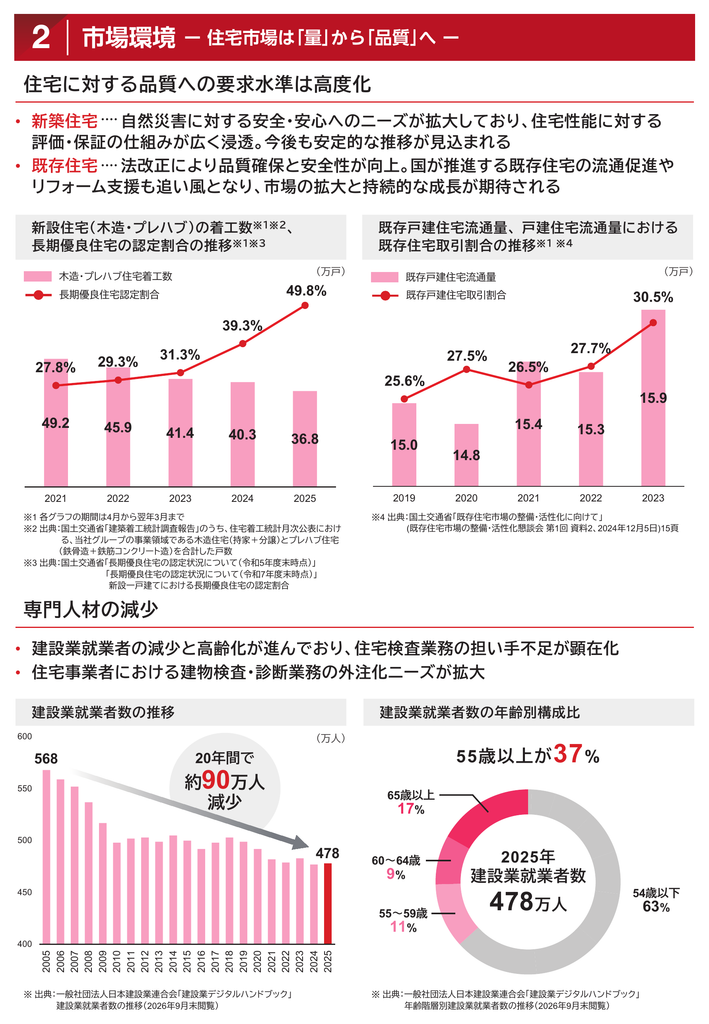
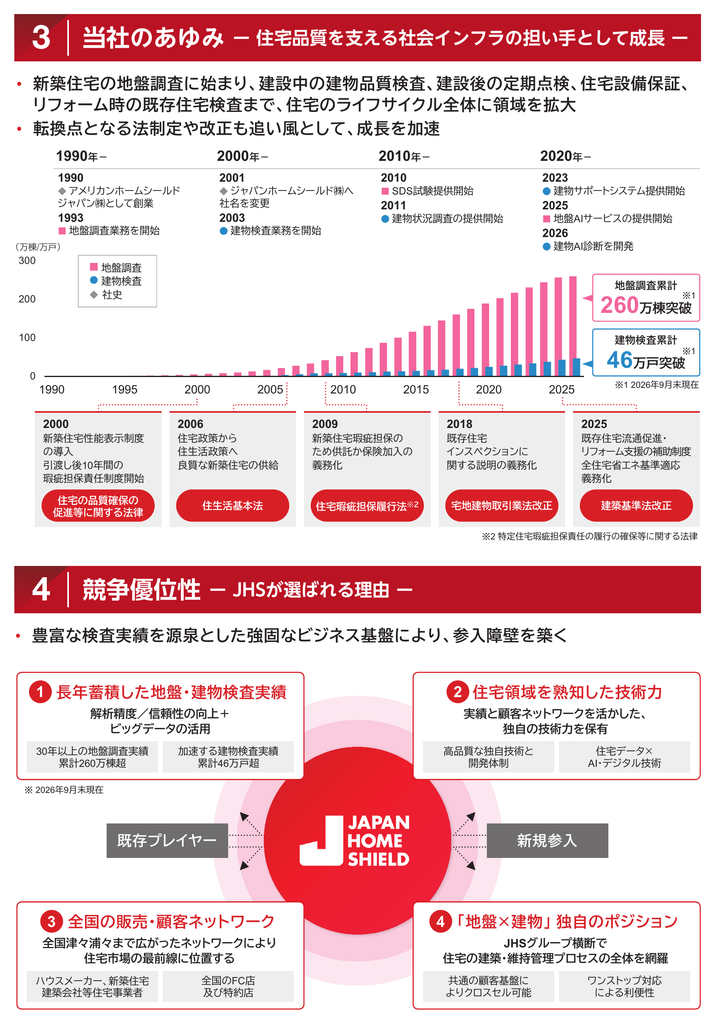
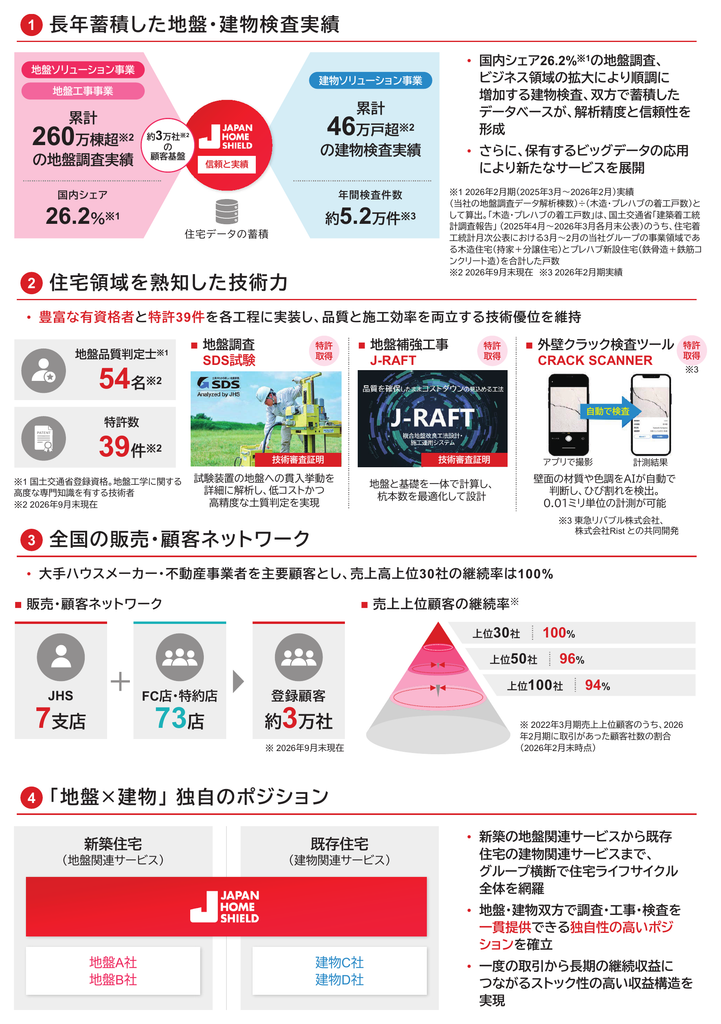
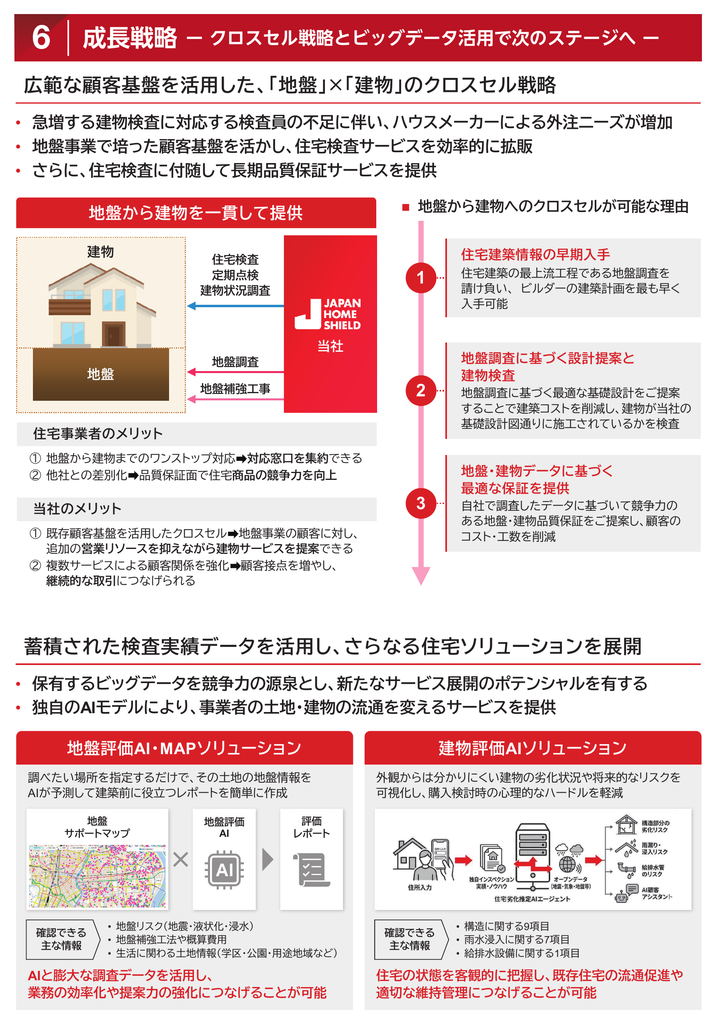
事業は地盤ソリューション、地盤工事、建物ソリューションの3つです。地盤調査を入口に、必要に応じた補強工事、住宅の品質検査、引渡し後の点検・保証まで対応しています。
地盤調査・解析の累計実績は260万棟超、建物検査は46万戸超です。全国の住宅会社との取引基盤に加え、調査データや技術の蓄積が強みとなっています。
業績について
今期及び過去2期の売上収益・営業利益・親会社の所有者に帰属する当期利益(以下「最終利益」)の対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/02(予想) | 2026/02 | 2025/02(※) |
| 売上収益 | +4.49% | +8.06% | - |
| 営業利益 | +25.70% | +70.16% | - |
| 最終利益 | +31.39% | +127.18% | - |
※2025/2期よりIFRSを適用しているため表示しておりません。
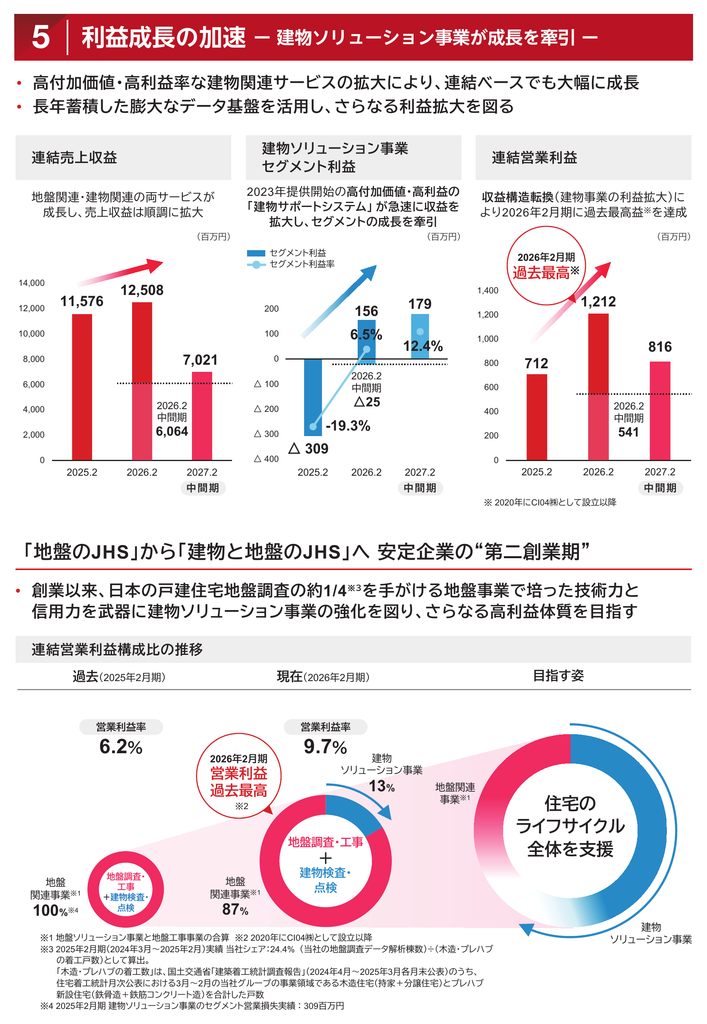
前期に続いて今期も増収増益を見込んでおり、売上の伸び以上に利益が増える計画です。建物ソリューションへの構成変化による原価率改善や、借換えによる支払利息の減少が利益を押し上げる見込みです。
今期の成長を牽引するのは建物ソリューション事業で、売上収益は前期比30.1%増の3,105百万円、営業利益は同251.0%増の548百万円を計画しています。一方、地盤ソリューションは減収減益、地盤工事事業も売上横ばい・減益の見通しです。
会社は新設住宅着工の逓減を見込む一方、既存住宅の検査需要や建物サポートシステムの拡大を計画しています。これらの前提と事業別予想から、新築住宅市場の縮小に対し、建物関連サービスを伸ばして全体の成長につなげる構図と捉えています。
中間での通期計画進捗率は売上53.72%、営業利益53.60%、最終利益51.07%です。下期にはIPO関連費用等の一過性費用を見込んでいますので、中間までの好調さだけで上振れを決めつけないようにしたいですね。
PER比較
想定価格1,220円と予想EPS129.17円による2027/2期予想PERは9.44倍です。
参考企業には、建築確認・住宅性能評価等の検査を行うERIホールディングス(6083)と、住宅保証・点検等のアフターサービスを手掛けるSolvvy(7320)を選びました。いずれも住宅の品質や維持管理に接点がありますが、事業構成や収益認識は異なります。
10/26終値での他社のPERは
ERIホールディングス(東S・6083): 9.35
Solvvy(東G・7320): 8.77
となっており、当社の9.44倍という数字だけを見ると低く感じますが、この2社との比較では大きな割安感があるとまでは言いにくい水準です。
評価(スタンス)
黒字を継続し、今期も増収・増益と配当を計画している点は好印象です。建物ソリューションの成長が確認でき、価格によるロックアップ解除がない点も安心材料になります。
一方で、公募が一切なく、ファンドによる売出しのみで、OAを含む売出株数が発行済株式数6,995,000株の約68.6%を占める、イグジット色が強い構成となっています。吸収金額は約58.5億円あるということも考えると、初値の面では需給が気になります。
予想PERは9.44倍で、配当利回りも3%台となっていますが、PERでは比較企業に対して明確に割安というほどではありません。新築住宅市場の縮小を、新しいサービスの成長でどこまで補えるかも見ていきたいところです。
今後の成長、長期的な株価の動向については注目したいですが、初値では大きな上昇を狙いにくいと考え、現時点での評価(参加スタンス)は保守的参加のC(SBI+余力不要かつ辞退ペナルティのない証券会社のみ申し込み)と致します。