銘柄概要
事業内容:経理領域における業務プロセスを丸ごと受託し、業務成果を納品する経理AIエージェント「TOKIUM」を顧客に提供
| 銘柄名 | 株式会社TOKIUM |
| 証券コード | 664A |
| 市場 | 東証グロース |
| 業種 | 情報・通信業 |
| 公募 | 617,300株 |
| 売出 | 1,100,100株 |
| O.A. | 257,600株 |
| 公募・売出(O.A.含む)合計 | 1,975,000株 |
| オファリングレシオ | 19.00% |
| 想定価格 | 1,620円 |
| 吸収金額 | 32億円 |
| ロックアップ | 90日/180日(2027/2/22、2027/5/23まで) |
| 解除条件 | 1.5倍(90日) |
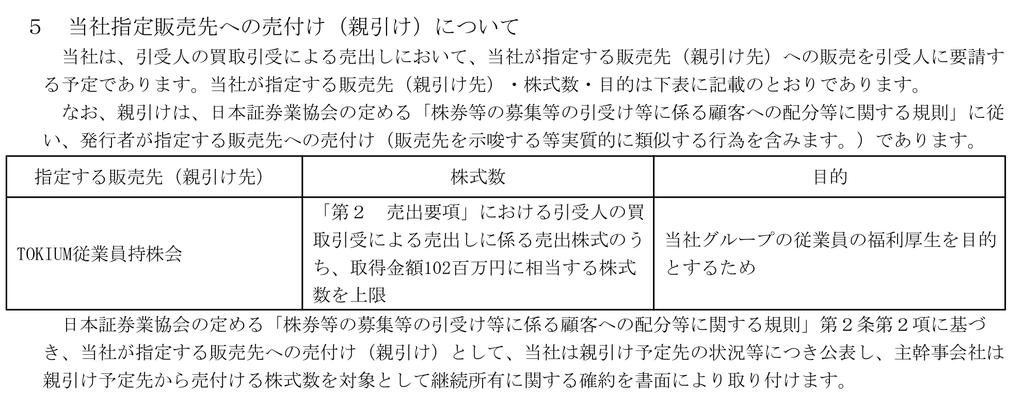
| 親引け | 有(1.02億円相当≒62,900株) |
| 海外売り | 有(簡易、株数未定) |
スケジュール
- 仮条件決定: 2026/11/6
- BB開始: 2026/11/9
- BB終了: 2026/11/13
- 公開価格決定: 2026/11/16
- 購入開始: 2026/11/17
- 購入終了: 2026/11/20
- 上場日: 2026/11/25
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| SMBC日興証券(主幹事) | |
| 野村證券 | |
| 大和証券 | |
| みずほ証券 | |
| SBI証券 | |
| 松井証券 | |
| 楽天証券 | |
| あかつき証券 | |
| 岩井コスモ証券 | |
| 極東証券 | |
| 東海東京証券 | |
| 東洋証券 | |
| マネックス証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期(連結) | PER | PBR | EPS | BPS |
| 2027/5(予想) | -(未開示) | - | -(未開示) | - |
| 2026/5 | 529.41 | -(マイナス) | 3.06 | -537.45 |
| 2025/5 | -(マイナス) | -(マイナス) | -80.33 | -540.45 |
配当金・配当政策・株主優待
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
| 2027/5(予想) | -(未開示) | -(未開示) |
| 2026/5 | - | - |
| 2025/5 | - | - |
評価・スタンス
目論見書について
・事業の概要等
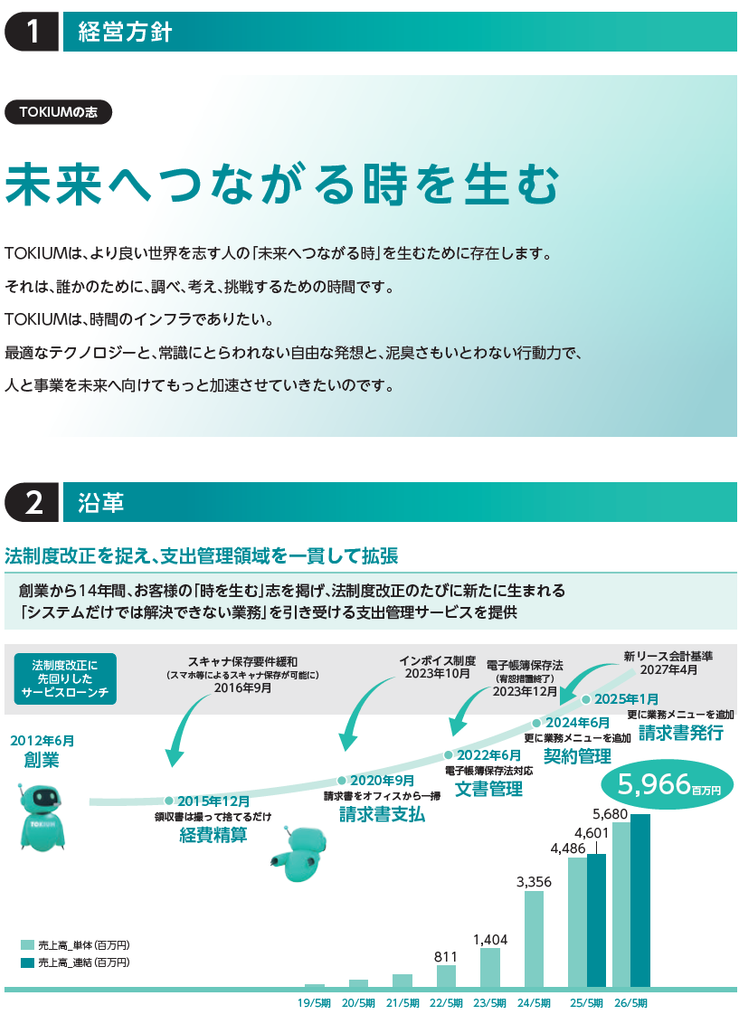
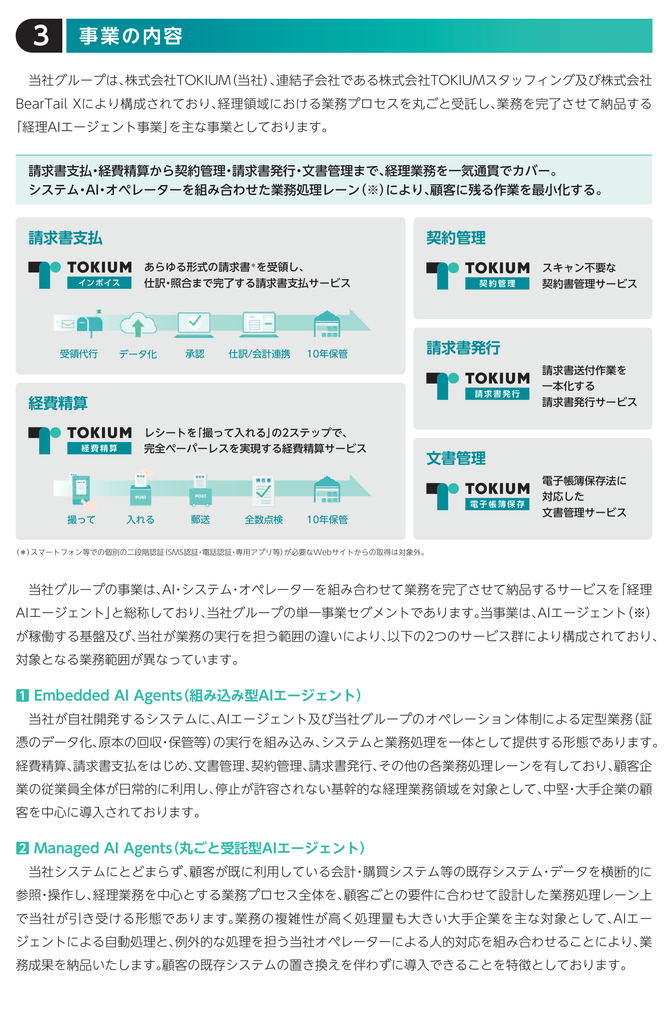
私は前職でTOKIUMについて調べたことがありましたが、経理担当者であれば一度は聞いたことがある会社ではないでしょうか。
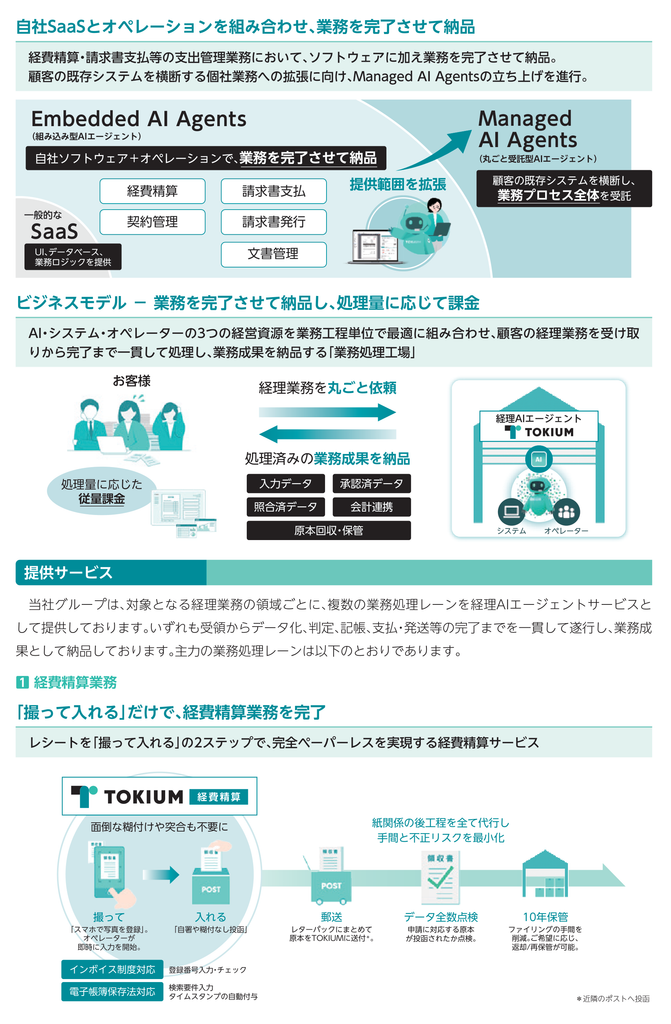
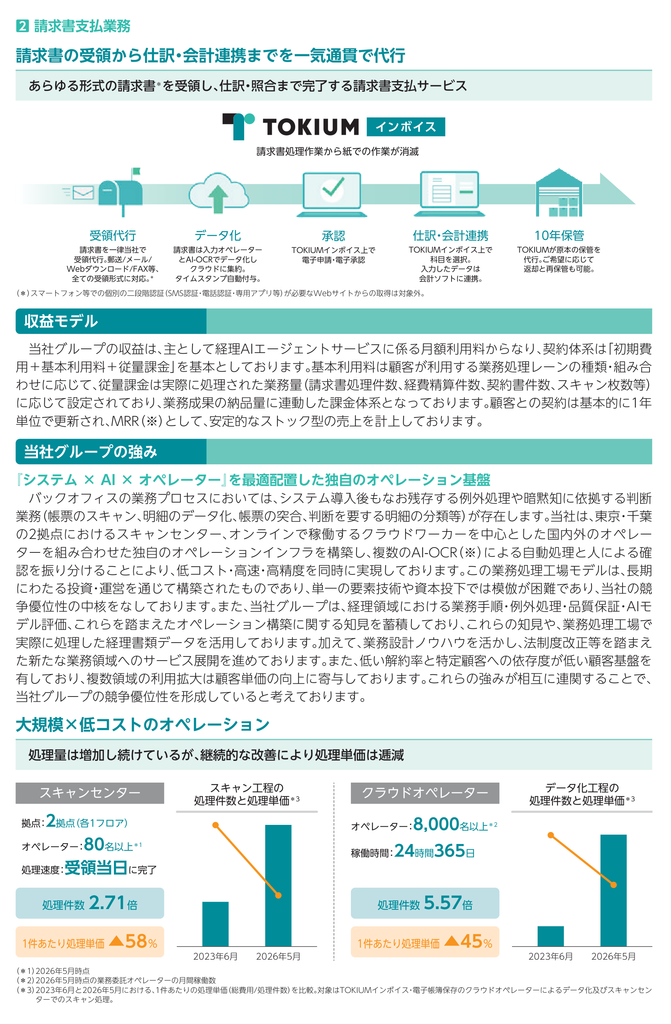
経費精算や請求書処理などを、AI・システム・オペレーターの組み合わせで代行する事業です。ソフトを提供するだけでなく、紙の受領や入力・確認など、実際の作業まで引き受ける点が特徴です。
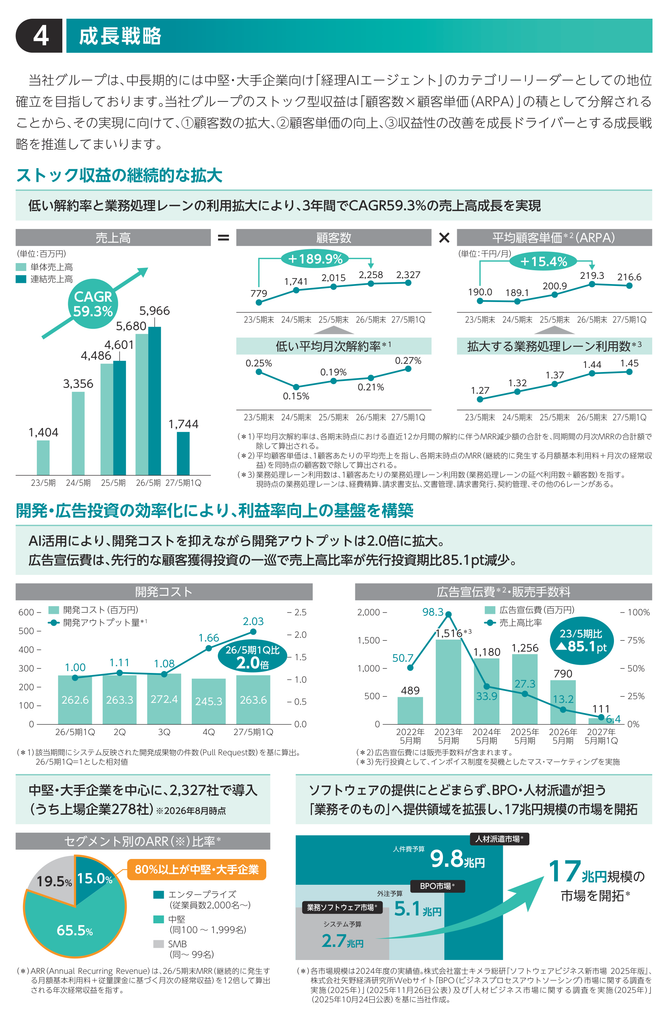
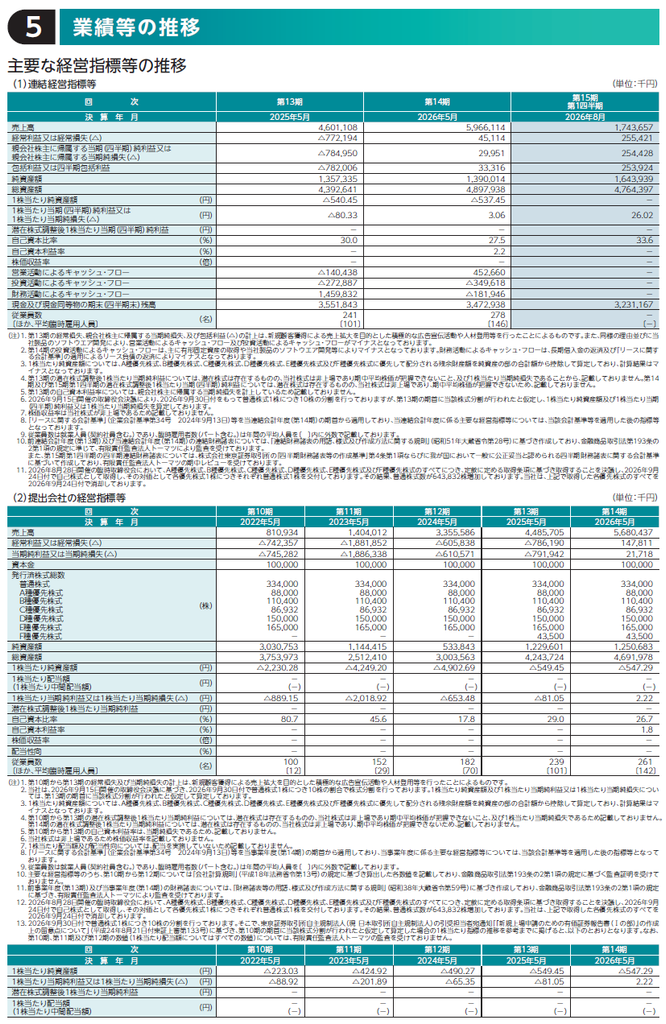
月額基本利用料と従量課金を積み上げるモデルで、2026年8月末の顧客数は2,327社、平均月次解約率は0.27%です。
経理の人手不足や省人化需要は追い風と考えます。低い解約率と、複数の業務を受託することで顧客単価を伸ばせる点は評価できそうです。一方、人的作業も含むため、業務量の増加に対して処理体制や品質を維持できるかが重要になります。
業績について
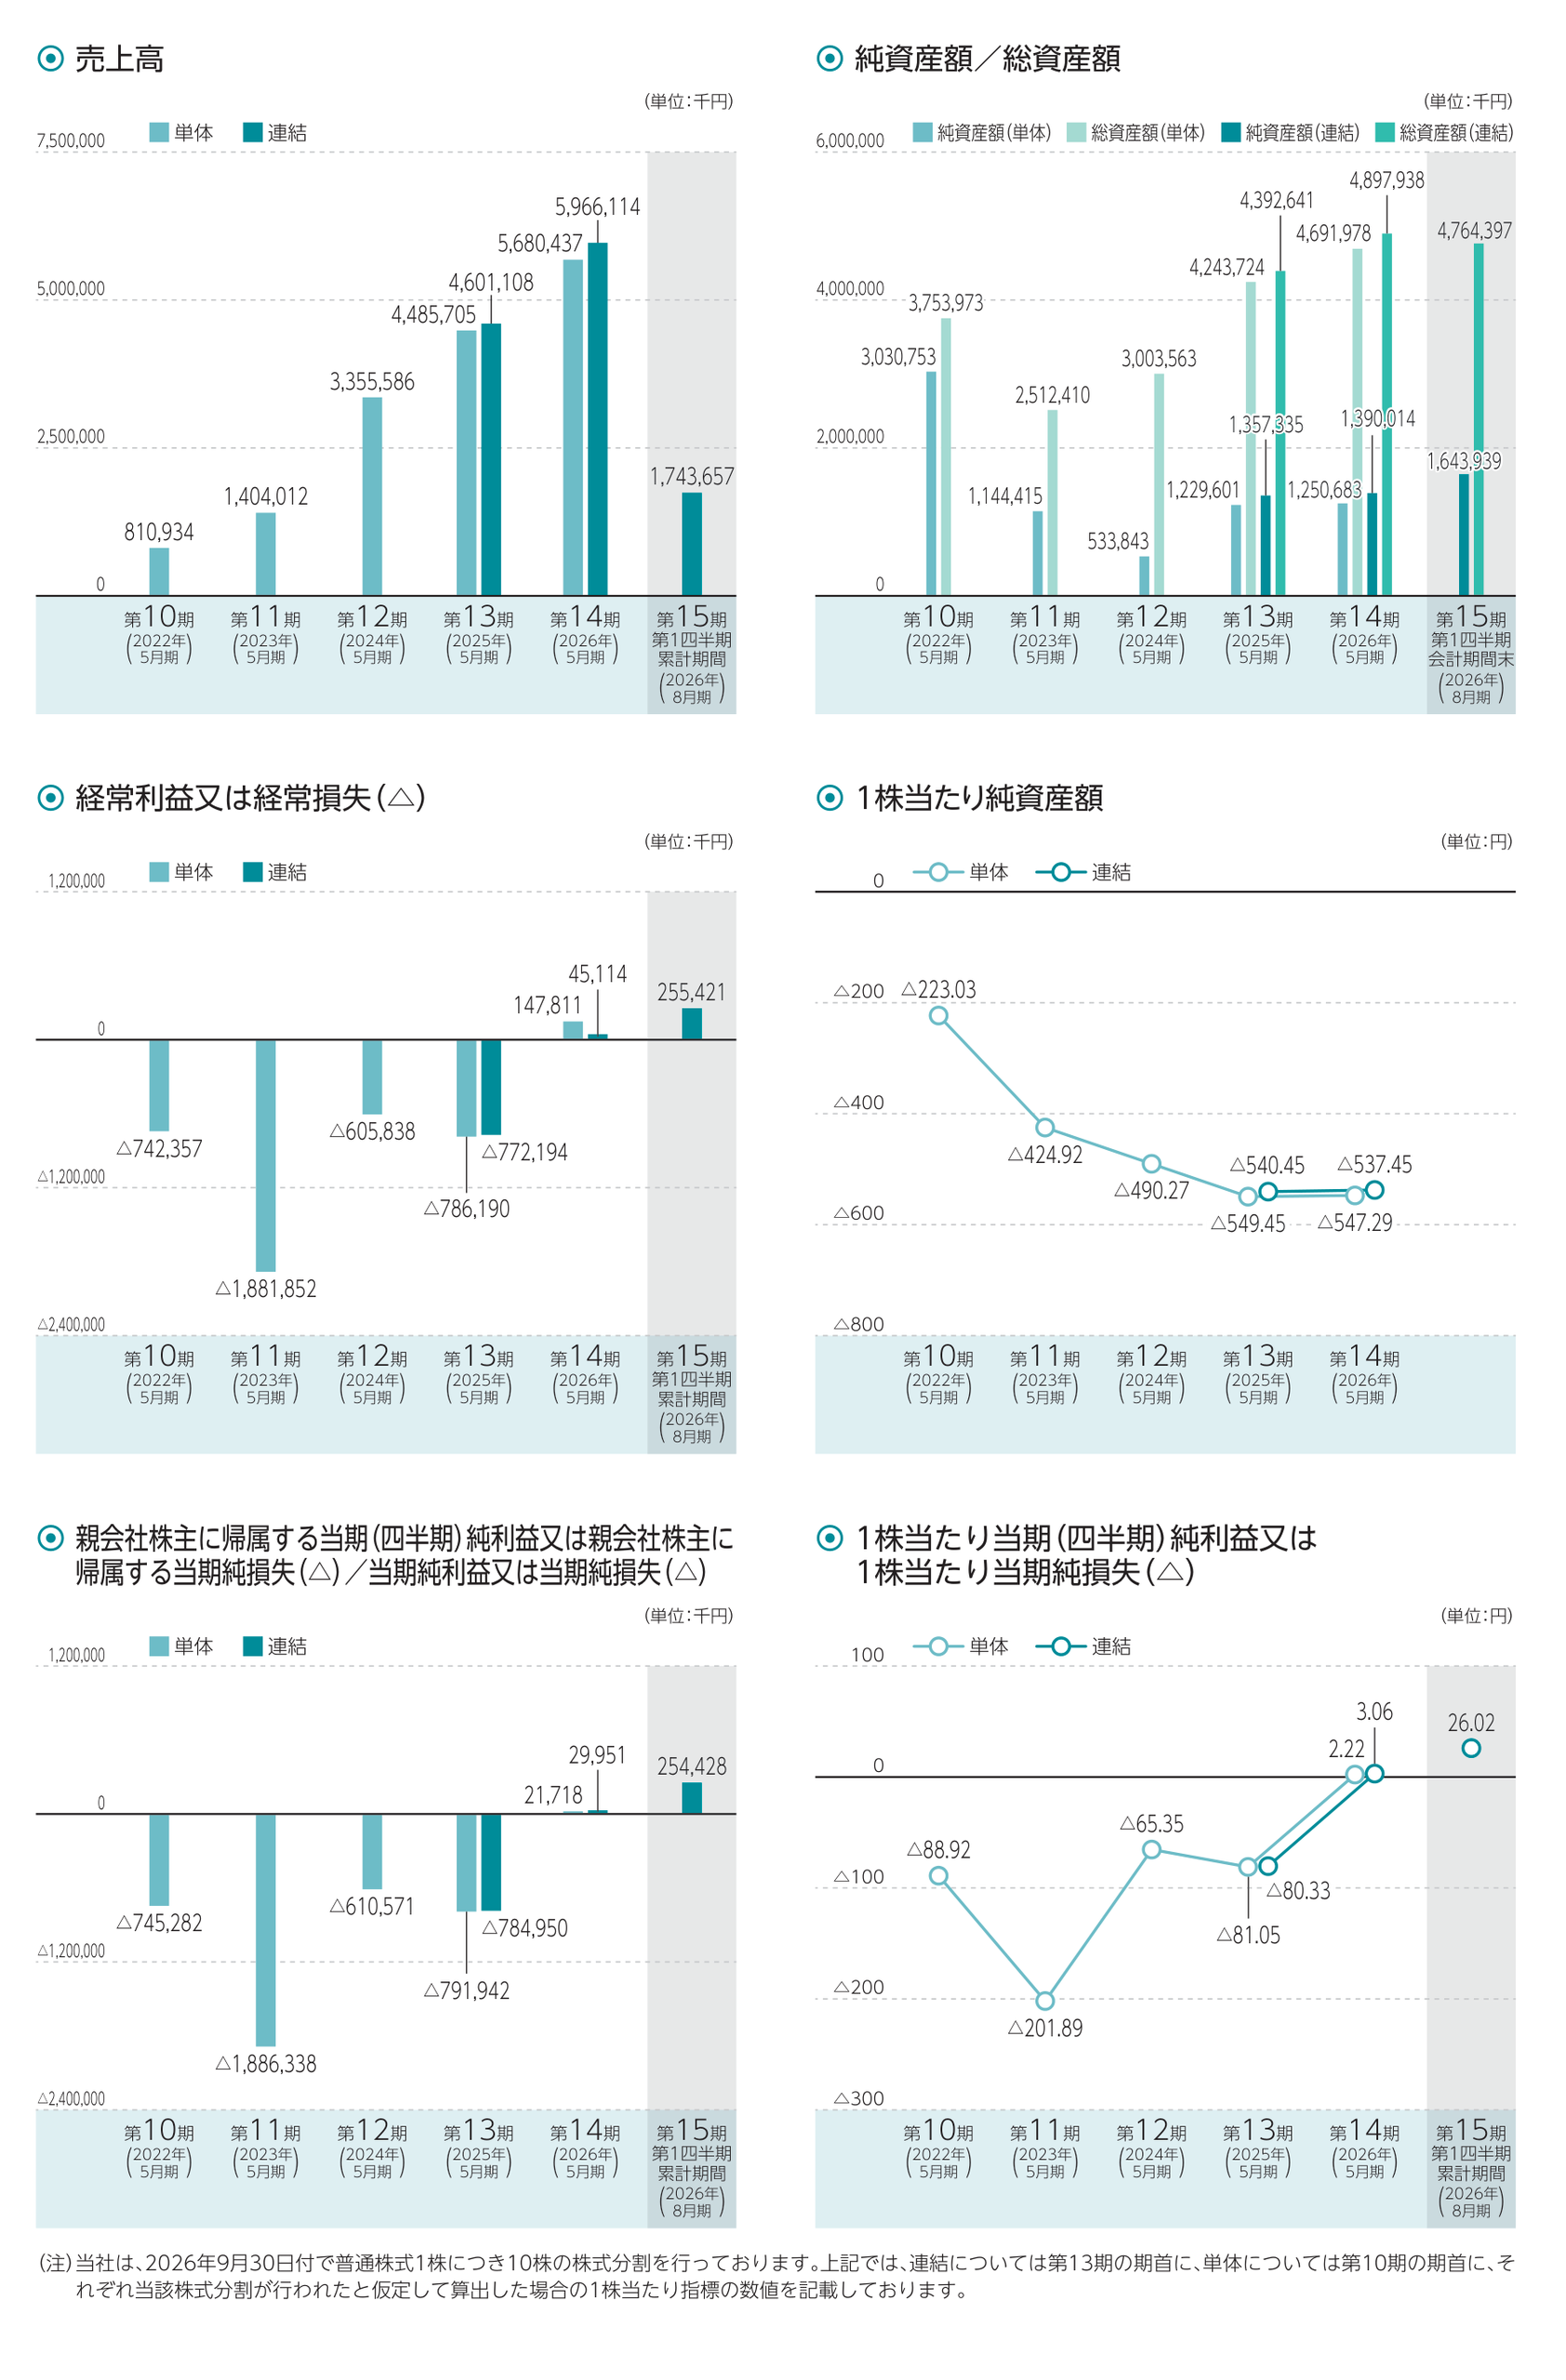
今期及び過去2期の売上高・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)の対前期増減率を示すと以下の通りとなります。
なお、執筆時点で今期予想が開示されておりませんので、今期予想は1Qを単純に4を乗じた、売上高 6,975百万円、経常利益 1,022百万円、最終利益 1,018百万円と仮定して計算しています。会社予想ではありませんので、季節性や広告・採用等の要因は反映されていません。
| 項目/決算期 | 2027/05(予想) | 2026/05 | 2025/05 |
| 売上高 | +16.9% | +29.67% | +37.12% |
| 経常利益 | +2164.67% | 黒字転換 | -27.46% |
| 最終利益 | +3297.92% | 黒字転換 | -28.56% |
※前期の利益が小さいため増益率が非常に大きくなっています
PER比較
前述の通り、執筆時点で今期予想が開示されておりませんので、1QEPS26.04を単純に4を乗じた 104.08で27/05期予想PERを計算すると15.56になります。
参考企業には、経費精算・請求書関連サービスを展開するラクス(3923)と、請求書の電子化等を手掛けるインフォマート(2492)を選びました。両社とも継続課金型の業務支援という接点がありますが、TOKIUMと同じ範囲の人的業務を受託する企業ではなく、事業構成も異なります。
10/15終値と各社公表の連結予想EPSによるPERは、以下のとおりです。
ラクス(東P・3923): 16.33
インフォマート(東P・2492): 64.93
なお、ラクスには事業譲渡による多額の特別利益が含まれますので、事業譲渡を除外するとPERは大幅に大きくなると考えられます。
市場業種別加重PERは以下のとおりです。
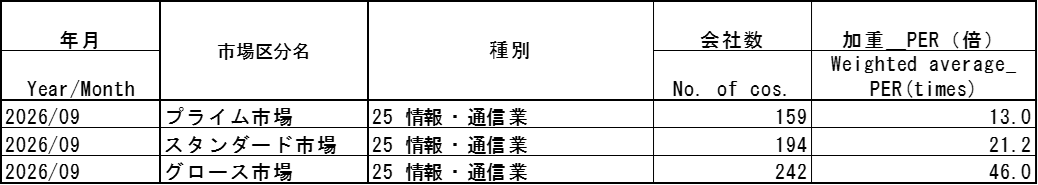
TOKIUMの参考PERはグロース・スタンダードを下回りますが、プライムは上回ります。
評価(スタンス)
低い解約率で継続収益を積み上げ、前期の黒字転換から直近1Qでは利益率も改善している点は好印象です。AIというテーマだけでなく、既存の経理業務から収益を得ている点も評価したいです。
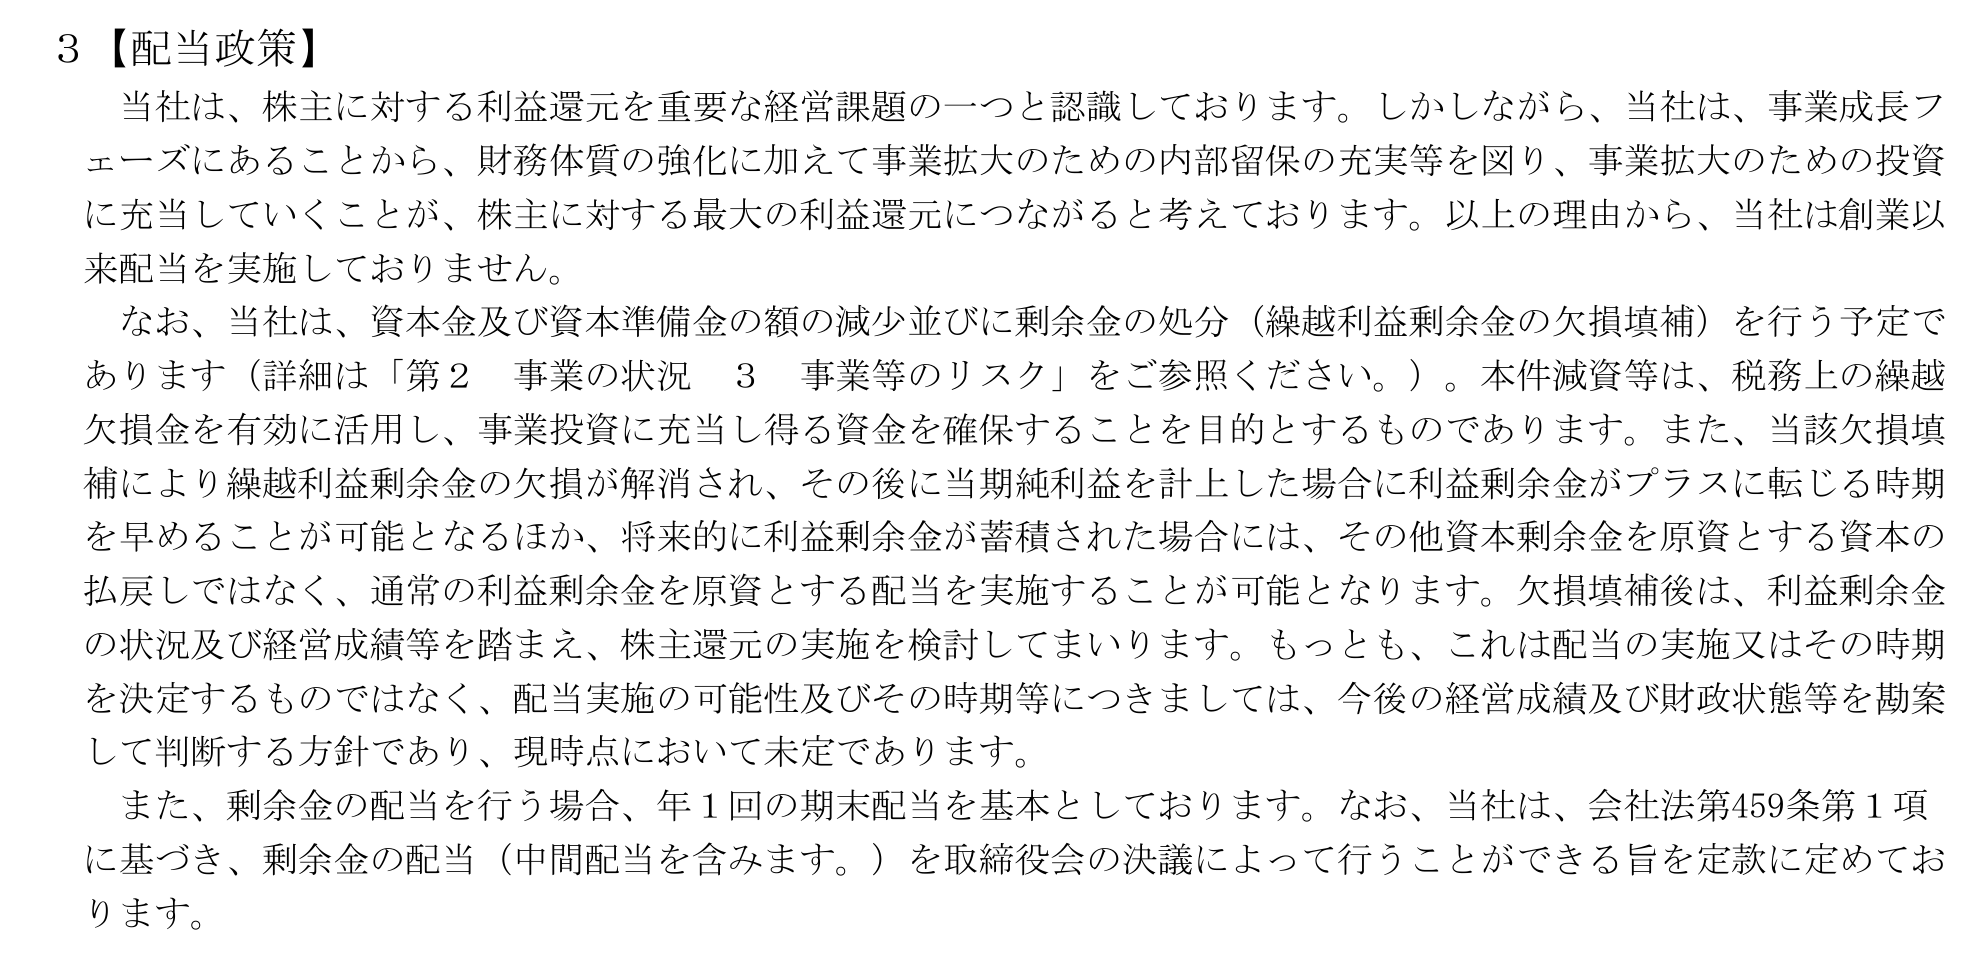
価格設定は後述のイグジット感に一定の配慮が感じられますが、黒字化してからの実績はまだ短く、年換算PER15.56倍をそのまま今期予想PERとして受け取ることはできません。
黒字化して間もなくの上場は上場ゴールが懸念されますので、やはり業績予想は確認したかったですね。
公募は約62万株あり、資金調達が申し訳程度という構成ではありませんが、売出しはVC等が中心で90日ロックアップに公開価格1.5倍以上での解除条件が付されているのはイグジット感が強くなりマイナス材料です。
以上から、現時点での評価(参加スタンス)はやや積極的なB(主幹事+主幹事の委託幹事を優先して申し込み)と致します。Cにしようか迷いましたが、仮条件を踏まえて改めて判断したいと思います。