銘柄概要
事業内容:スマートフォンアプリケーションの開発・運営
| 銘柄名 | スマートニュース株式会社 |
| 証券コード | 676A |
| 市場 | 東証グロース |
| 業種 | 情報・通信業 |
| 公募 | 0株 |
| 売出 | 8,081,500株 |
| O.A. | 1,212,200株 |
| 公募・売出(O.A.含む)合計 | 9,293,700株 |
| オファリングレシオ | 30.00% |
| 想定価格 | 1,390円 |
| 吸収金額 | 129.18億円 |
| ロックアップ | 180日(2027/6/12まで) |
| 解除条件 | 価格による解除なし |
| 親引け | 無 |
| 海外売り | 有(簡易・売出しの内数、株数未定) |
スケジュール
| 仮条件決定 | 2026/11/30 |
| BB開始 | 2026/11/30 |
| BB終了 | 2026/12/4 |
| 公開価格決定 | 2026/12/7 |
| 購入開始 | 2026/12/8 |
| 購入終了 | 2026/12/11 |
| 上場日 | 2026/12/15 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 三菱UFJモルガン・スタンレー証券 | 共同主幹事 |
| モルガン・スタンレーMUFG証券 | 共同主幹事 |
| 野村證券 | 共同主幹事 |
| SMBC日興証券 | |
| みずほ証券 | |
| マネックス証券 | |
| 楽天証券 | |
| SBI証券 | |
| 松井証券 | |
| 三菱UFJ eスマート証券 | (委託幹事、未確定) |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期(連結) | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2026/12(予想) | 5.74 | - | 242.21 | - |
| 2025/12 | 19.68 | -(マイナス) | 70.64 | -1,151.77 |
| 2024/12 | -(マイナス) | -(マイナス) | -32.50 | -1,212.06 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2026/12(予想) | - | - |
| 2025/12 | - | - |
| 2024/12 | - | - |
評価・スタンス
目論見書について
・事業の概要等
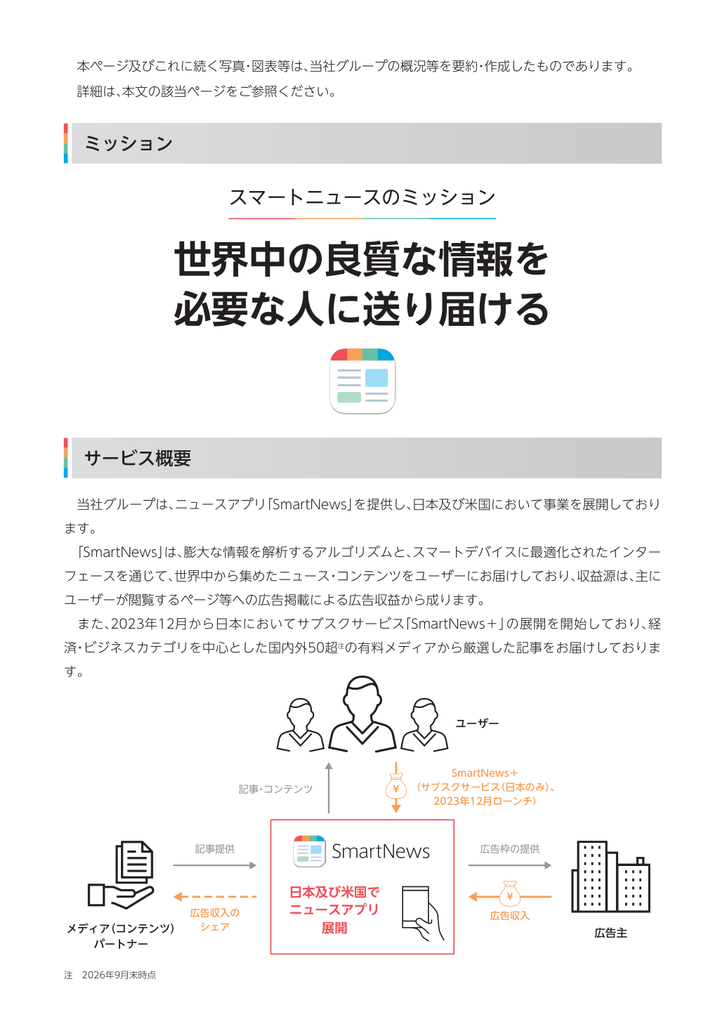
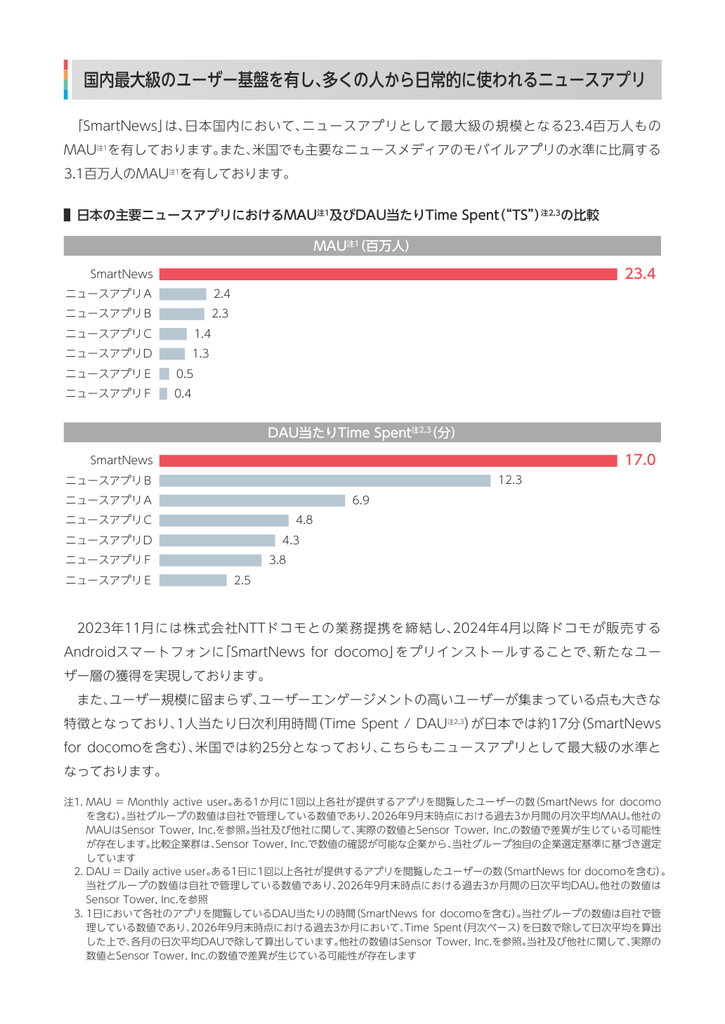
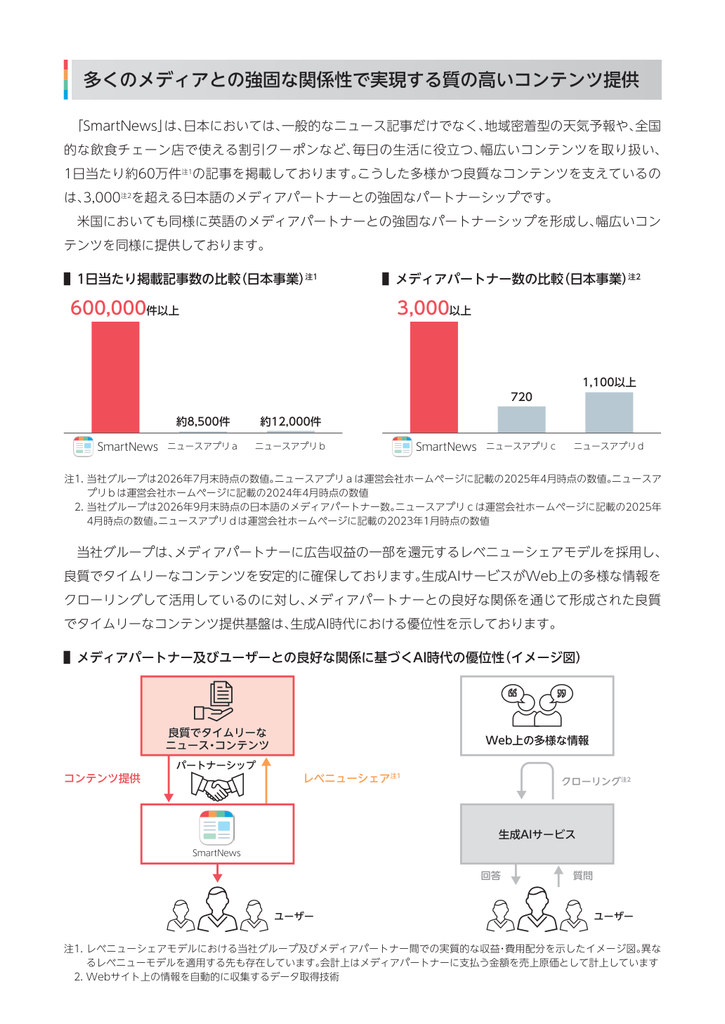
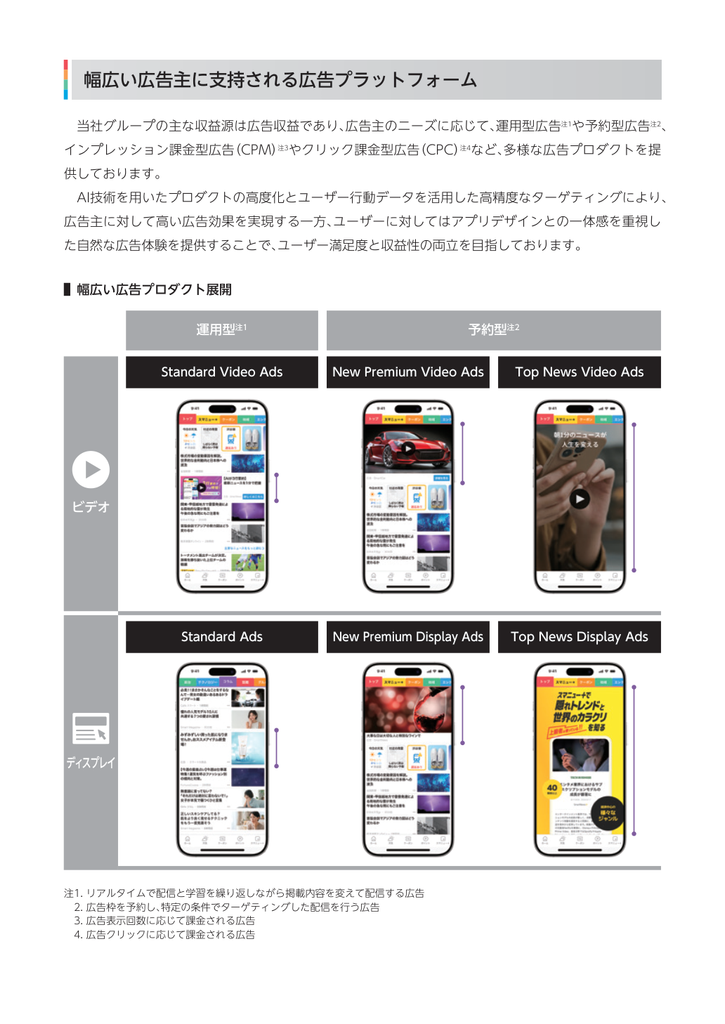
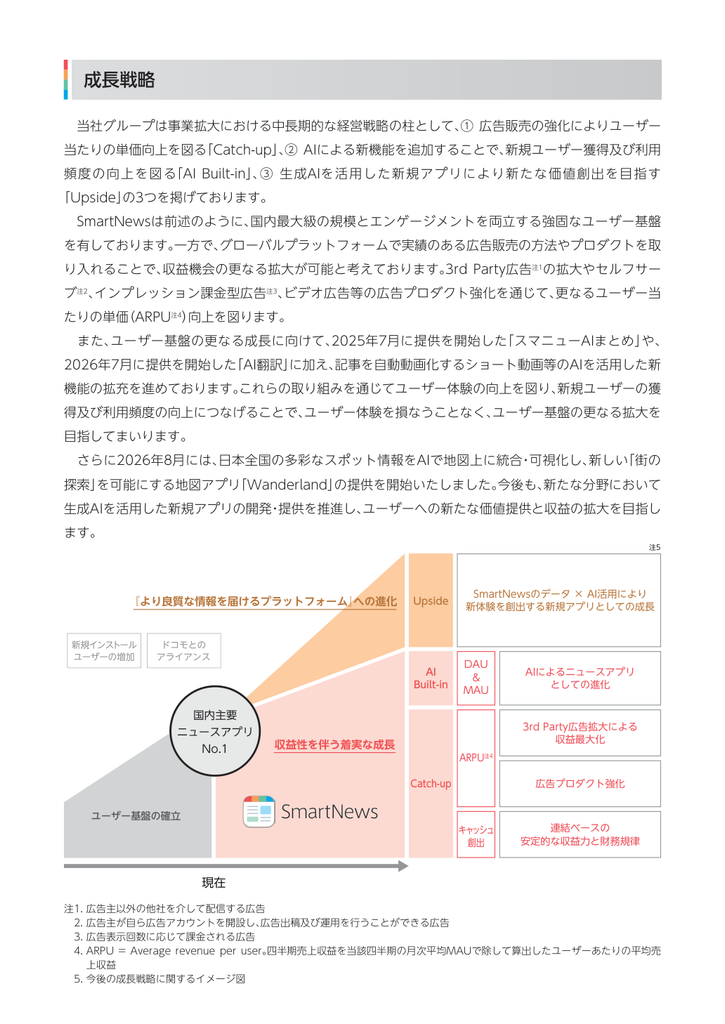
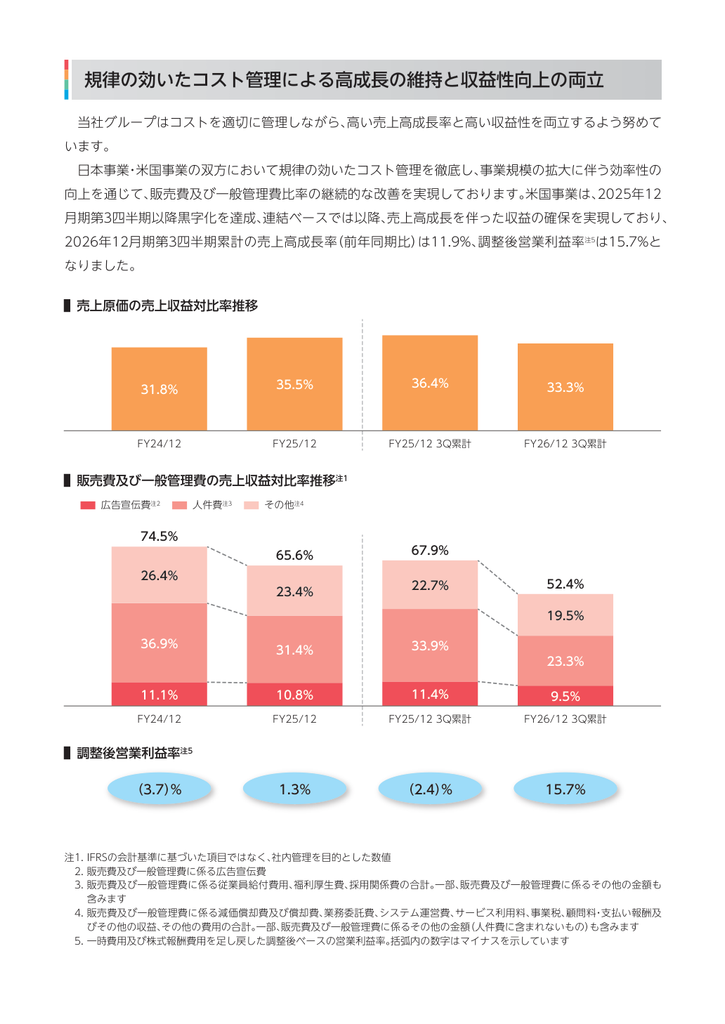
「SmartNews」は、報道機関などが配信する記事を集約し、利用者に届けるニュースアプリです。主な収益源は広告で、日本と米国の両市場で事業を展開しています。ユーザーの利用量だけでなく、広告の表示機会や単価、広告主の出稿状況が収益を左右します。
2026年12月期3Q累計の売上収益は、日本19,837百万円、米国8,210百万円です。日本を収益基盤としつつ米国の伸びが全体の成長を支えています。サブスクリプション等も展開していますが、現時点では広告依存の事業として捉えるのが適切です。
| 事業/地域 | 2026/12 3Q累計 | 構成比 | 2025/12 通期 | 構成比 |
|---|---|---|---|---|
| 日本 | 19,837 | 70.73% | 25,620 | 75.09% |
| 米国 | 8,210 | 29.27% | 8,499 | 24.91% |
| 合計 | 28,047 | 100.00% | 34,119 | 100.00% |
単位:百万円
広告市場の動向に加え、他のニュース・SNS・動画サービスとの利用時間の競争、ニュース配信元との関係、OS等の仕様変更や個人情報保護への対応がリスクです。
また、2026年11月6日公表の「不正アクセスによる個人情報漏えいに関するお詫びとお知らせ」では、不正アクセスによりメディアパートナーや広告主等の情報が漏えいした可能性を否定できないとしています。パスワード・クレジットカード情報は含まれないとの説明ですが、調査の進展と追加対応は確認したい事項です。
業績について
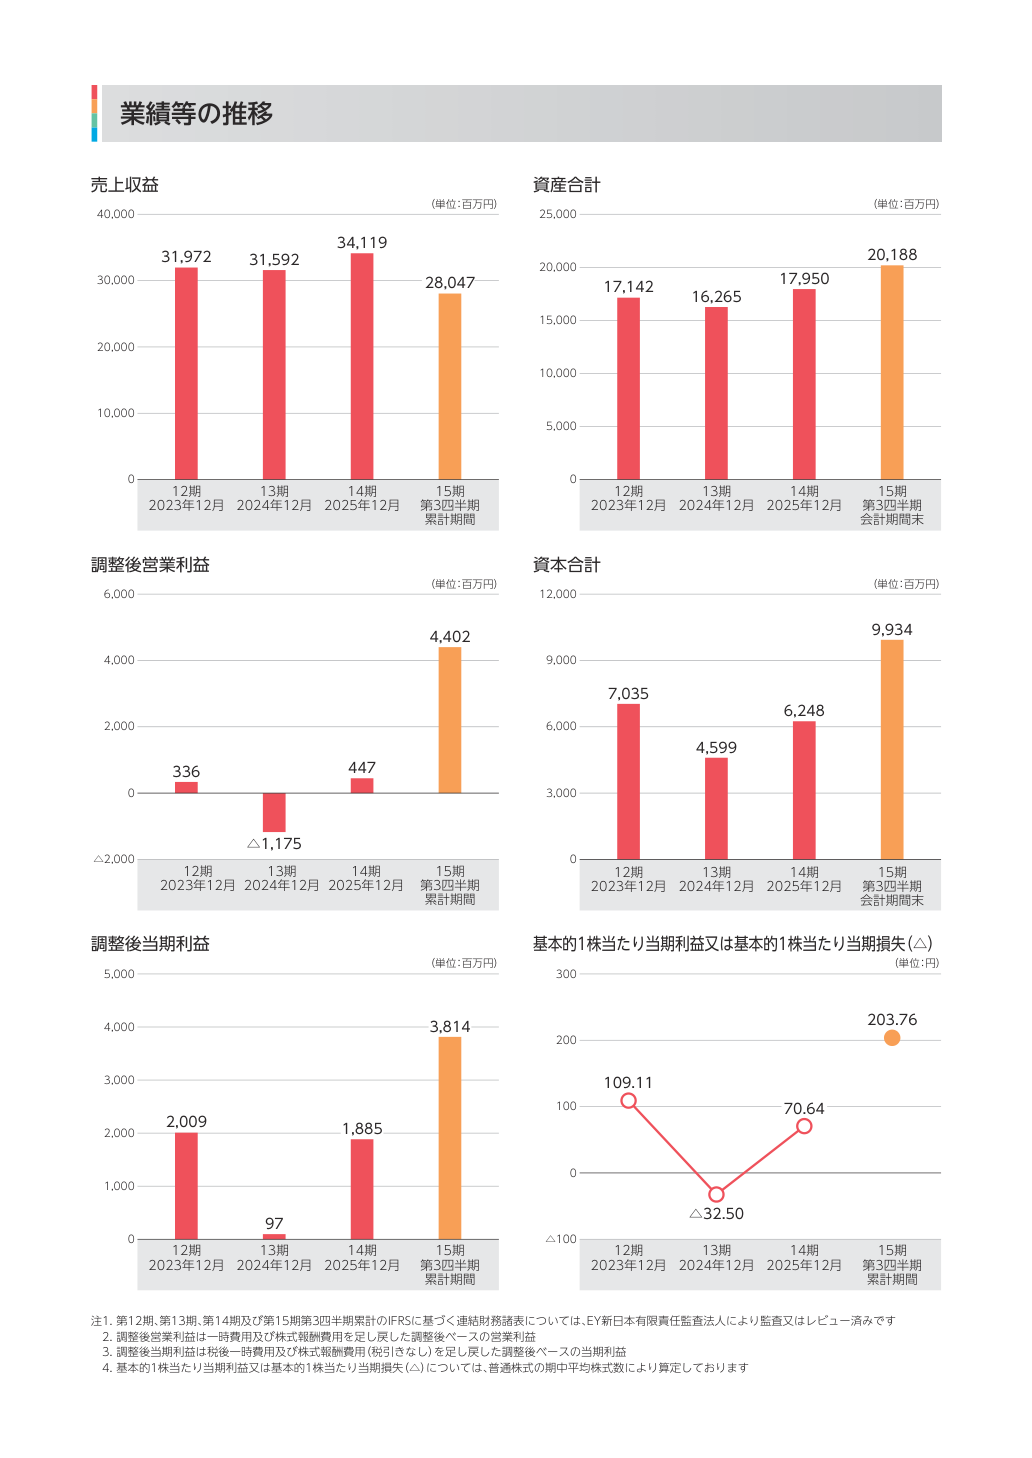
今期及び過去2期の売上収益・営業利益・親会社の所有者に帰属する当期利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2026/12(予想) | 2025/12 | 2024/12 |
|---|---|---|---|
| 売上収益 | 37,758(+10.7%) | 34,119(+8.00%) | 31,592(-1.19%) |
| 営業利益 | 4,433(黒字転換) | -356(赤字縮小) | -1,961(赤字転落) |
| 最終利益 | 4,863(+305.3%) | 1,200(黒字転換) | -540(赤字転落) |
単位:百万円
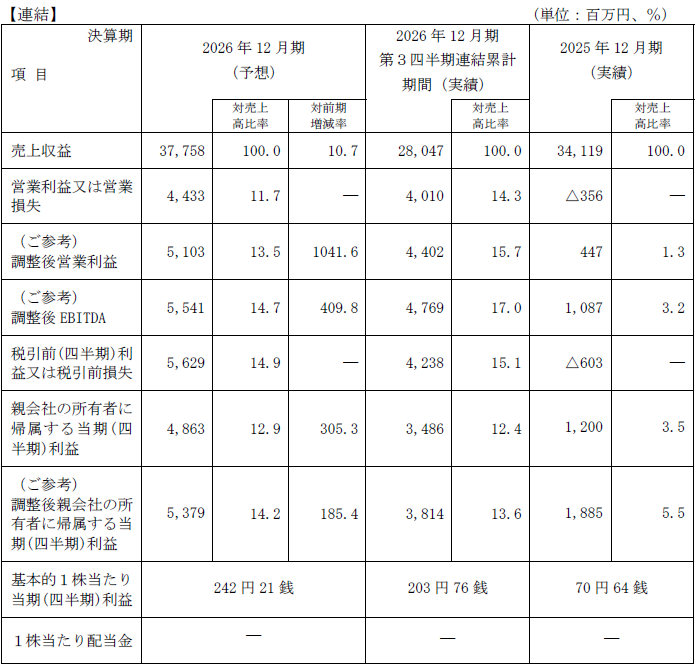
2026年12月期は売上収益37,758百万円(前期比10.7%増)、営業利益4,433百万円(前期は356百万円の赤字)、最終利益4,863百万円(同305.3%増)を見込んでいます。
日本では外部広告ネットワークを通じた広告の拡大、米国では動画広告の需要増と年末商戦を見込み、日本の売上収益26,458百万円、米国11,300百万円を計画しています。
費用面では人件費やシステム費の効率化が寄与する一方、4Qには上場準備費用と慎重な費用前提を織り込んでいます。通期予想から3Q累計実績を差し引く試算では、4Q単独の売上収益は9,711百万円、営業利益は423百万円、最終利益は1,377百万円です。営業利益が3Q累計の勢いのまま伸びる計画ではありません。
前期は最終黒字でも営業赤字でした。今期は営業黒字化を予想している点を評価しますが、今後も安定して営業黒字を継続できるかは注目したいですね。
PER・PSR比較
想定価格1,390円のPERは5.74倍ですが、予想最終利益4,863百万円を上場時の普通株式30,978,918株で割ると、参考EPSは156.98円、参考PERは8.85倍となります。
また、上場時株式数30,978,918株と想定価格による上場時時価総額43,060百万円による予想PSRは1.14倍です。
参考企業にはGunosy、LINEヤフー、サイバーエージェントを選びましたが、Gunosyは赤字予想、LINEヤフーは調整後EPSの開示しかありませんので、PSRによる比較を行いました。
11/12終値での他社のPSRは
Gunosy(東S・6047): 1.40~1.45
LINEヤフー(東P・4689): 1.55
サイバーエージェント(東P・4751): 0.63
となっており、スマートニュースの1.14倍はGunosyとLINEヤフーより下に位置します。
また、サイバーエージェントの会社予想PERは19.12倍で、スマートニュースの参考PER8.85倍ということも踏まえると、一定の価格面の配慮を感じます。
評価(スタンス)
公募ゼロの大型売出し案件で、価格面では一定の配慮を感じますが、2024/12期は減収・減益であり、再度黒字化して間もない上場で安定して利益を上げられているとは判断できず、積極的に当選を狙う気持ちにはなれませんでした。今期は12月で期末を迎えます。来期予想次第では判断が変わった可能性がありますので、できれば確認したかったですね。
現時点での評価(参加スタンス)は保守的参加のC(SBI+余力不要かつ辞退ペナルティのない証券会社のみ申し込み)と致します。