銘柄概要
事業内容:金融インフラストラクチャー事業、AI投資運用事業
| 銘柄名 | 株式会社FOLIOホールディングス |
| 証券コード | 677A |
| 市場 | 東証グロース |
| 業種 | 証券、商品先物取引業 |
| 公募 | 3,050,000株 |
| 売出 | 13,899,500株 |
| O.A. | 2,542,400株 |
| 公募・売出(O.A.含む)合計 | 19,491,900株 |
| オファリングレシオ | 31.87% |
| 想定価格 | 865円 |
| 吸収金額 | 168.60億円 |
| ロックアップ | 90日/180日(2027/3/16、2027/6/14まで) |
| 解除条件 | 公開価格1.5倍(90日対象の三井物産・シニフィアンのみ) |
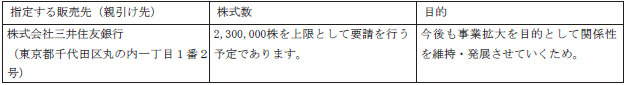
| 親引け | 有(上限2,300,000株、19.90億円相当) |
| 海外売り | 有(簡易・売出しの内数、株数未定) |
スケジュール
| 仮条件決定 | 2026/12/1 |
| BB開始 | 2026/12/2 |
| BB終了 | 2026/12/8 |
| 公開価格決定 | 2026/12/9 |
| 購入開始 | 2026/12/10 |
| 購入終了 | 2026/12/15 |
| 上場日 | 2026/12/17 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 大和証券 | 共同主幹事 |
| SMBC日興証券 | 共同主幹事 |
| SBI証券 | 共同主幹事 |
| UBS証券 | 共同主幹事 |
| 岡三証券 | |
| 中銀証券 | |
| 九州FG証券 | |
| あかつき証券 | |
| 松井証券 | |
| Jトラストグローバル証券 | |
| 岩井コスモ証券 | |
| 大和コネクト証券 | (委託幹事、未確定) |
| SBIネオトレード証券 | (委託幹事、未確定) |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/3(予想) | -(未開示) | - | -(未開示) | - |
| 2026/3 | 45.84 | -(マイナス) | 18.87 | -209.22 |
| 2025/3 | -(マイナス) | -(マイナス) | -128.52 | -700.47 |
配当金・配当政策・株主優待
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/3(予想) | -(未開示) | -(未開示) |
| 2026/3 | - | - |
| 2025/3 | - | - |
評価・スタンス
目論見書について
・事業の概要等
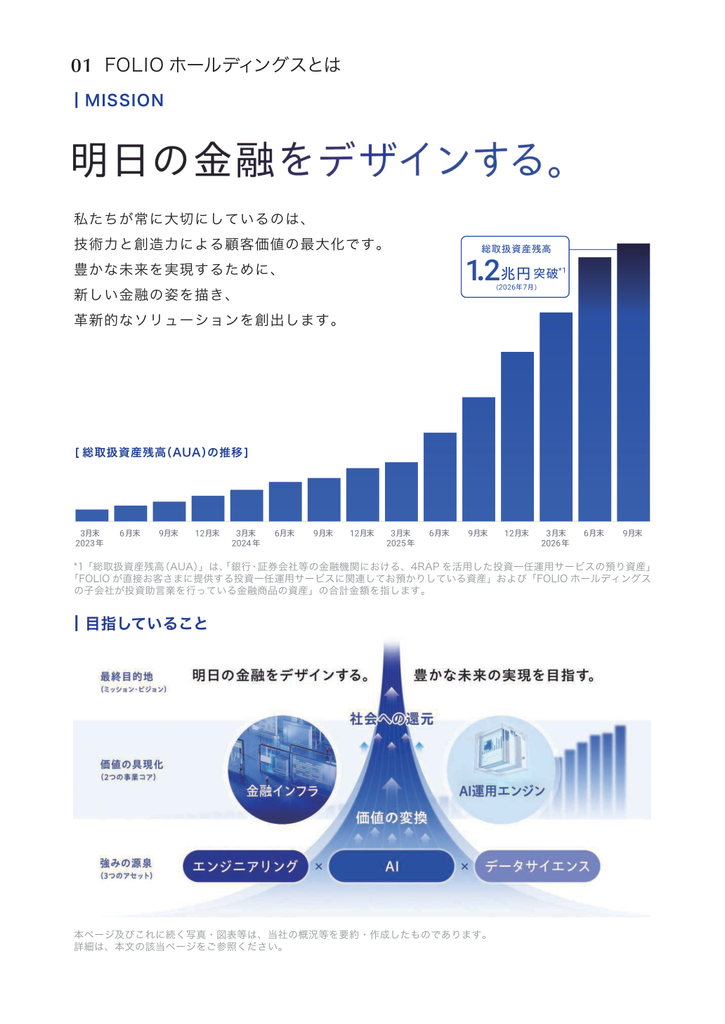
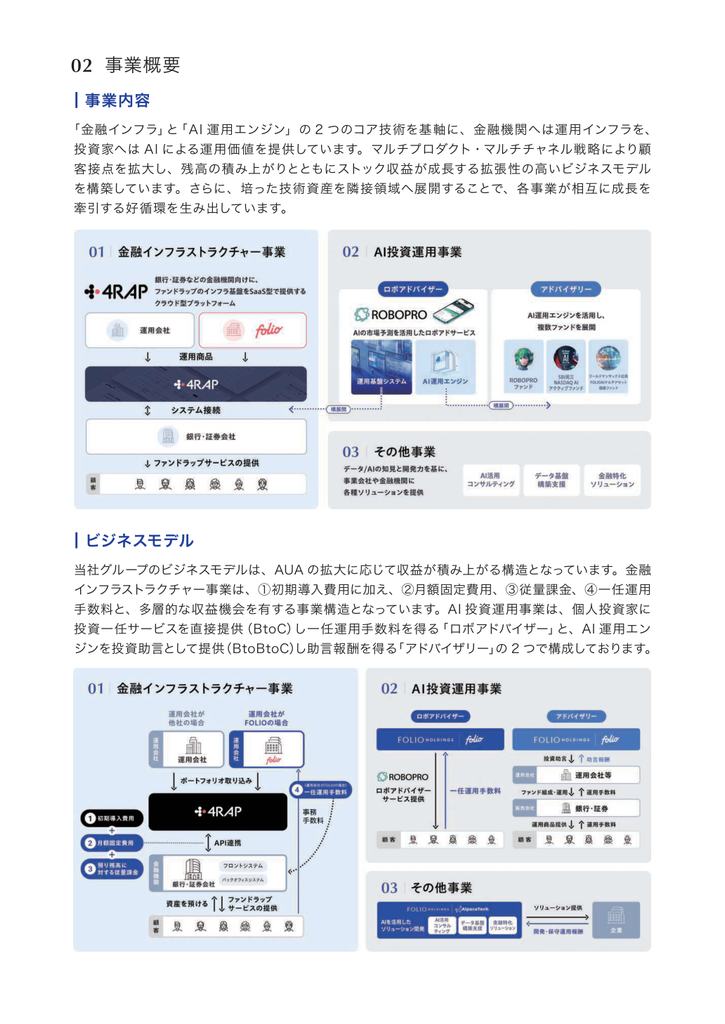
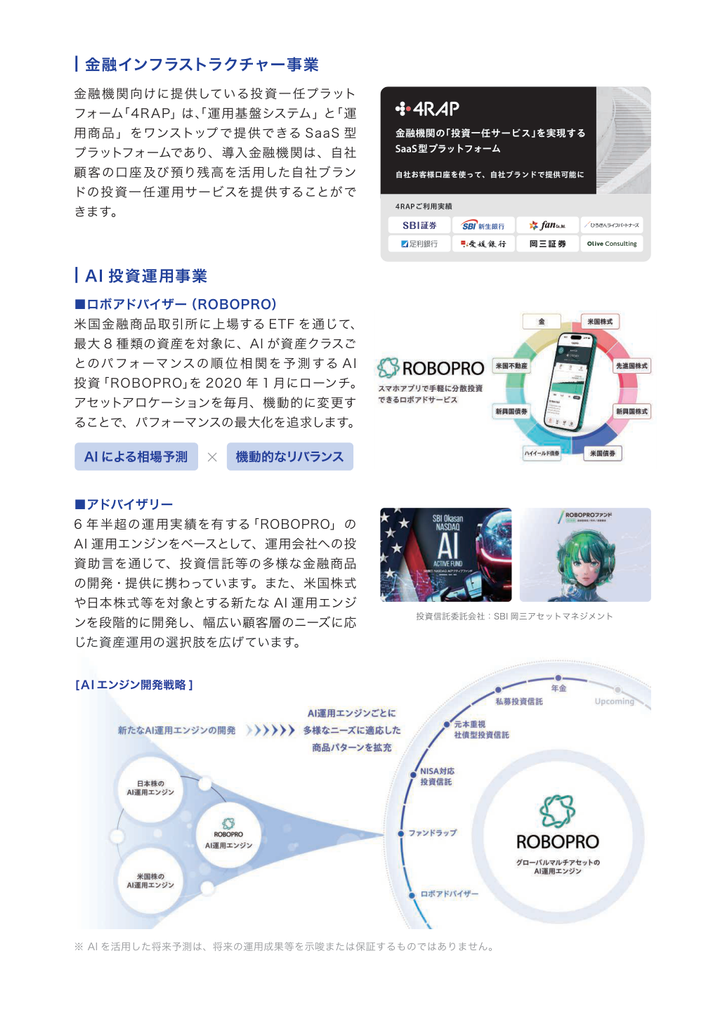
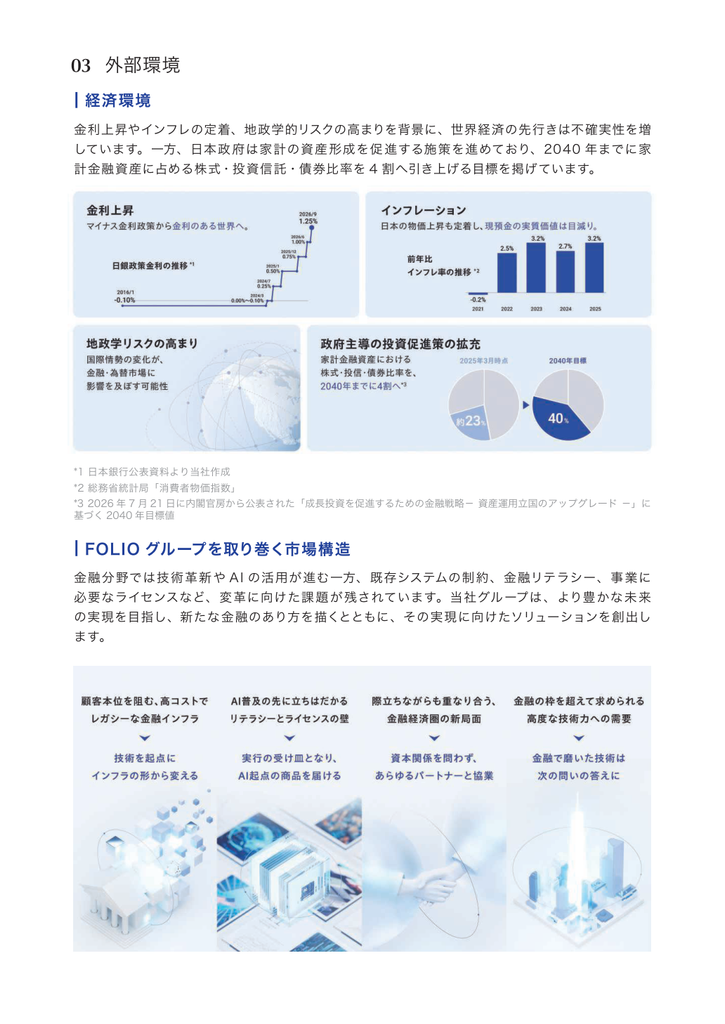
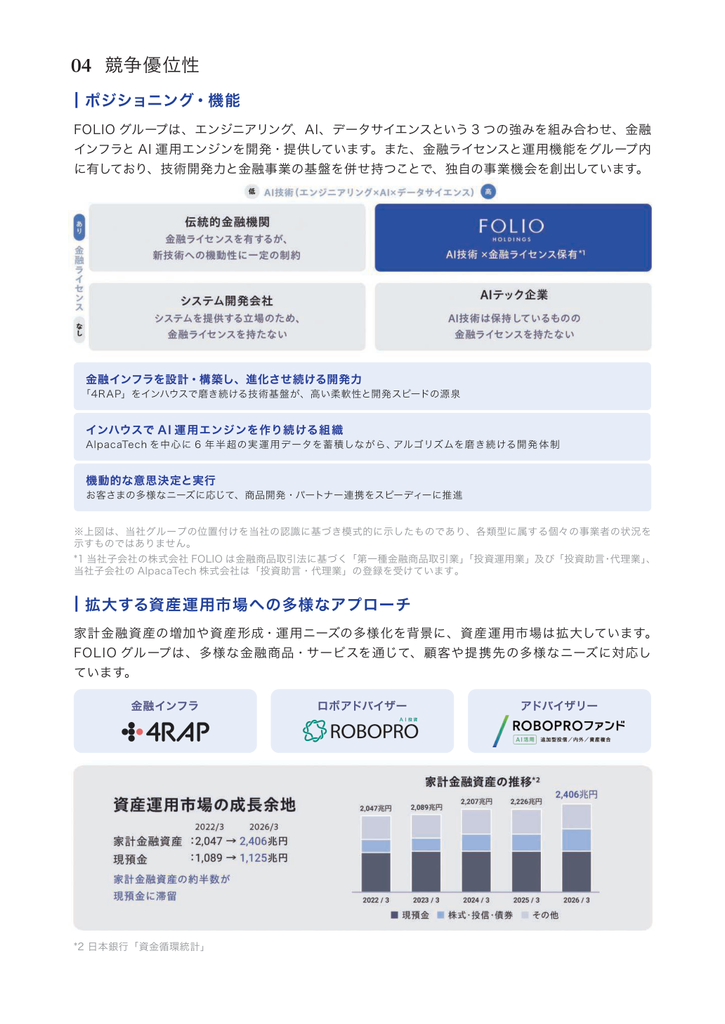
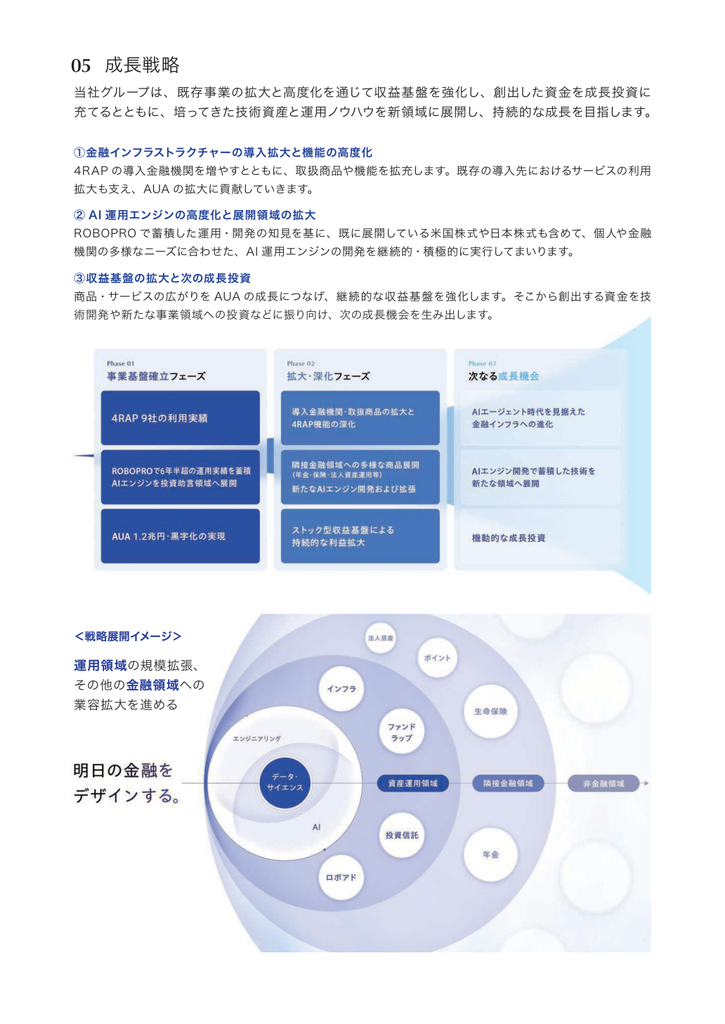
金融インフラストラクチャー事業では、金融機関が投資一任型の資産運用サービスを提供するための「4RAP」を展開しています。システムだけでなく投資運用機能も提供するため、金融機関側はサービスを立ち上げやすく、同社は運用資産の積み上がりに応じた継続収益を得る構造です。
AI投資運用事業では「ROBOPRO」などを展開し、AIを活用した運用と投資助言を行っています。収益内訳では金融インフラとAI投資運用が主力です。金融機関向けの基盤提供と運用サービスを併せ持つ点は特徴といえます。
一方、運用資産や運用成績は市場の変動に左右されます。金融機関の採用拡大だけでなく、資金流入が続くか、相場下落局面でも収益を維持できるかを見ておきたいところです。SBIグループとの取引は事業拡大の支えですが、取引先の集中やグループ方針への依存にも注意が必要です。
業績について
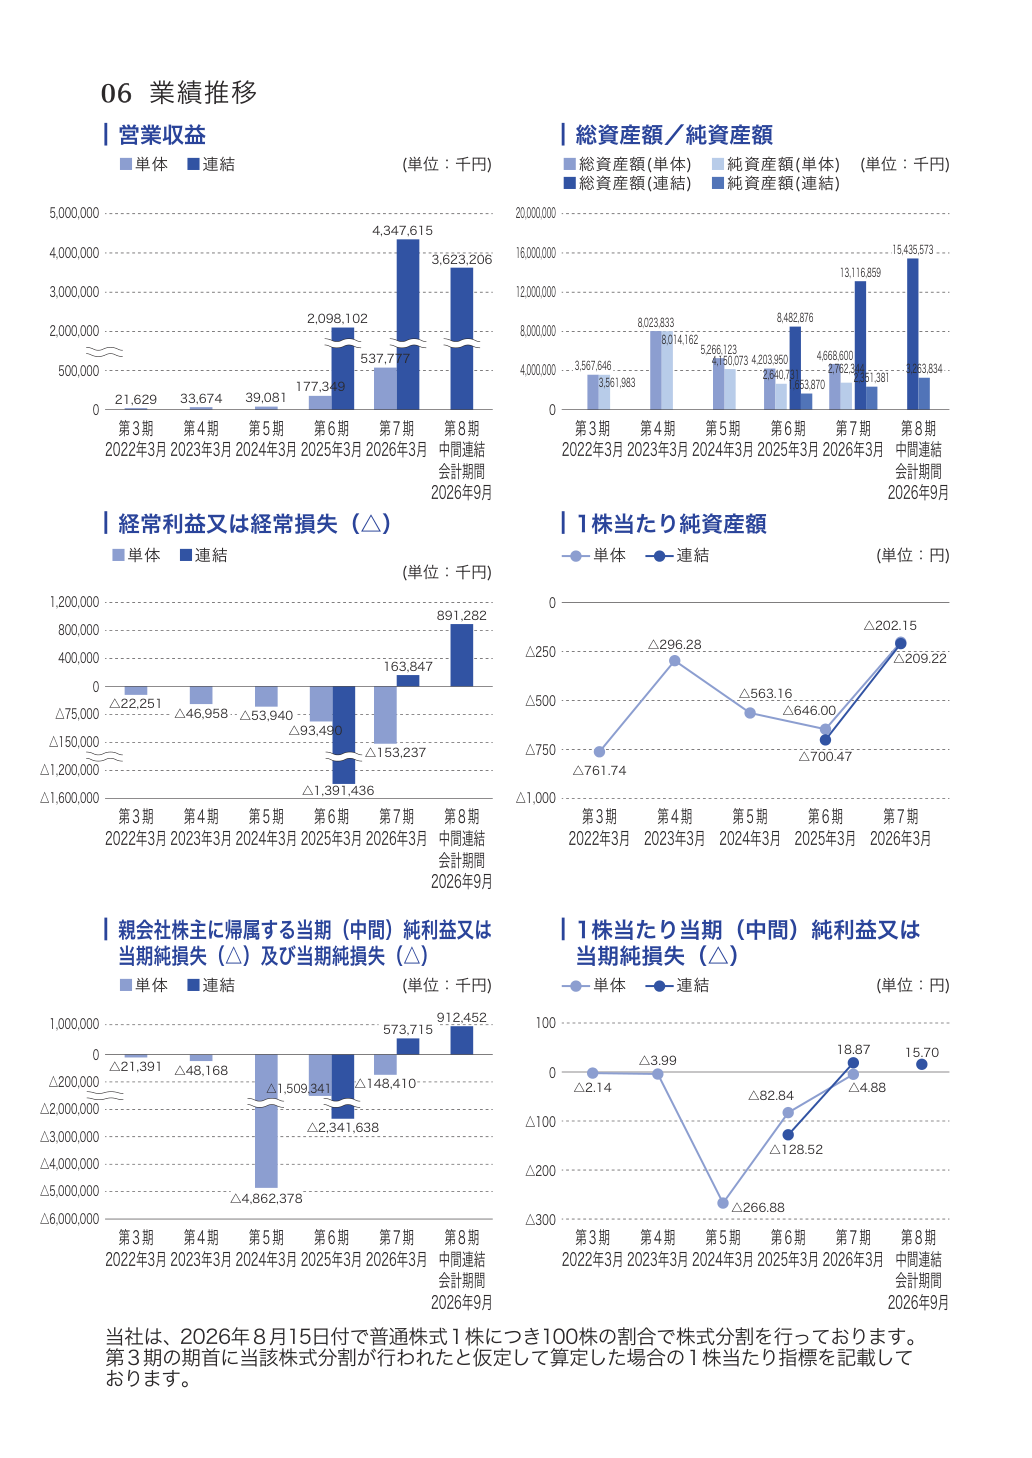
今期及び過去2期の営業収益・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)の対前期増減率を示すと以下の通りとなります。
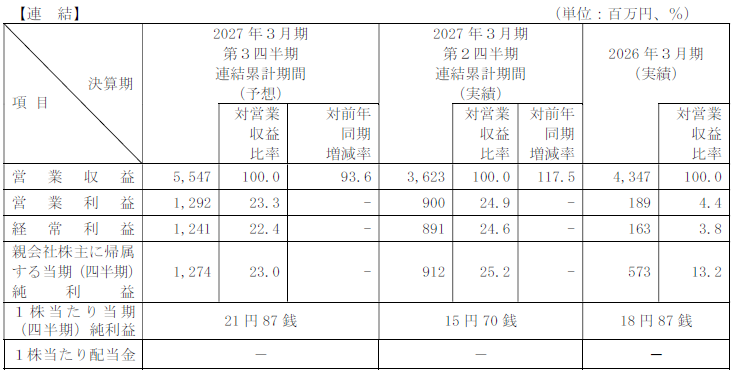
なお、通期会社予想は開示されていないため、今期予想は予想3Q累計を単純に3で割って4を乗じた、営業収益 7,396百万円、経常利益 1,655百万円、最終利益 1,699百万円と仮定して計算しています。
| 項目/決算期 | 2027/3(独自試算) | 2026/3 | 2025/3 |
|---|---|---|---|
| 営業収益 | 7,396(+70.12%) | 4,348(+107.22%) | 2,098(-) |
| 経常利益 | 1,655(+909.89%) | 164(黒字転換) | -1,391(-) |
| 最終利益 | 1,699(+196.08%) | 574(黒字転換) | -2,342(-) |
単位:百万円
前期に連結黒字へ転換し、今期中間期は利益の拡大が確認できますが、今後長期にわたり安定した黒字を継続できるとは言い切れません。
PER比較
前述の通り、執筆時点で通期会社予想は開示されておりませんので、3Q累計予想EPS21.87を単純に3で割って4を乗じた 29.16で27/3期PERを試算すると29.66になります。
参考企業には金融インフラを提供するFinatextホールディングスとスパークス・グループ、SBIグローバルアセットマネジメントも選びました。但し、後者2社には通期会社予想がなく、実績PERを使用しています。
11/12終値でのPERは
Finatextホールディングス(東G・4419): 27.16
スパークス・グループ(東P・8739): 14.96(※)
SBIグローバルアセットマネジメント(東P・4765): 21.84(※)
※2026年3月期の実績EPSを使用して計算
となっており、FOLIOの参考PER29.66倍に割安感は感じられません。
評価(スタンス)
運用資産の拡大と利益成長は魅力ですが、通期見通しがないなかで年換算業績を前提にした評価となり、比較企業に対して価格面のメリットは感じられません。今後の成長を前提とした価格設定に感じます。
また、三井物産とシニフィアンの90日ロックアップが公開価格1.5倍で解除されるというのもマイナスです。対象株数は合計345,000株で公募・売出(O.A.含む)合計に対する割合は1.77%ですが、1.5倍のラインは意識されることになりそうです。
プラス評価に乏しくマイナス面が目立つ印象で、現時点での評価(参加スタンス)は保守的参加のC(SBI+余力不要かつ辞退ペナルティのない証券会社のみ申し込み)と致します。