銘柄概要
IT製品の卸売、ソリューション及び蓄電池等の戦略事業を手掛ける企業です。
| 銘柄名 | 株式会社IGホールディングス |
| 証券コード | 686A |
| 市場 | 東証スタンダード |
| 業種 | 卸売業 |
| 公募 | 1,156,000株 |
| 売出 | 121,000株 |
| O.A. | 191,500株 |
| 公募・売出(O.A.含む)合計 | 1,468,500株 |
| オファリングレシオ | 43.56% |
| 想定価格 | 3,470円 |
| 吸収金額 | 50.96億円 |
| ロックアップ | 180日(2027/6/15まで) |
| 解除条件 | 価格による解除なし |
| 親引け | 有(上限1.2億円≒約34,500株) |
| 海外売り | 無 |

スケジュール
| 仮条件決定 | 12/1 |
| BB開始 | 12/3 |
| BB終了 | 12/9 |
| 公開価格決定 | 12/10 |
| 購入開始 | 12/11 |
| 購入終了 | 12/16 |
| 上場日 | 12/18 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| みずほ証券 | 主幹事 |
| SBI証券 | |
| 東海東京証券 | |
| 東洋証券 | |
| 岩井コスモ証券 | |
| 岡三証券 | |
| 松井証券 | |
| マネックス証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
1株あたり情報(PER、PBR)
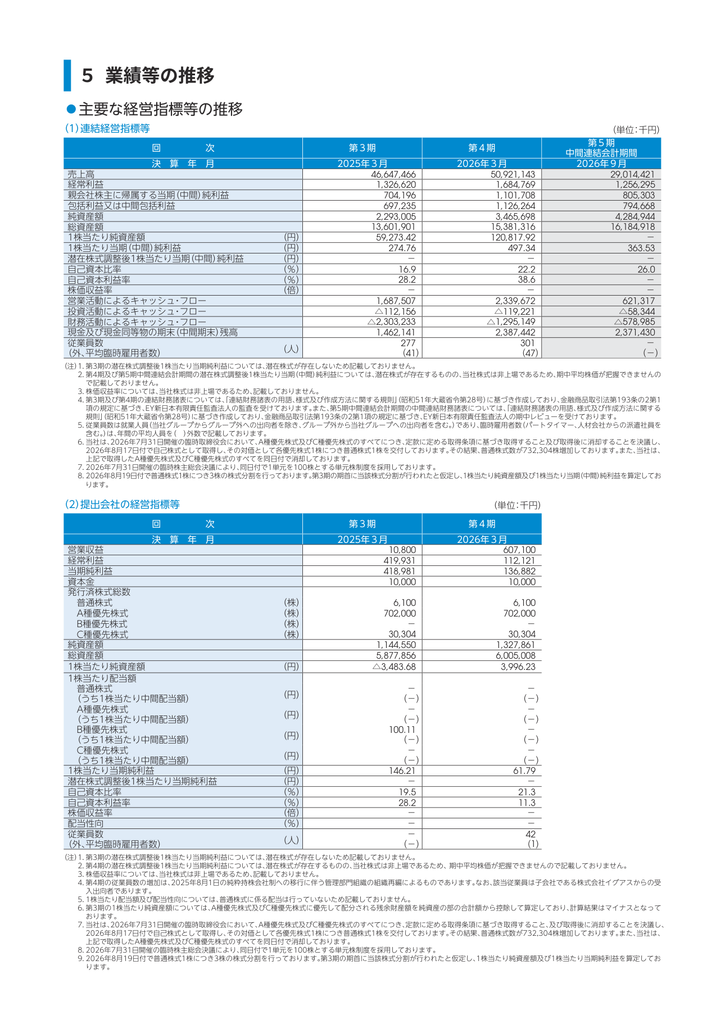
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
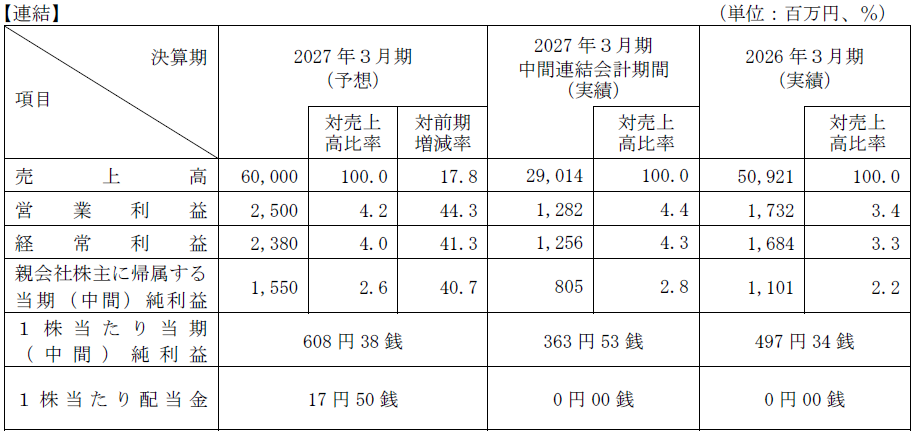
| 2027/03(予想) | 5.70 | - | 608.38 | - |
| 2026/03 | 6.98 | 0.03 | 497.34 | 120,817.92 |
| 2025/03 | 12.63 | 0.06 | 274.76 | 59,273.42 |
過去BPSは優先株式の取得・普通株式への転換前の算定条件です。現在の株式構成によるPBRとの単純比較には適しません。
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/03(予想) | 17.50 | 0.50% |
| 2026/03 | - | - |
| 2025/03 | - | - |
評価・スタンス
目論見書について
・事業の概要等
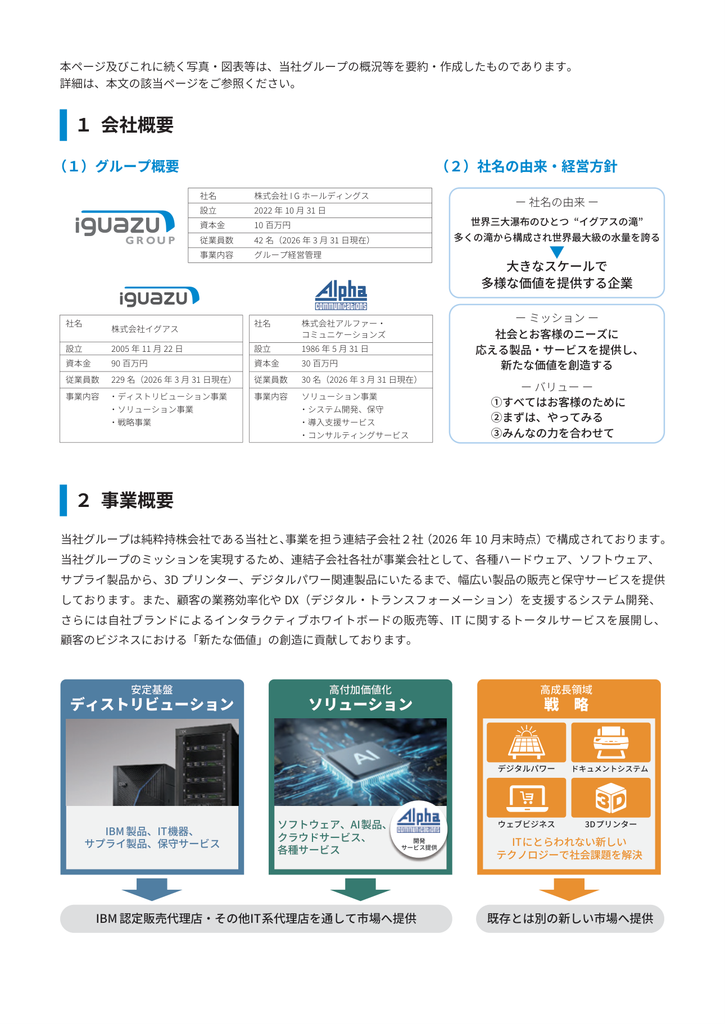
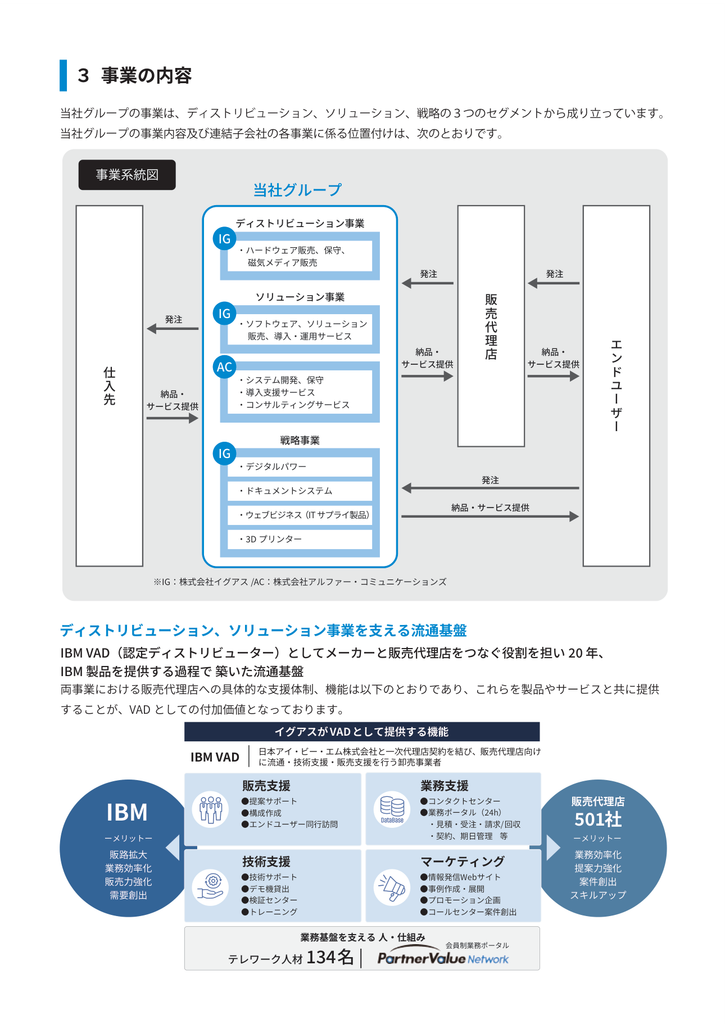
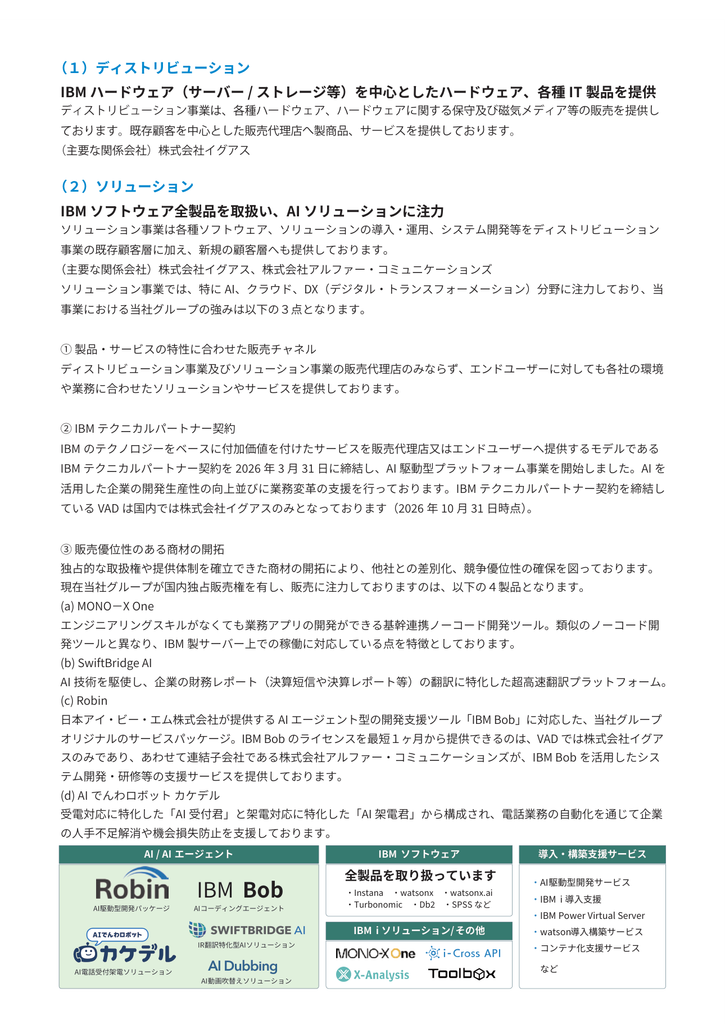
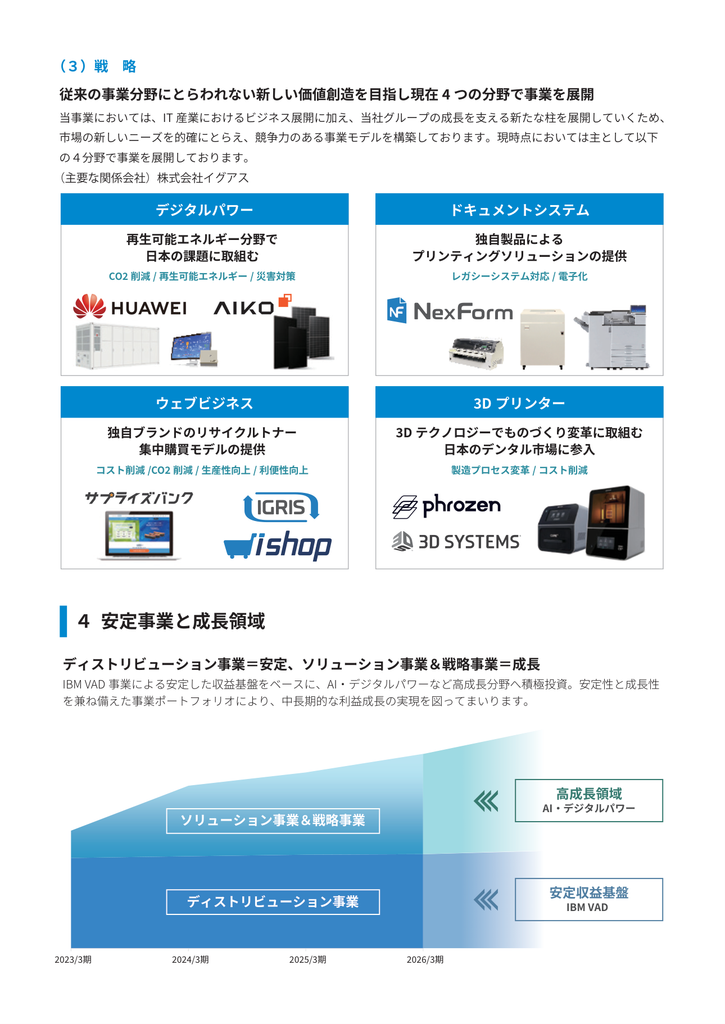
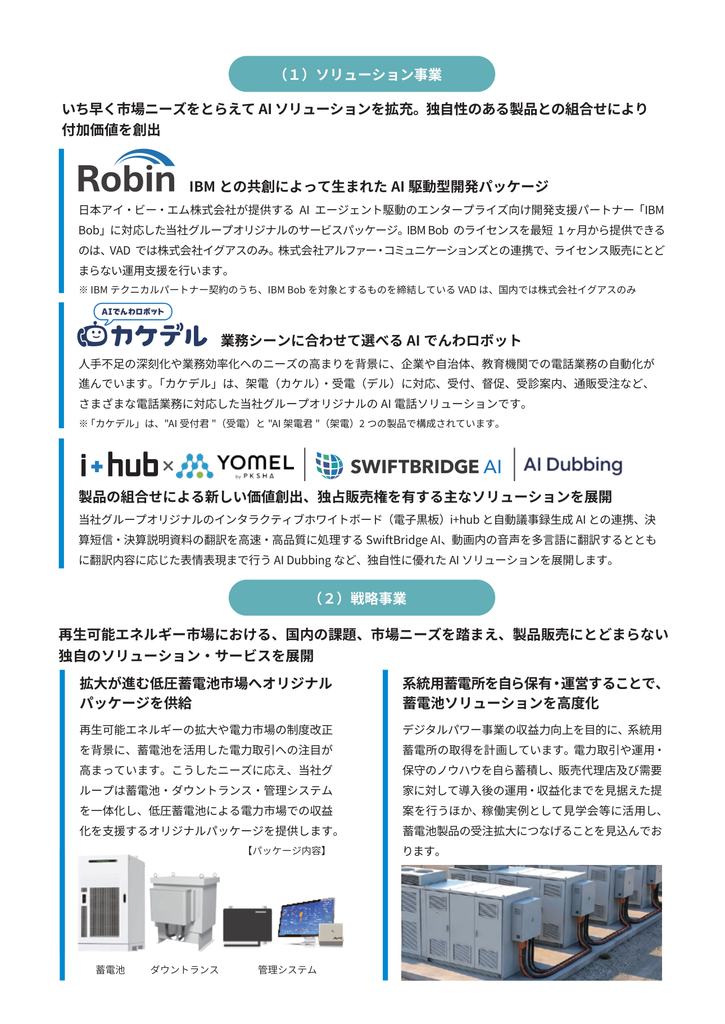
イグアスを中心に、IBM関連を含むIT機器・ソフトウエアの卸売、保守・技術支援などを展開するグループです。ディストリビューション事業、ソリューション事業に加え、蓄電池・太陽光関連などのデジタルパワー、サプライ、3D関連を扱う戦略事業を育てています。
| 事業 | 2027/03(予想) | 構成比 | 2026/03 | 構成比 |
|---|---|---|---|---|
| ディストリビューション | 24,500 | 40.83% | 24,208 | 47.54% |
| ソリューション | 12,450 | 20.75% | 11,756 | 23.09% |
| 戦略 | 23,050 | 38.42% | 14,957 | 29.37% |
| 合計 | 60,000 | 100.00% | 50,921 | 100.00% |
単位:百万円
2026/03期の売上高は50,921百万円、最終利益は1,102百万円でした。IT卸売を収益基盤としながら成長分野を取り込む構成ですが、製品仕入先の方針変更、案件時期、在庫・運転資金の増加の影響を受けます。蓄電池関連の成長を、そのまま高収益ソフトウエア企業の成長と同一視しないようにしたいところです。
業績について
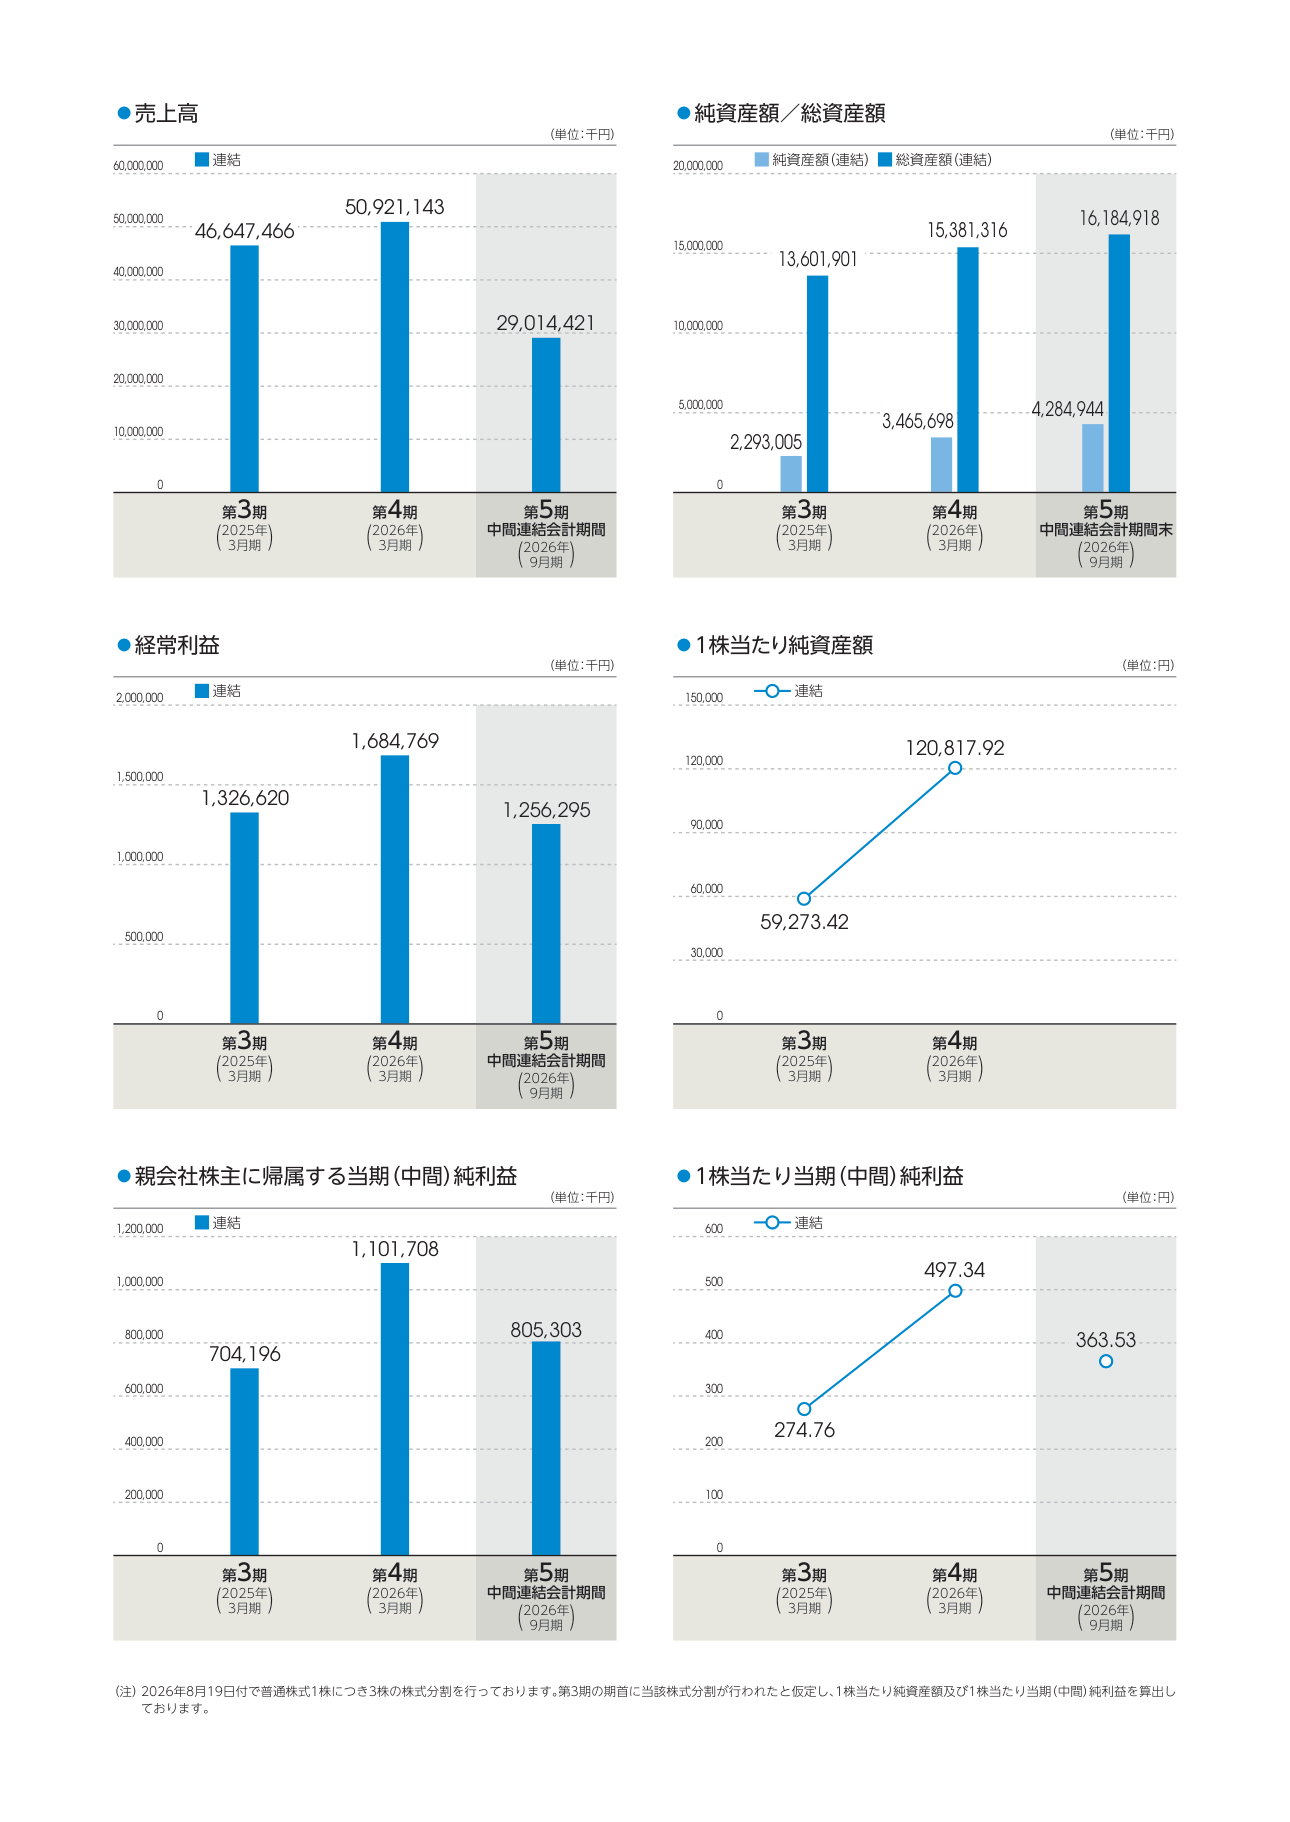
今期及び過去2期の売上高・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/03(会社予想) | 2026/03 | 2025/03 |
|---|---|---|---|
| 売上高 | 60,000(+17.8%) | 50,921(+9.2%) | 46,647(-) |
| 経常利益 | 2,380(+41.3%) | 1,685(+27.0%) | 1,327(-) |
| 最終利益 | 1,550(+40.7%) | 1,102(+56.4%) | 704(-) |
単位:百万円。2025/03の前期比は2024/03期の連結数値を確認できないため表示していません。
会社は今期に売上高60,000百万円(前期比17.8%増)、経常利益2,380百万円(41.3%増)、最終利益1,550百万円(40.7%増)を見込んでいます。中間実績の進捗率は売上高48.4%、最終利益52.0%で、利益は通期計画の半分を超えています。
成長の中心は戦略事業です。中でもデジタルパワーの売上高は前期12,150百万円に対し、今期19,800百万円を計画。系統用・産業用蓄電池の需要拡大が背景にあります。一方、会社は売上総利益率を前期11.5%から11.0%へ低下すると見込んでおり、増収と販管費の抑制を前提とした増益計画です。大型案件の納品・検収や低採算商材の構成比には注意が必要です。
PER比較
想定価格3,470円の予想PERは5.70倍ですが、予想最終利益1,550百万円を上場時株式数3,371,212株で割ると、参考EPSは459.78円、参考PERは7.55倍となります。上場後の株式数で価格を比較する際はこちらも重視します。
参考企業にはIT流通が近いダイワボウHD、PC販売・技術サービスのアプライド、機器販売・ITサービスのキヤノンMJも選びました。
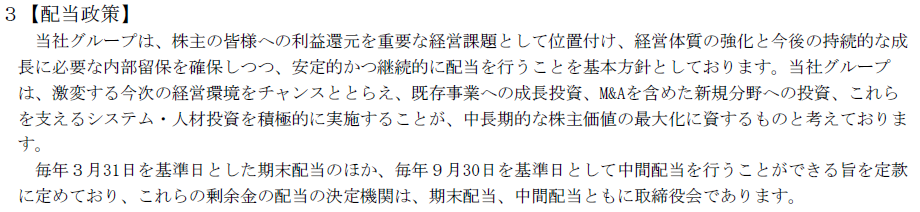
11/16終値でのPERは
ダイワボウHD(東P・3107): 11.04
アプライド(東S・3020): 5.39
キヤノンマーケティングジャパン(東P・8060): 18.89
となっており、IGホールディングスの上場時株式数ベースの参考PER7.55倍はダイワボウHDやキヤノンMJより低く、アプライドより高い水準です。大幅な増収増益予想を踏まえると、価格には一定の割安感があります。
評価(スタンス)
売上、利益ともに右肩上がりで成長を続けており、今期も大幅増収増益予想です。上場時株式数ベースでも割安感のある価格設定とロックアップには価格での解除条件がなく、評価できるポイントが多くあります。
一方で懸念材料としては、吸収金額は50億円超と軽くはなく、12月18日はBerry、コネクティとの3社同日上場となり、買い・関心の分散が挙げられます。
1単元が35万円弱とやや大きめであり、同じ騰落率でも、1単元当たりの損益額が大きくなるため、プラス・マイナスの判断が分かれるところだと考えていますが、割安感のある価格設定ということから、私はあまり気にしていません。
大幅増収増益予想で割安感があるなどプラス材料が多く、3社同日上場ではありますが、IG HDに分があると考え、現時点での評価(参加スタンス)はやや積極的なB(主幹事+主幹事の委託幹事を優先して申し込み)と致します。