銘柄概要
顧客データを使って販促を支援する「AIMSTAR」、店舗分析の「ミセシル・Zero」、電話応答を自動化する「電話放送局」を展開しています。
| 銘柄名 | 株式会社 GROWTH VERSE |
| 証券コード | 710A |
| 市場 | 東証グロース |
| 業種 | 情報・通信業 |
| 公募 | 580,000株 |
| 売出 | 610,700株 |
| O.A. | 178,600株 |
| 公募・売出(O.A.含む)合計 | 1,369,300株 |
| オファリングレシオ | 22.34% |
| 想定価格 | 1,890円 |
| 吸収金額 | 25.88億円 |
| ロックアップ | 90日/180日(2027/3/17、2027/6/15まで) |
| 解除条件 | 公開価格の1.5倍(90日対象の5株主) |
| 親引け | 無 |
| 海外売り | 無 |
スケジュール
| 仮条件決定 | 12/2 |
| BB開始 | 12/3 |
| BB終了 | 12/9 |
| 公開価格決定 | 12/10 |
| 購入開始 | 12/11 |
| 購入終了 | 12/16 |
| 上場日 | 12/18 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| SBI証券 | 主幹事 |
| みずほ証券 | |
| 東海東京証券 | |
| 松井証券 | |
| FFG証券 | |
| 岡三証券 | |
| 九州FG証券 | |
| 極東証券 | |
| 静銀ティーエム証券 | |
| マネックス証券 | |
| 丸三証券 | |
| SBIネオトレード証券 | 委託幹事、未確定 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
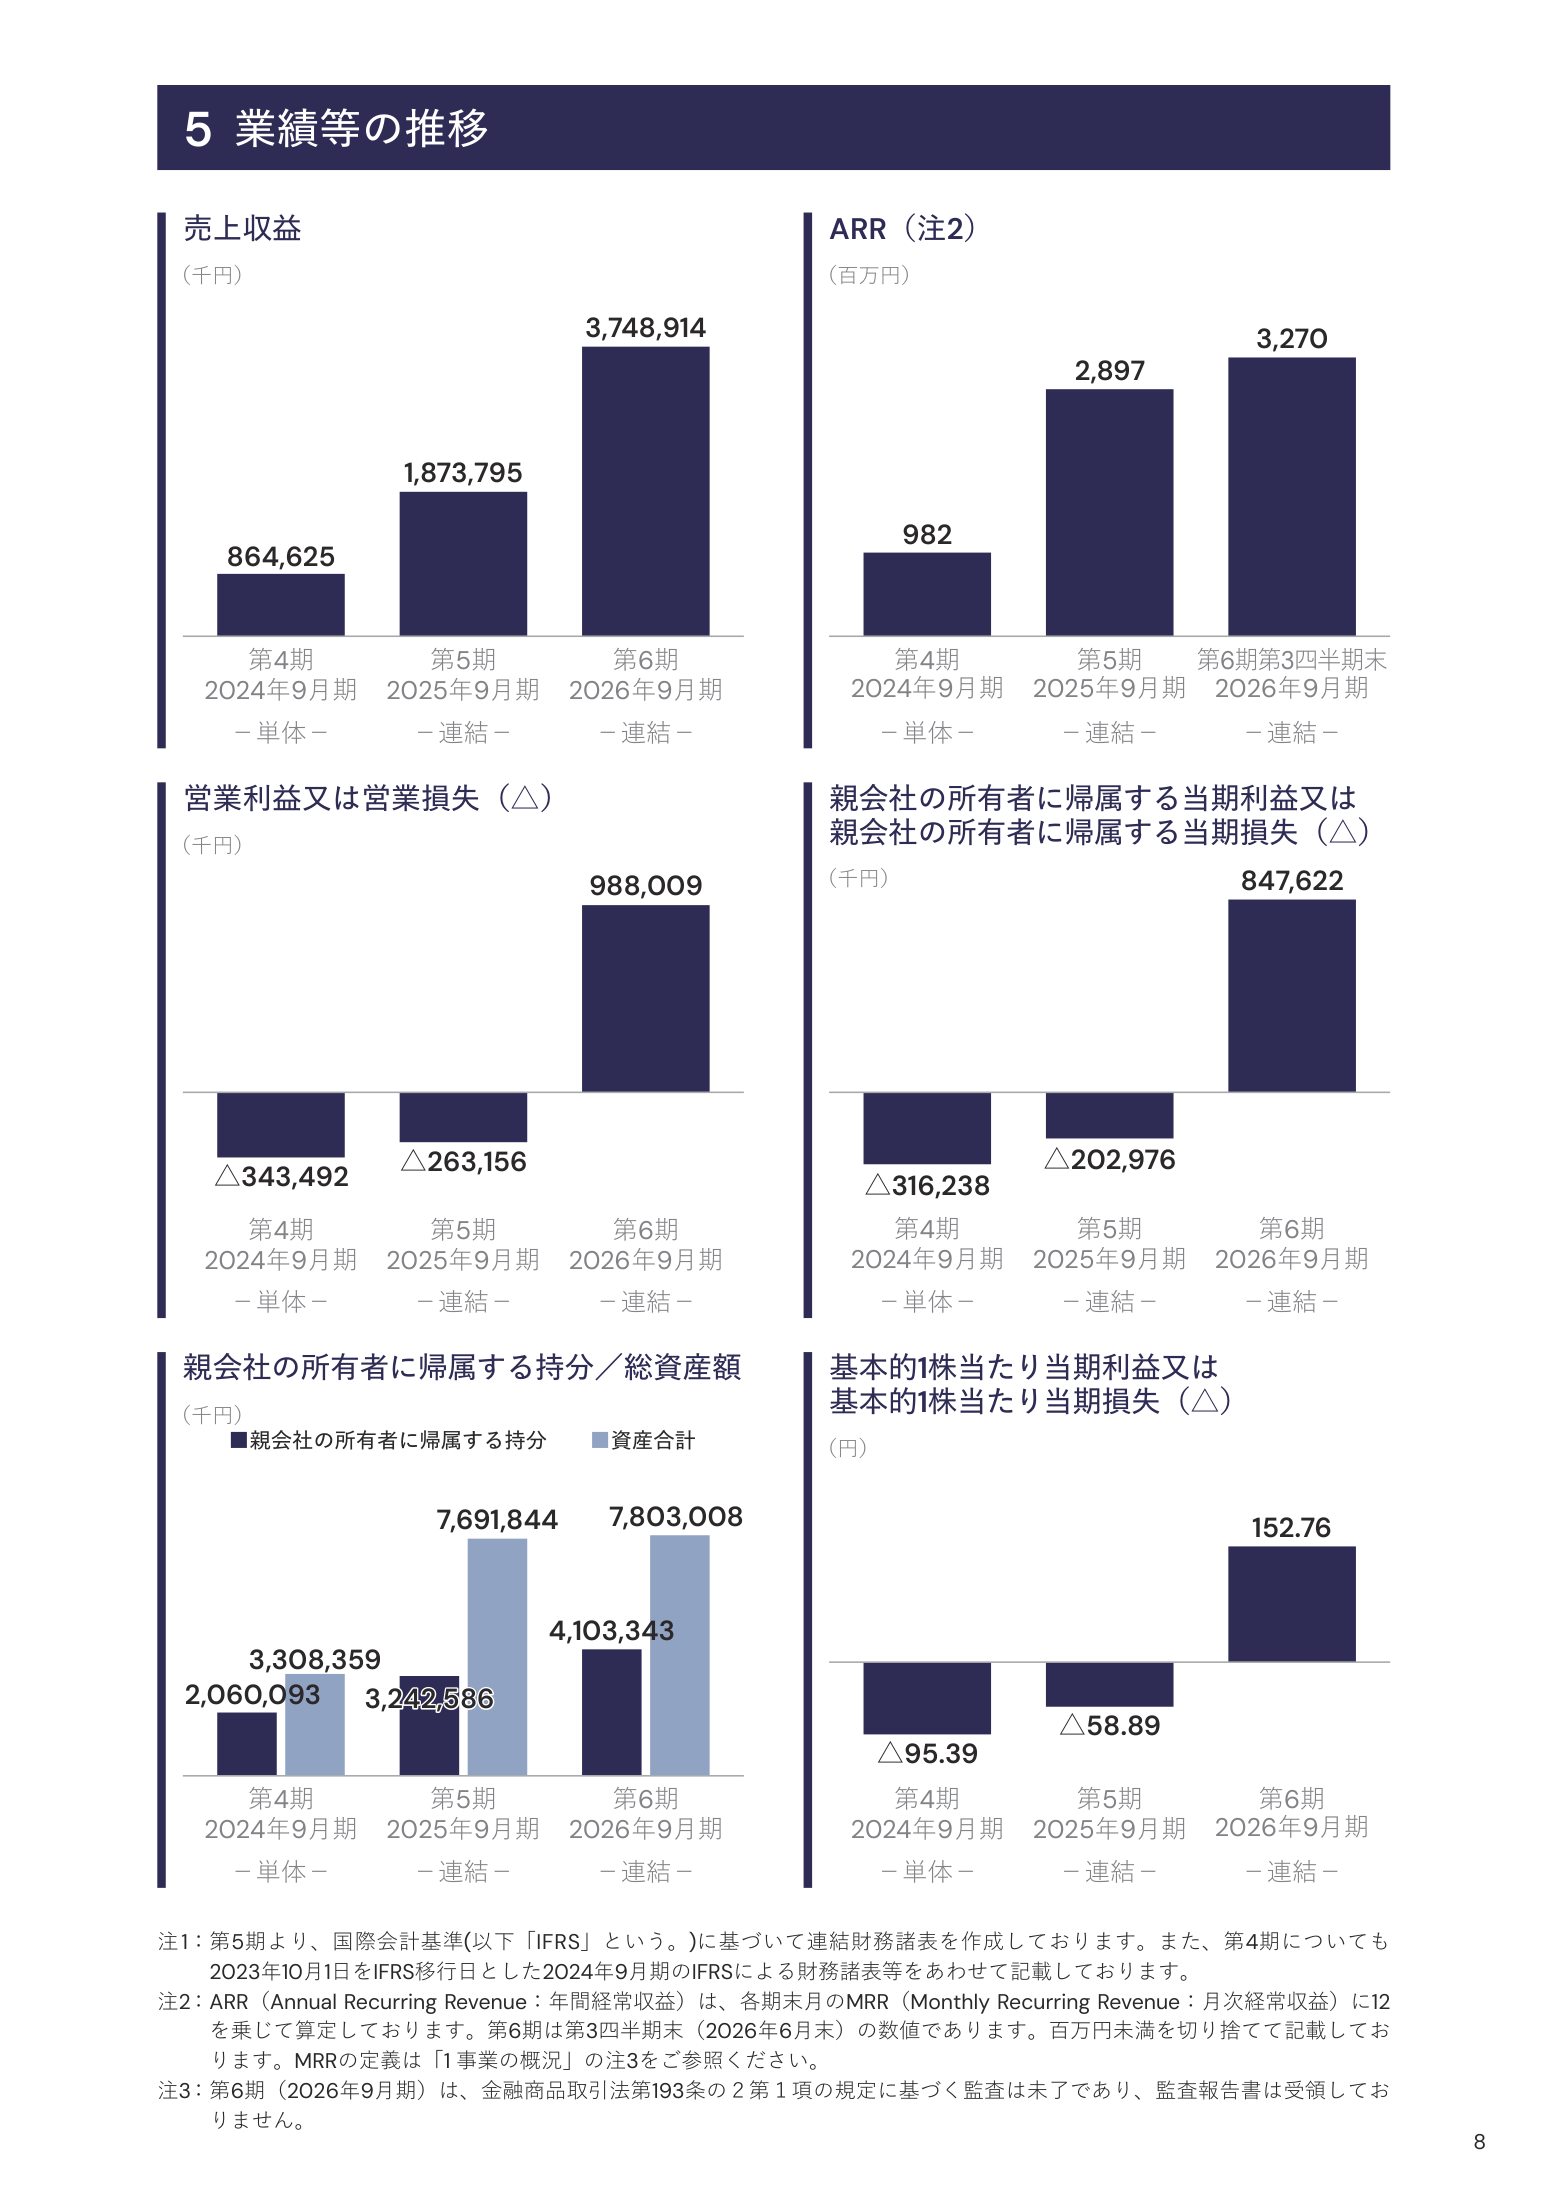
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/09(予想) | 12.43 | - | 152.00 | - |
| 2026/09 | 12.37 | 2.56 | 152.76 | 739.53 |
| 2025/09 | -(マイナス) | 11.41 | -58.89 | 165.66 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/09 | - | - |
| 2026/09 | - | - |
| 2025/09 | - | - |
評価・スタンス
目論見書について
・事業の概要等
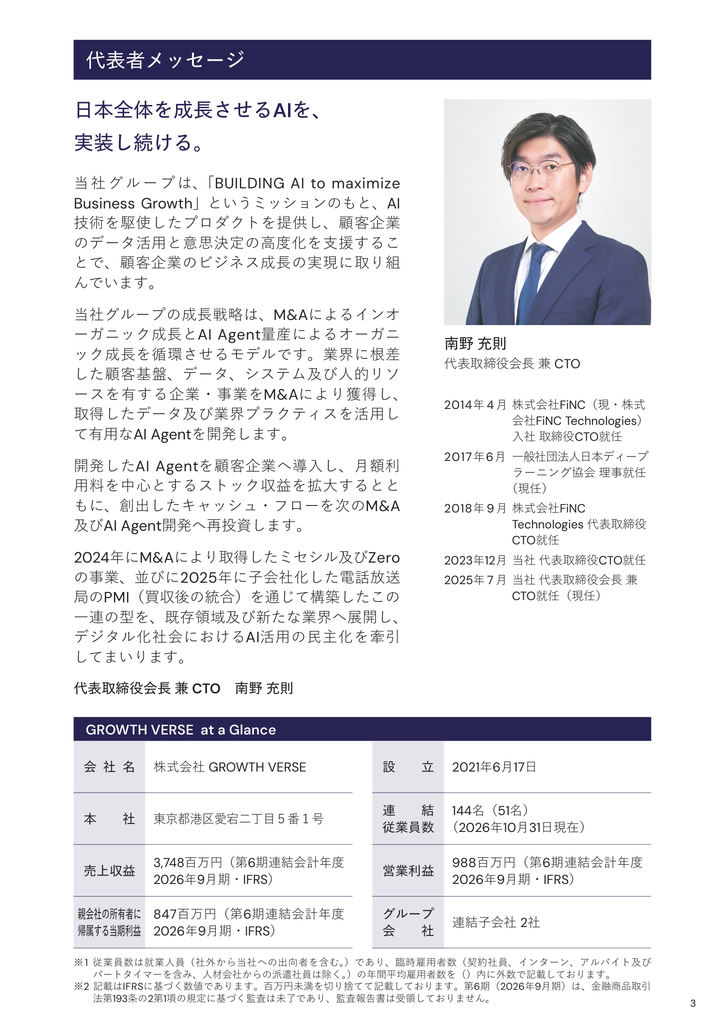
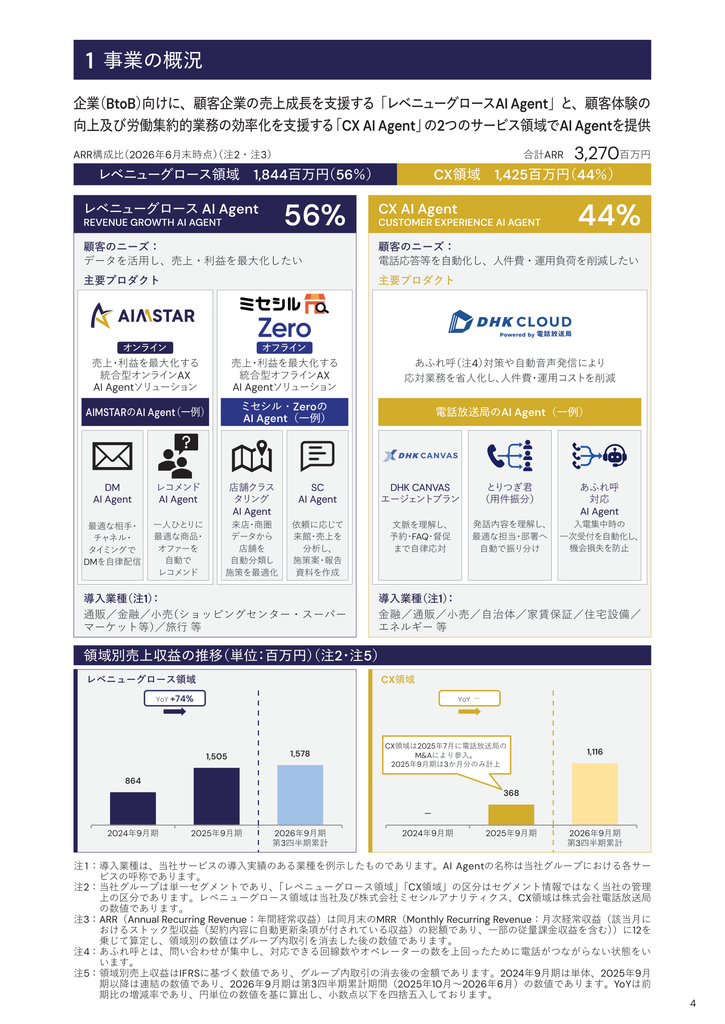
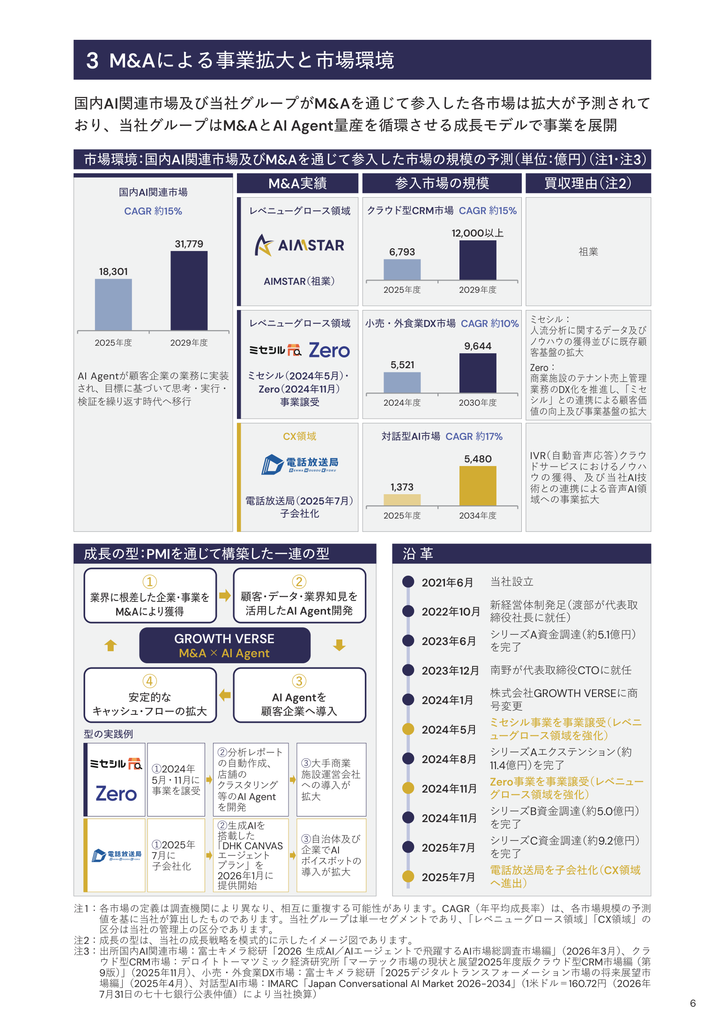
データとAIを活用し、企業の販促や店舗運営、電話対応を支援するグループです。マーケティング領域では顧客データを販促に活用する「AIMSTAR」、小売領域では店舗分析などを支援する「ミセシル」「Zero」、音声領域では電話応答を自動化する「電話放送局」のサービスを展開しています。
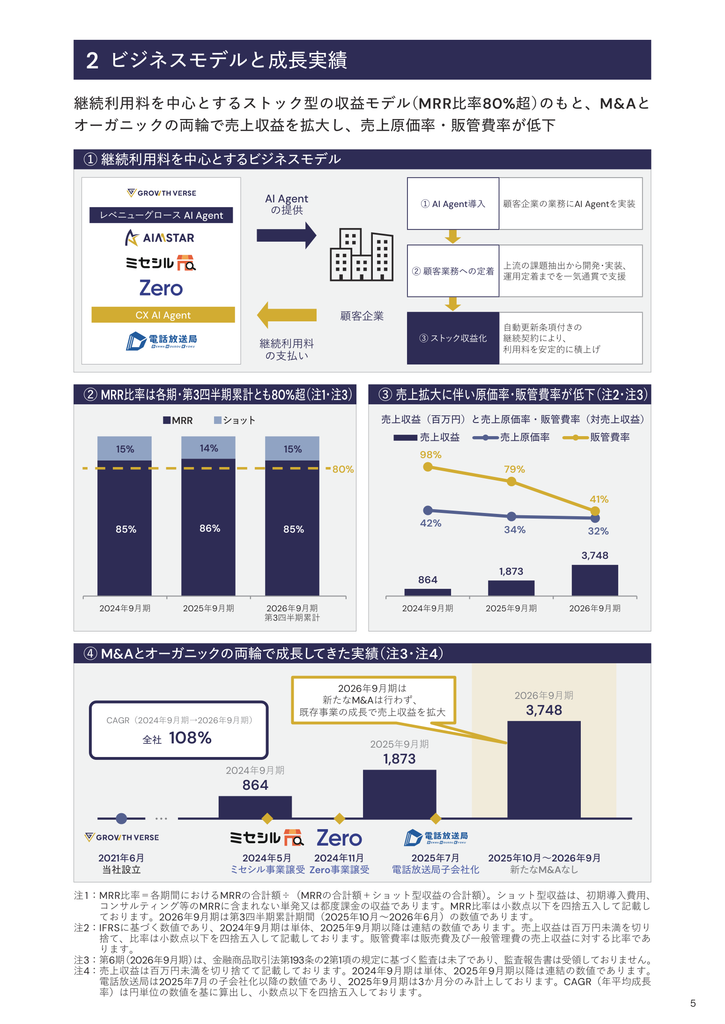
2025/09期の売上収益1,874百万円のうち、AIMSTARが1,181百万円を占めました。買収した事業は前期と当期で業績に含まれる期間が異なるため、売上収益の伸びには買収効果も含まれます。買収資金の借入負担に加え、買収先の収益が計画を下回った場合ののれんの減損にも注意が必要です。
業績について
今期及び過去2期の売上収益・営業利益・親会社の所有者に帰属する当期利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/09(予想) | 2026/09 | 2025/09 |
|---|---|---|---|
| 売上収益 | 4,575(+22.1%) | 3,749(+100.1%) | 1,874(ー) |
| 営業利益 | 1,036(+4.9%) | 988(黒字転換) | -263(ー) |
| 最終利益 | 912(+7.7%) | 848(黒字転換) | -203(ー) |
単位:百万円。2025/09の前期比は2024/09期の連結数値を確認できないため表示していません。
2027/09期は売上収益4,575百万円(前期比22.1%増)、営業利益1,036百万円(同4.9%増)、最終利益912百万円(同7.7%増)を見込んでいます。既存顧客へのAIサービスの追加導入や電話応答の従量課金収益の増加が増収の柱です。一方、販管費は38.0%増を見込み、営業利益率は26.4%から22.6%に低下する計画です。
PER比較
想定価格1,890円での2027/09期 予想PERは12.43倍ですが、同じ利益を上場時株式数6,128,578株で割ると参考EPSは148.81円、参考PERは12.70倍です。
参考企業には販促のデータ活用で近いプラスアルファ・コンサルティングとAI導入支援のヘッドウォータースを選びました。
11/18終値での予想PERは
プラスアルファ・コンサルティング(東P・4071): 16.63
ヘッドウォータース(東G・4011): 22.62
となっており、上場時の株式数で見た参考PER12.70倍でも2社より割安な価格設定に見えます。
評価(スタンス)
前期に黒字化したばかりでの上場ですが、今期予想は売上収益は20%超の大幅増収予想ながら、販管費の増加などから営業利益は5%弱、最終利益は8%弱の増益予想に留まっています。
まさかの12/18の4社目ということで、初値買いの資金や関心は分散というよりも上場ラッシュ時期にみられる選別傾向から、強いものはより強く、弱いものはより弱くという結果になることが想定されます。
割安感のある価格設定に感じますが、増益率は物足りない印象で、更には90日間のロックアップ5株主に公開価格の1.5倍以上での解除条件が付されており積極的に当選を狙う気持ちにはなりませんでした。
更に、SBIが主幹事ということで、握力の弱い個人投資家に割り振られる株数が多くなる可能性があり、初値売りが多く、初値が抑えられる懸念もあります。
現時点での評価(参加スタンス)は保守的参加のC(SBI+余力不要かつ辞退ペナルティのない証券会社のみ申し込み)と致します。