銘柄概要
ゼラチンやペクチンなどを食品メーカーに販売しています。素材の組み合わせを設計するブレンド製剤販売、食感を起点にした商品開発支援やODM(顧客の販売する食品及び化粧品を自社で設計・開発し、委託製造を管理すること)も手掛けます。
| 銘柄名 | ユニテックフーズ株式会社 |
| 証券コード | 711A |
| 市場 | 東証スタンダード |
| 業種 | 卸売業 |
| 公募 | 300,000株 |
| 売出 | 1,507,900株 |
| O.A. | 271,100株 |
| 公募・売出(O.A.含む)合計 | 2,079,000株 |
| オファリングレシオ | 33.00% |
| 想定価格 | 1,180円 |
| 吸収金額 | 24.53億円 |
| ロックアップ | 180日(2027/6/19まで) |
| 解除条件 | 価格での解除なし |
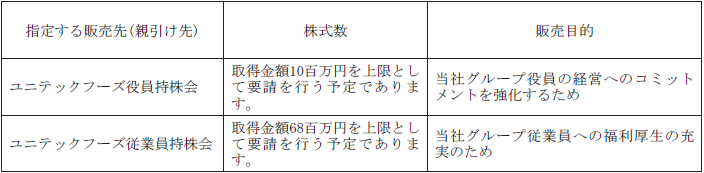
| 親引け | 有(上限0.78億円≒66,000株) |
| 海外売り | 無 |
スケジュール
| 仮条件決定 | 12/4 |
| BB開始 | 12/7 |
| BB終了 | 12/10 |
| 公開価格決定 | 12/11 |
| 購入開始 | 12/14 |
| 購入終了 | 12/17 |
| 上場日 | 12/22 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 野村證券 | 主幹事 |
| 東海東京証券 | |
| SBI証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
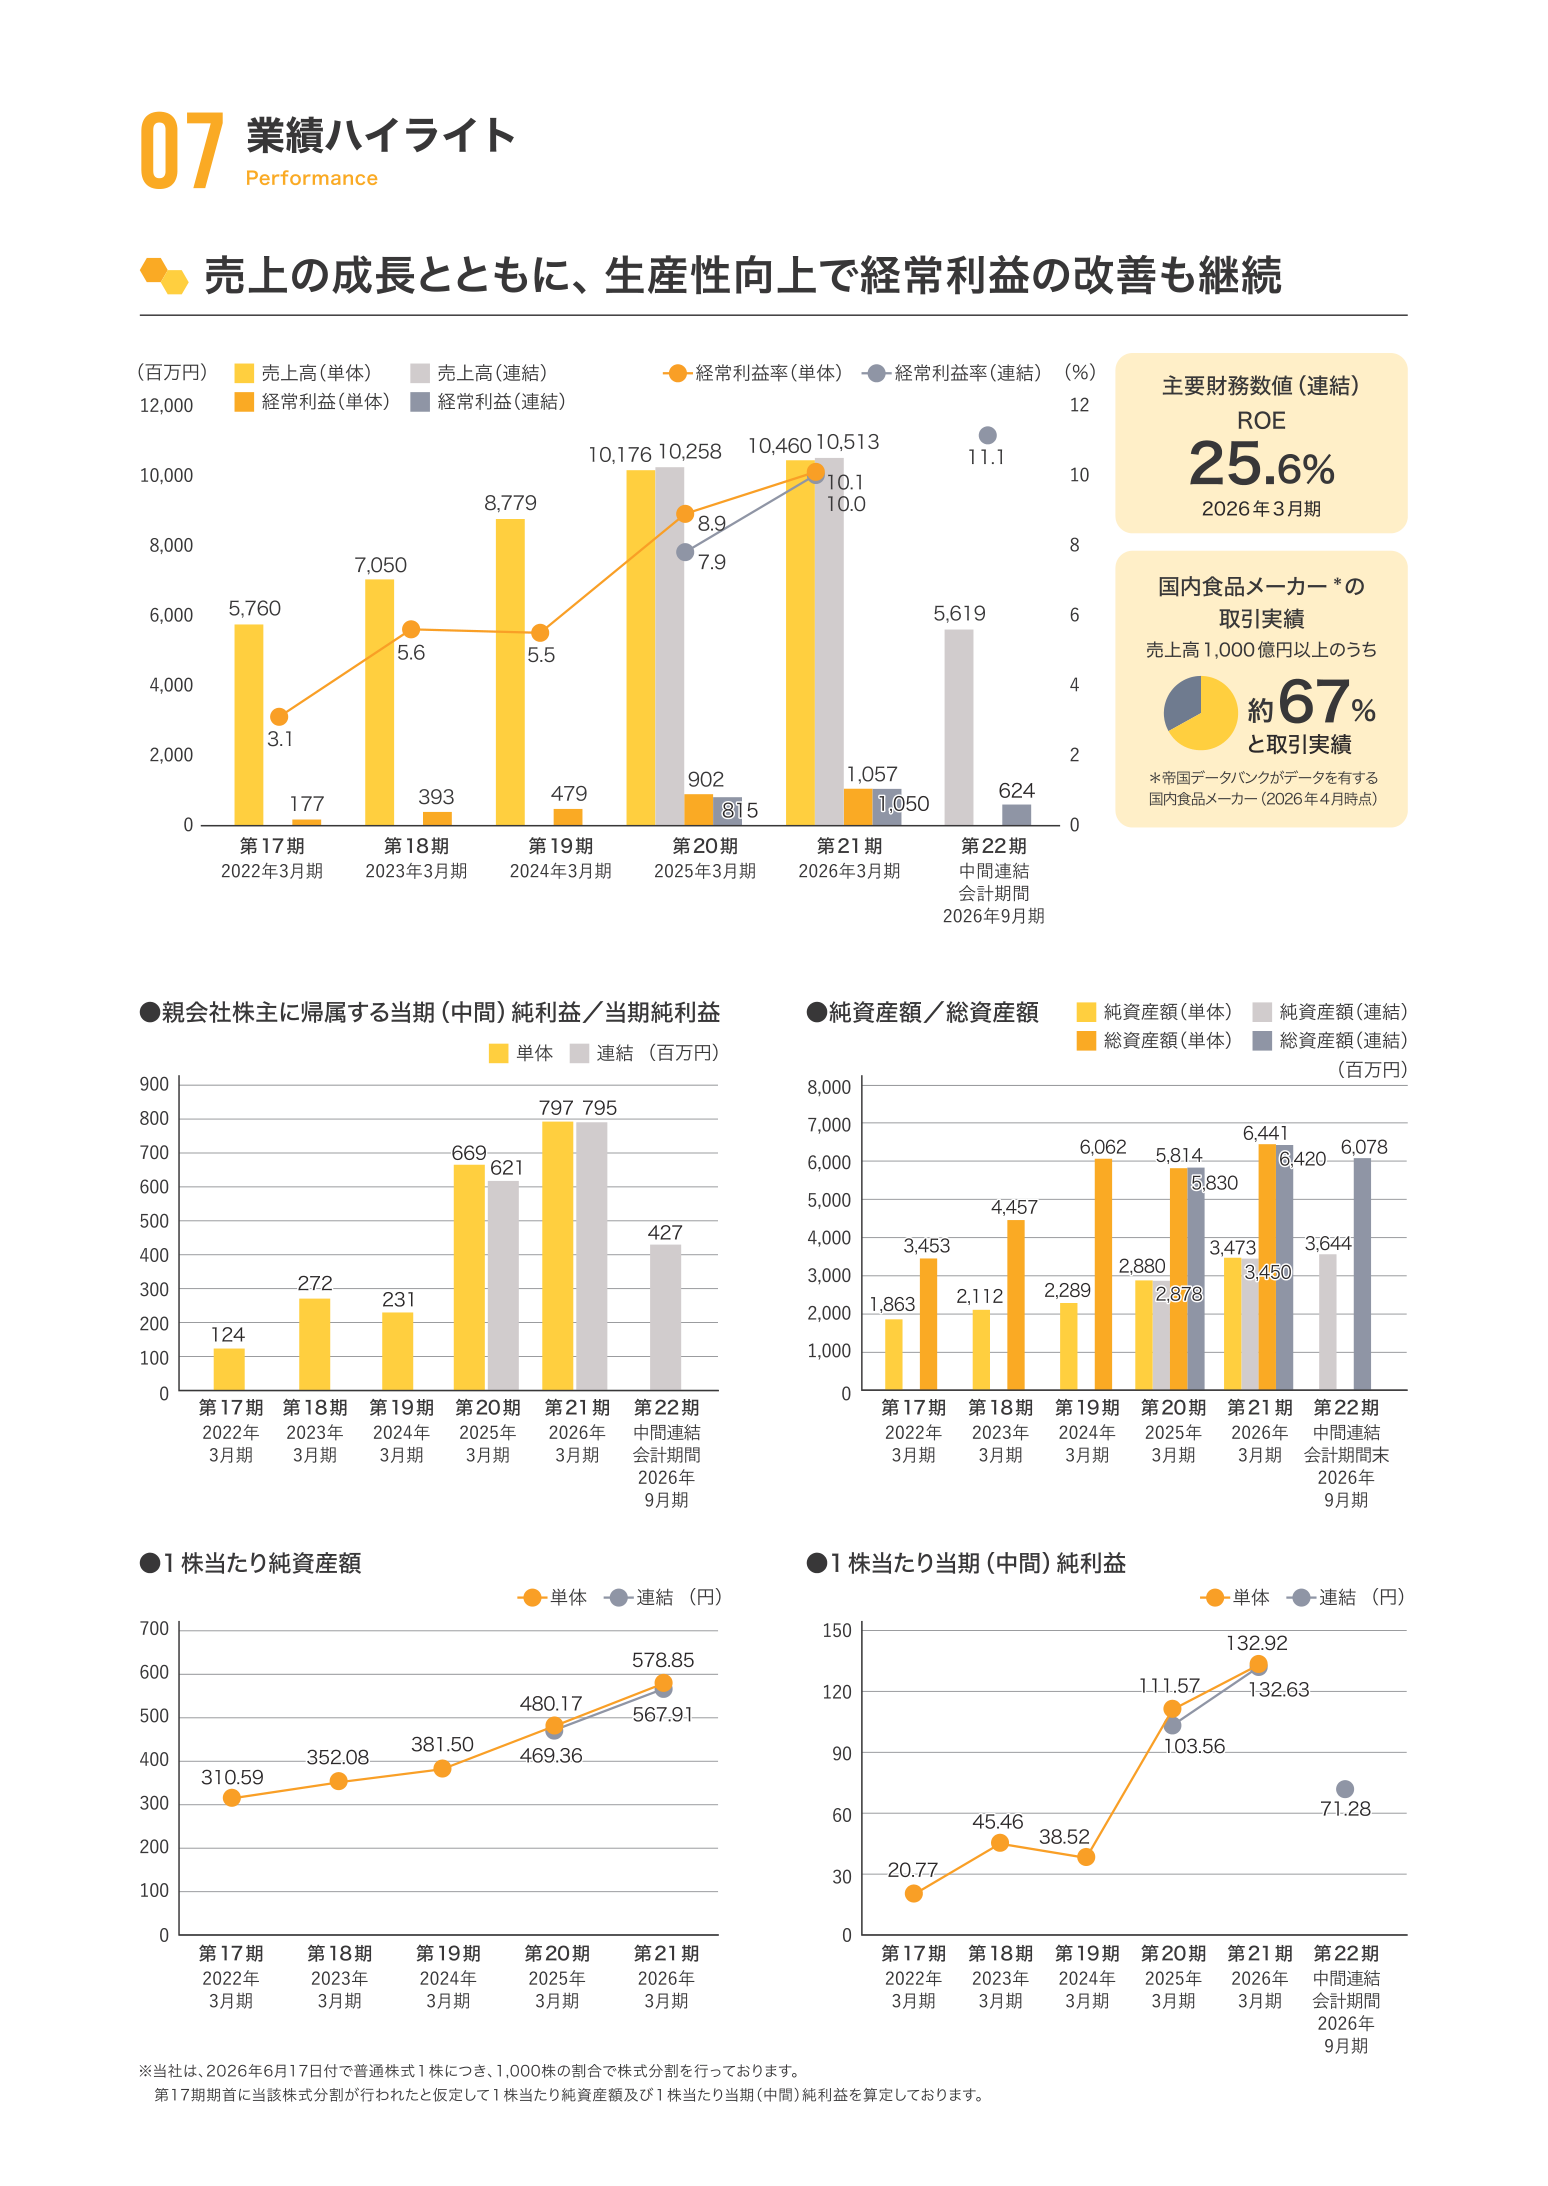
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/03(予想) | 8.81 | - | 133.93 | - |
| 2026/03 | 8.90 | 2.08 | 132.63 | 567.91 |
| 2025/03 | 11.39 | 2.51 | 103.56 | 469.36 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/03(予想) | 66.97 | 5.68% |
| 2026/03 | 39.70 | 3.36% |
| 2025/03 | 34.23 | 2.90% |
評価・スタンス
目論見書について
・事業の概要等
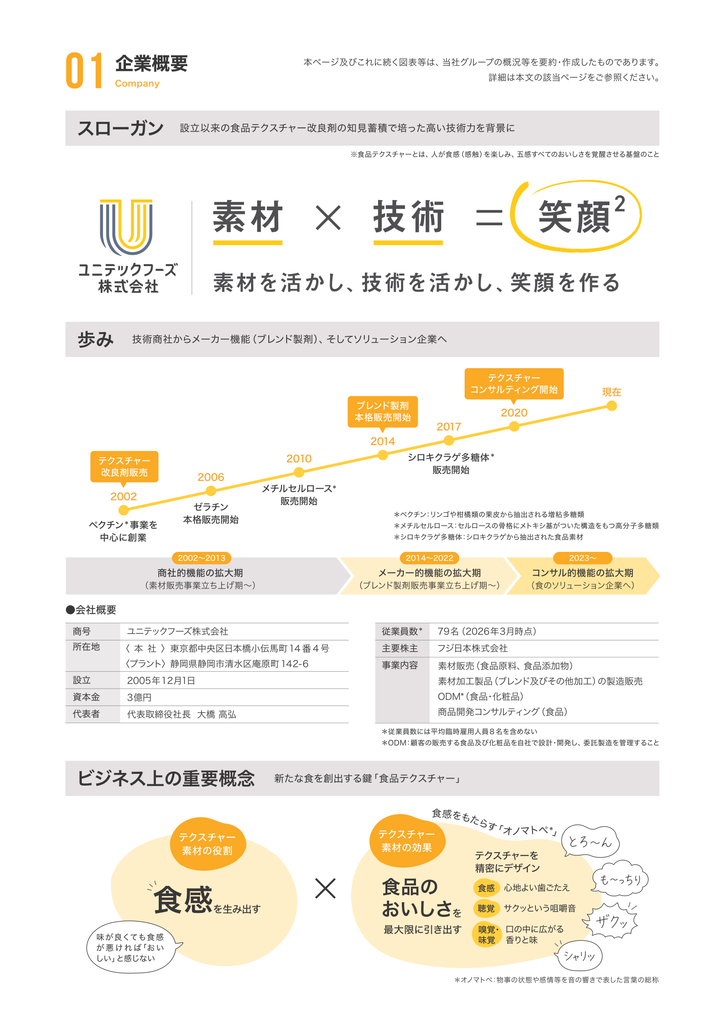
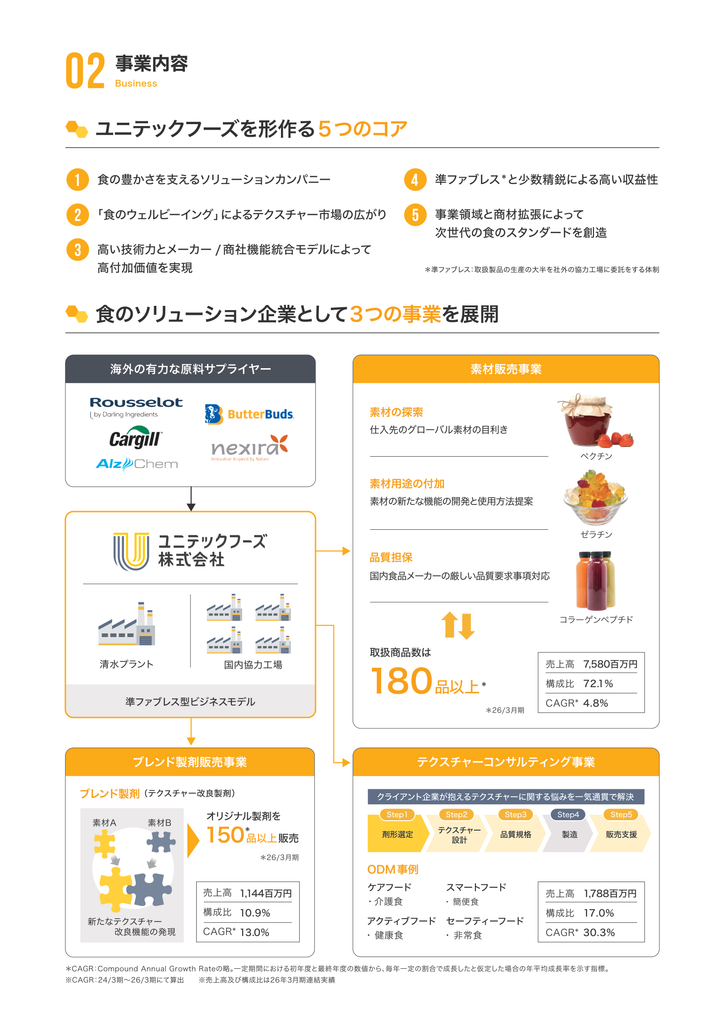
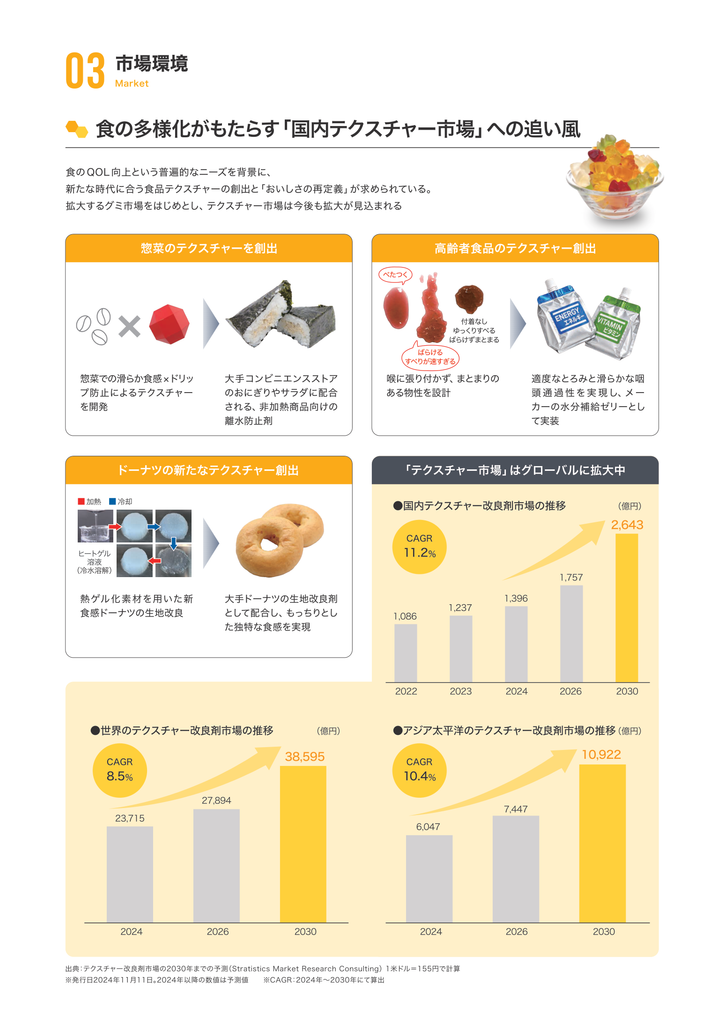
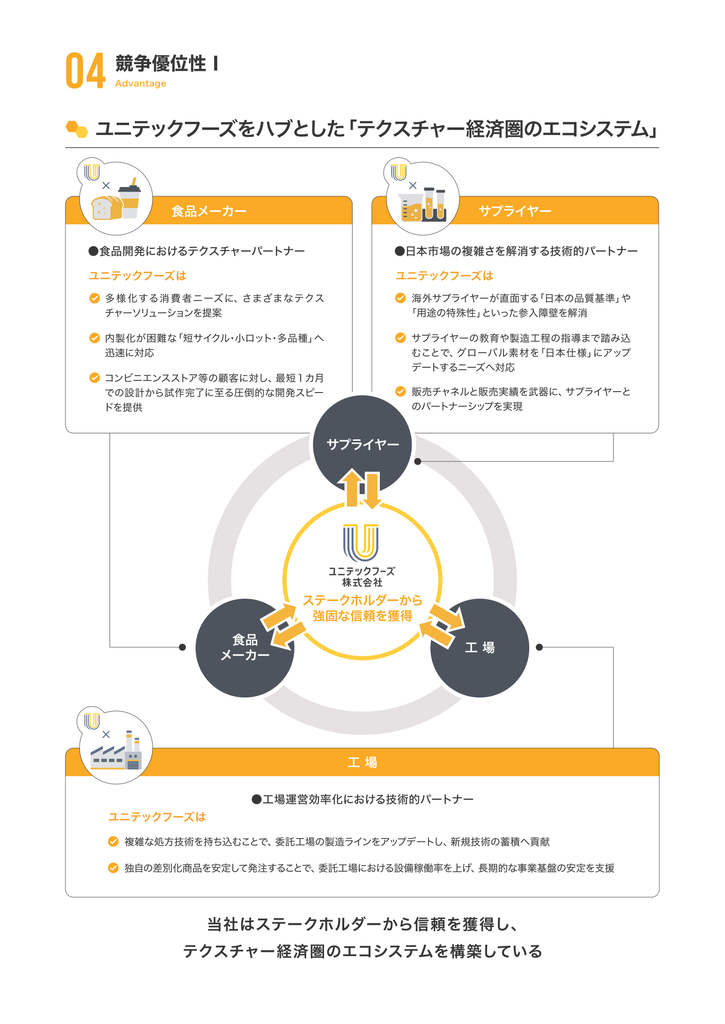
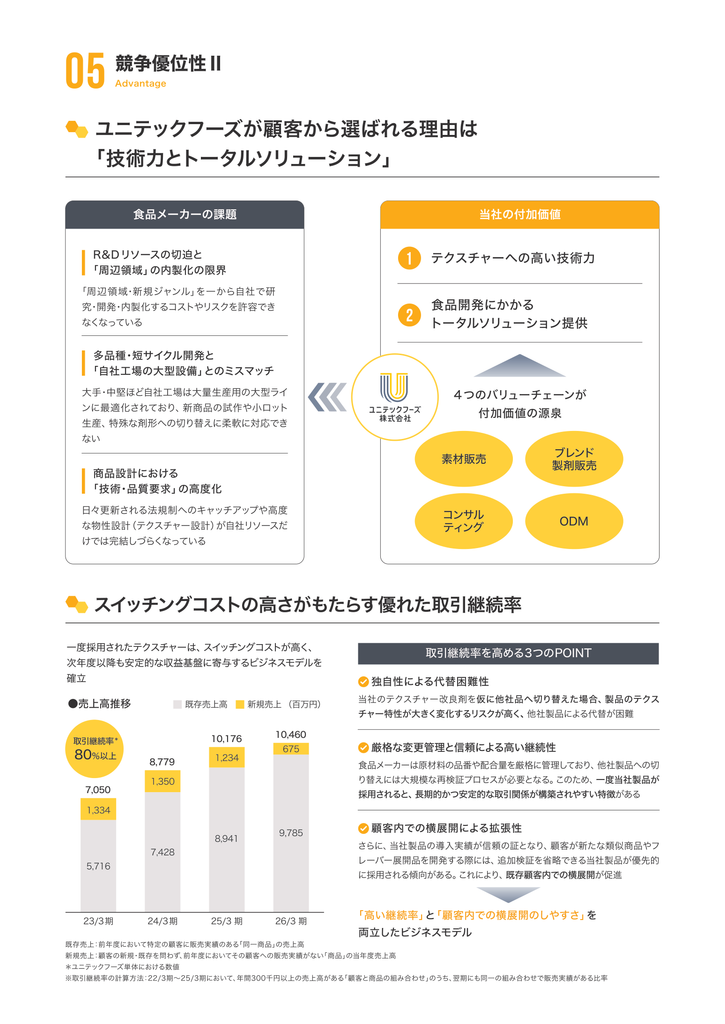
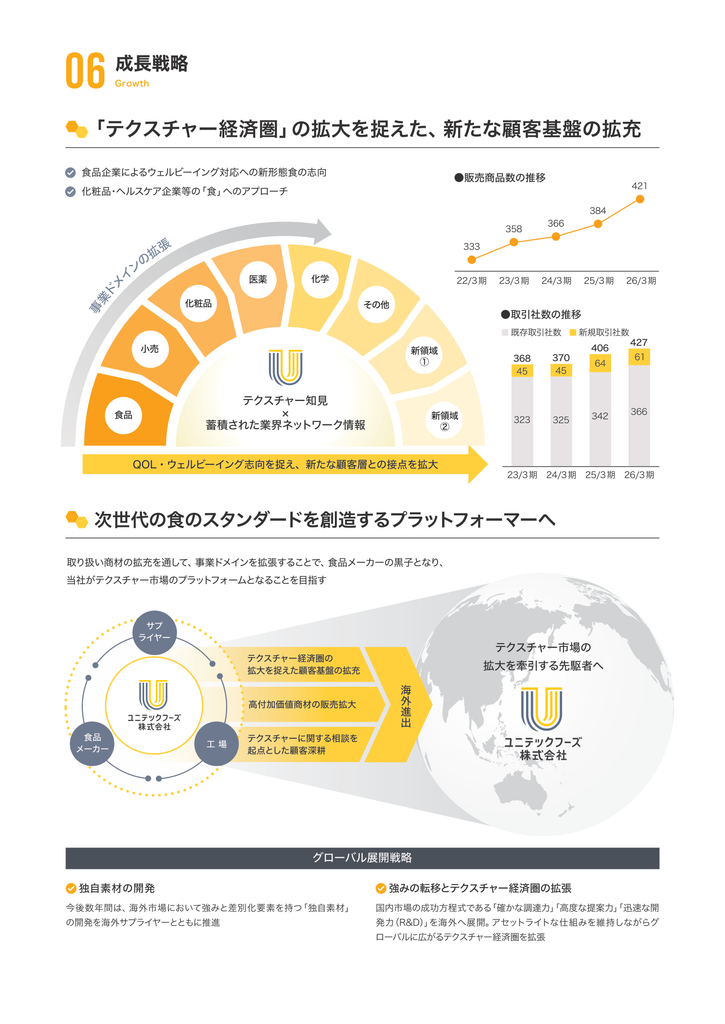
ゼラチンやペクチンなどを食品メーカーに販売し、素材の配合から食感の設計、商品の企画・製造受託まで手掛けています。例えば、中食向けには時間がたっても食感を保てるよう、用途に合わせて素材を組み合わせます。
2026/03期は連結売上高10,514百万円のうち、素材販売が7,581百万円と約72%を占めました。海外からの素材調達が多く、為替や仕入価格の変動を販売価格に反映するまでに時間がかかると、利益率を圧迫する恐れがあります。
業績について
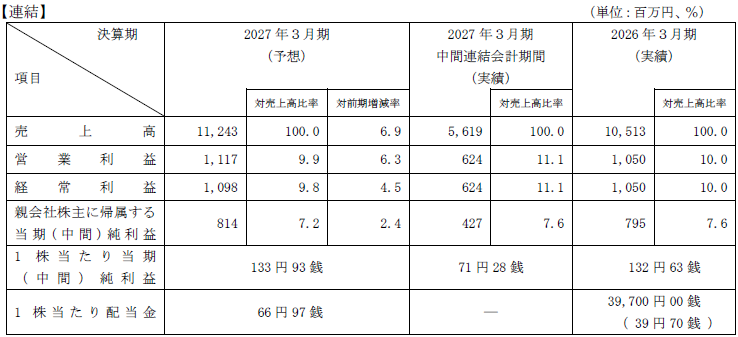
今期及び過去2期の売上高・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/03(予想) | 2026/03 | 2025/03 |
|---|---|---|---|
| 売上高 | 11,243(+6.9%) | 10,514(+2.5%) | 10,259(ー) |
| 経常利益 | 1,098(+4.5%) | 1,051(+28.9%) | 816(ー) |
| 最終利益 | 814(+2.4%) | 796(+28.1%) | 621(ー) |
単位:百万円。2025/03の前期比は2024/03期の連結数値を確認できないため表示していません。
2027/03期の会社予想は売上高11,243百万円(前期比6.9%増)、経常利益1,098百万円(同4.5%増)、最終利益814百万円(同2.4%増)です。増収の中心はブレンド製剤で、中食向けの食感維持ニーズなどを背景に41.1%増を見込みます。仕入コストの上昇を価格改定で吸収し、物流の効率化で販管費の増加を2.1%に抑える計画です。
PER比較
想定価格1,180円の予想PERは8.81倍ですが、予想最終利益814百万円を上場時株式数6,300,000株で割ると、参考EPSは129.21円、参考PERは9.13倍となります。
参考企業には食品メーカー向け加工素材で近い仙波糖化工業と日本食品化工を選びました。
11/18終値でのPERは
仙波糖化工業(東S・2916): 11.69
日本食品化工(東S・2892): 14.42
となっており、参考PER9.13倍は2社より割安な価格設定に見えます。
評価(スタンス)
増収増益率は一桁%ではありますが、増収増益傾向でスタンダード市場ということで堅実に業績を積み上げています。
参考PERは比較した2社を下回り、株主にVCの姿がなくロックアップは価格での解除条件がないというのも安心材料の一つです。
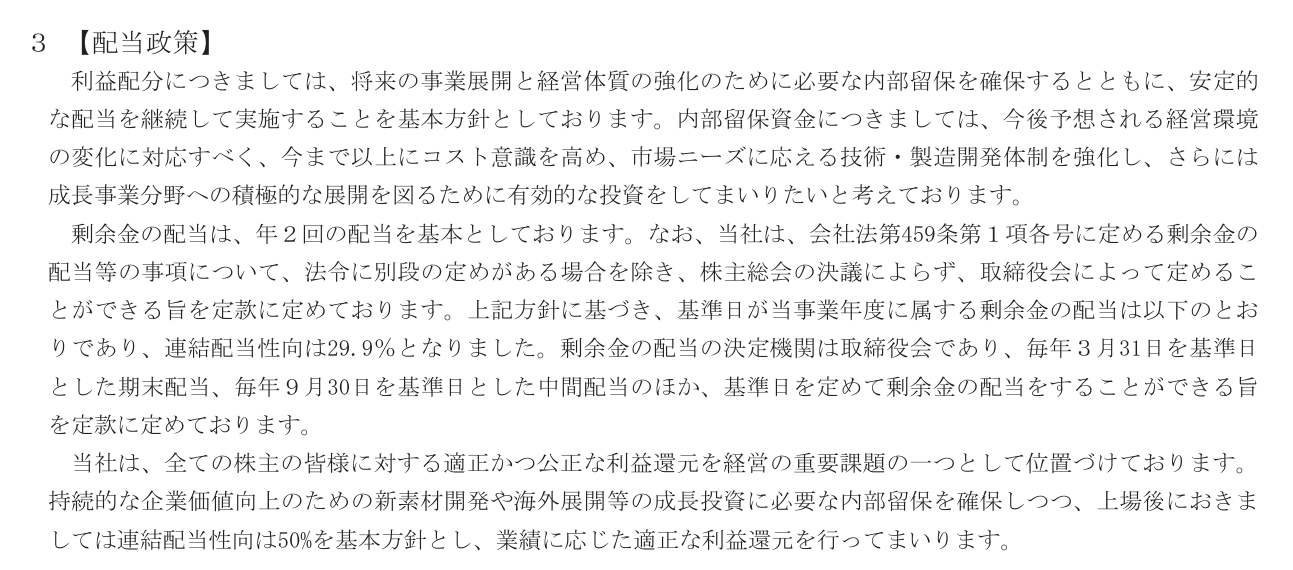
更に、上場後は連結配当性向50%を基本方針とし、今期配当は66.97円を予想しており、想定価格に対する利回りは5.68%に達します。当然、利益を上げられなければ配当も出せませんが、この配当は支えになりそうです。
敢えて挙げるとすればIPOとしては地味というくらいで目立ったマイナス面がありません。
強気の仮条件で大幅引き上げには要警戒ですが、現時点での評価(参加スタンス)はやや積極的なB(主幹事+主幹事の委託幹事を優先して申し込み)と致します。