銘柄概要
事業内容:M&A仲介事業
| 銘柄名 | M&Aロイヤルアドバイザリー株式会社 |
| 証券コード | 669A |
| 市場 | 東証グロース |
| 業種 | サービス業 |
| 公募 | 50,000株 |
| 売出 | 8,684,000株 |
| O.A. | 1,310,100株 |
| 公募・売出(O.A.含む)合計 | 10,044,100株 |
| オファリングレシオ | 30.03% |
| 想定価格 | 210円 |
| 吸収金額 | 21.09億円 |
| ロックアップ | 180日(2027/5/31まで) |
| 解除条件 | 無 |
| 親引け | 有(上限873,400株・約1.83億円相当) |
| 海外売り | 無 |
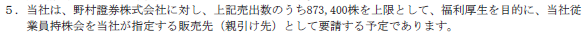
スケジュール
| 仮条件決定 | 2026/11/16 |
| BB開始 | 2026/11/17 |
| BB終了 | 2026/11/20 |
| 公開価格決定 | 2026/11/24 |
| 購入開始 | 2026/11/25 |
| 購入終了 | 2026/11/30 |
| 上場日 | 2026/12/03 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 野村證券 | 主幹事 |
| SBI証券 | |
| 楽天証券 | |
| マネックス証券 | |
| 松井証券 | |
| 丸三証券 | |
| 東海東京証券 | |
| Jトラストグローバル証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
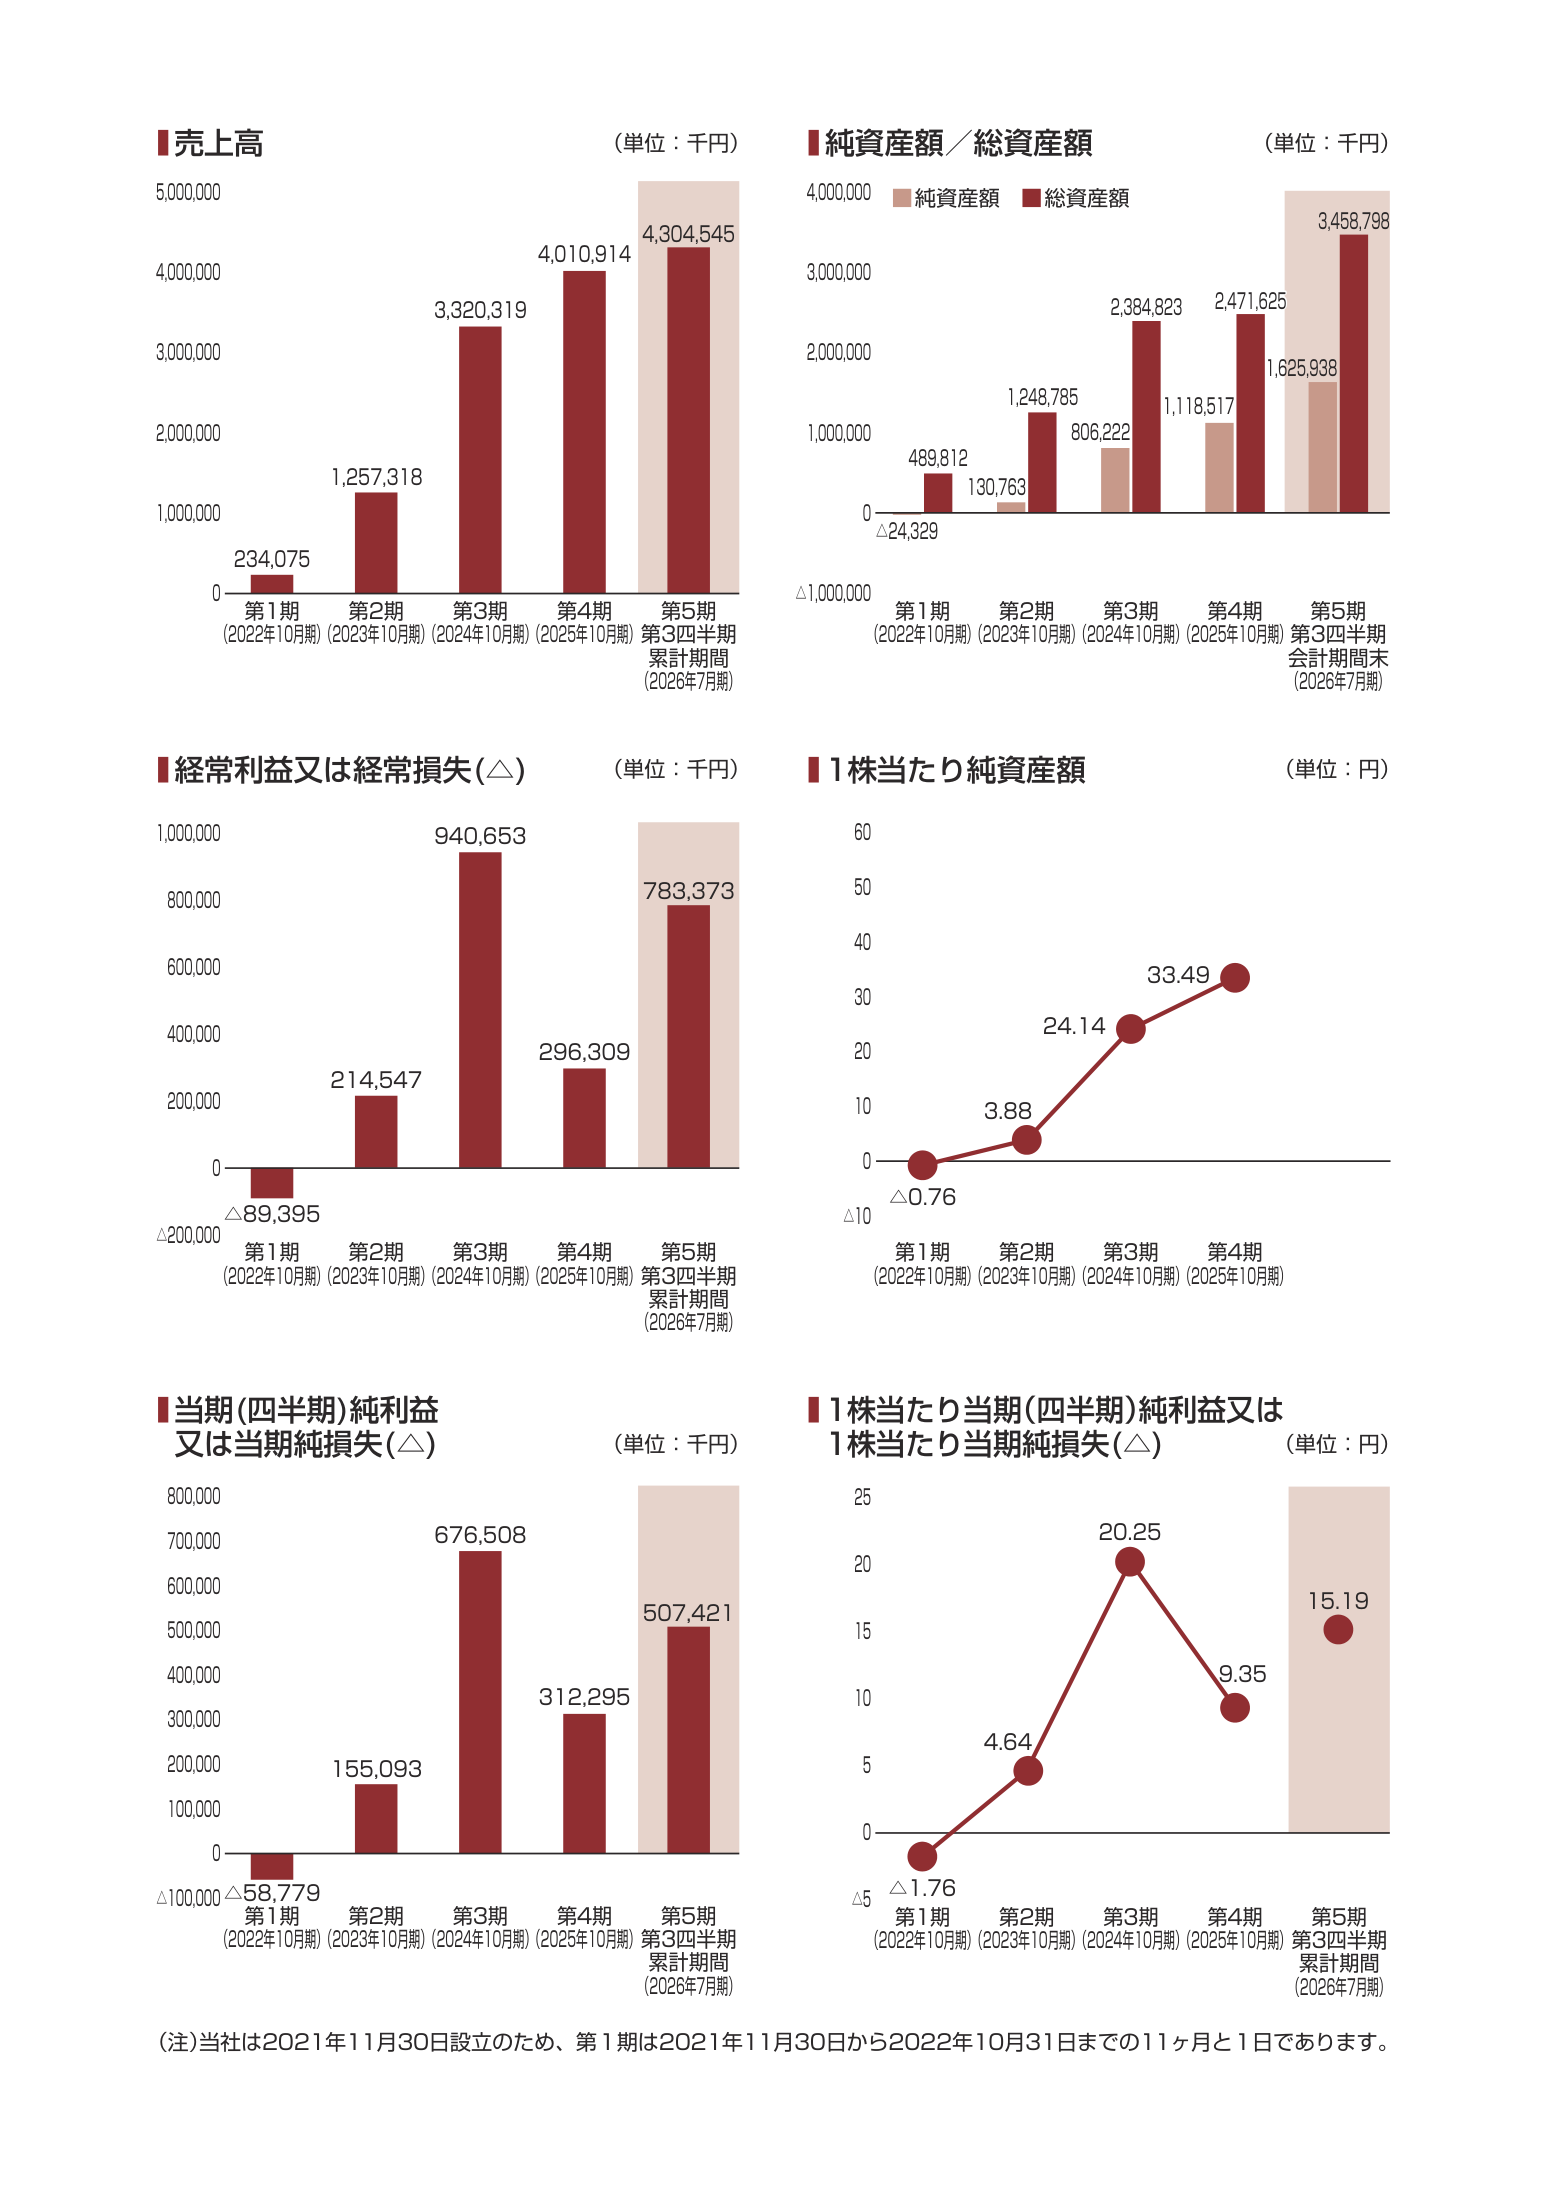
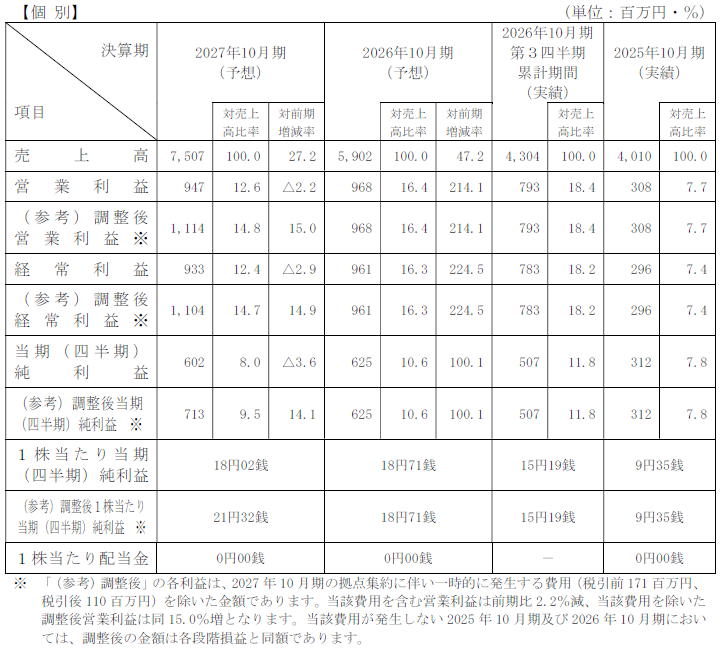
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期(単体) | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/10(予想) | 11.65 | - | 18.02 | - |
| 2026/10(予想) | 11.22 | - | 18.71 | - |
| 2025/10(実績) | 22.46 | 6.27 | 9.35 | 33.49 |
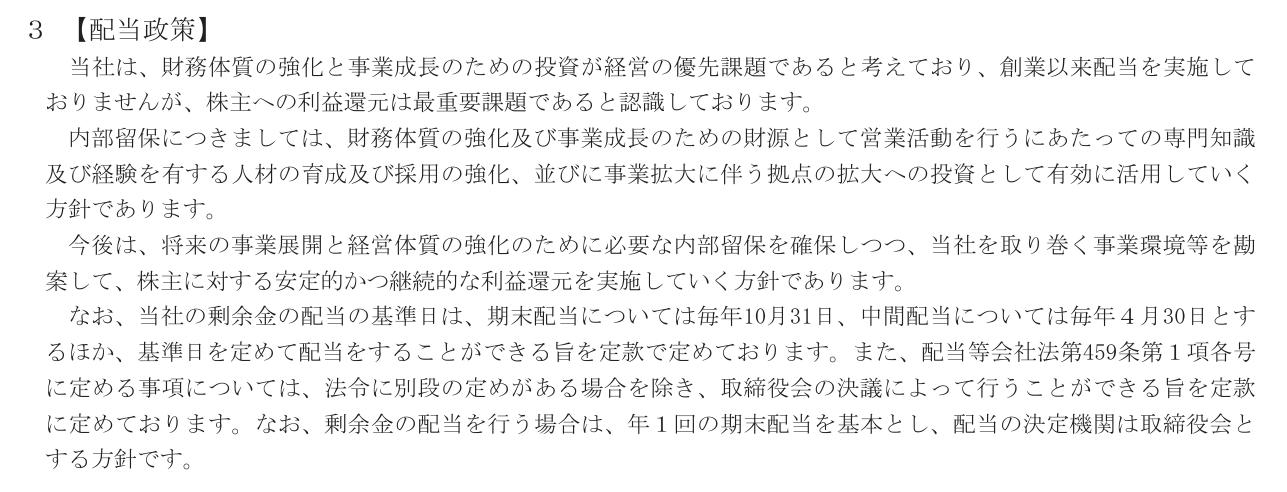
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/10(会社予想) | - | - |
| 2026/10(会社予想) | - | - |
| 2025/10(実績) | - | - |
評価・スタンス
目論見書について
・事業の概要等
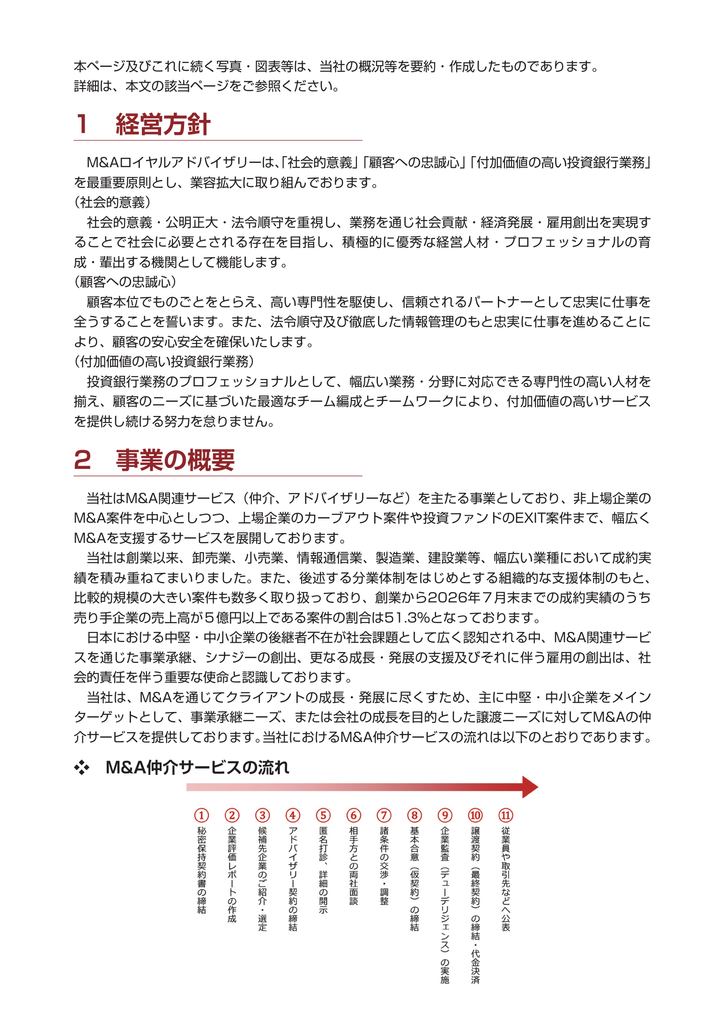
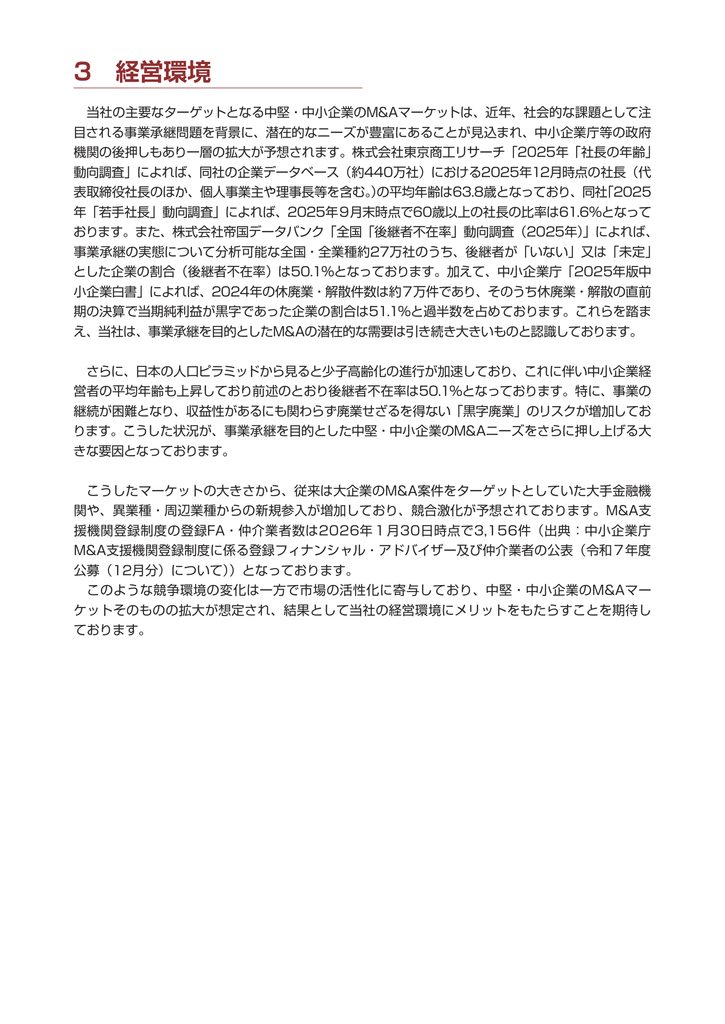
中堅・中小企業を中心に、事業承継や成長戦略に伴うM&Aの仲介・アドバイザリーサービスを提供しています。特定業種に絞らず、案件の開拓から相手先探索、条件交渉、成約までを支援する事業です。
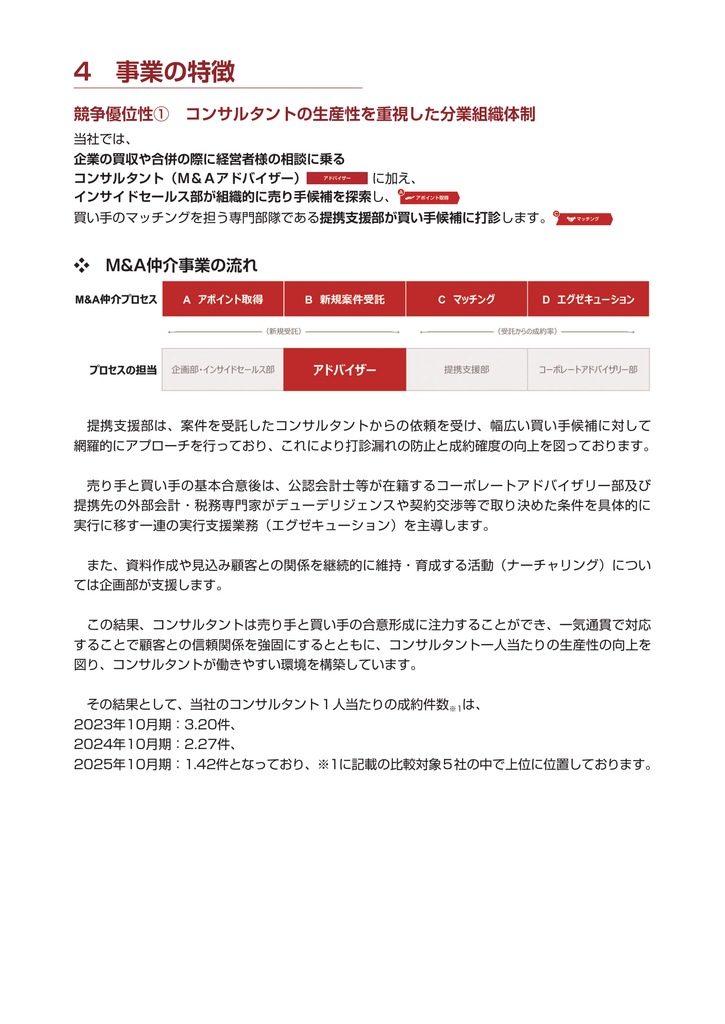
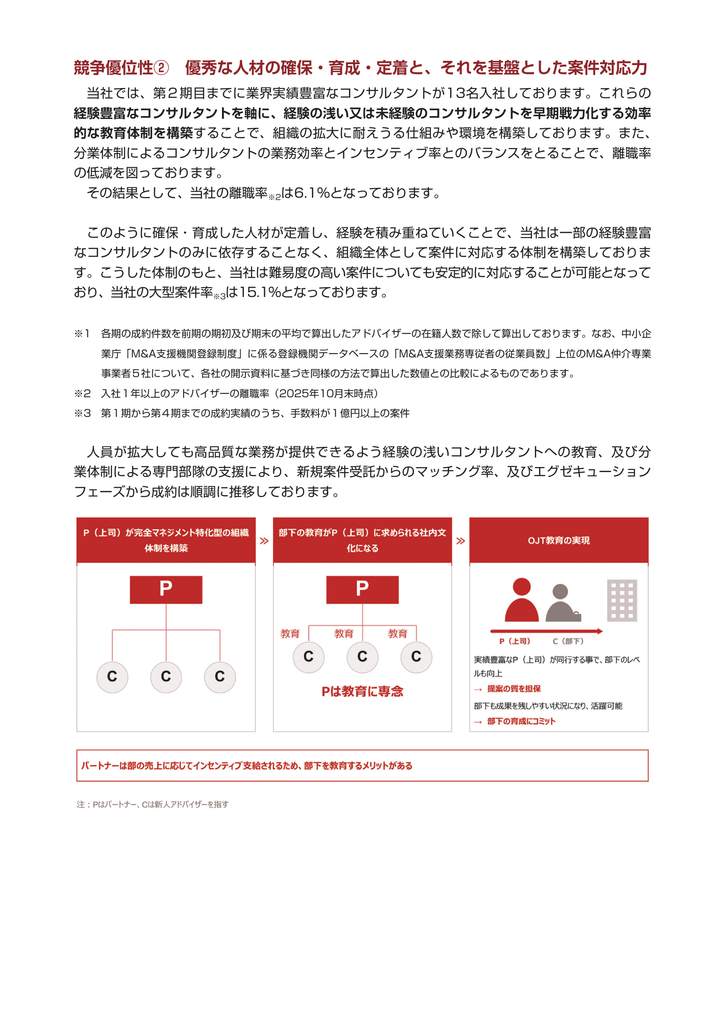
特徴は、コンサルタントを専門部隊が支える分業体制です。相手先探索、会計・税務面の支援、資料作成などを分担し、コンサルタントが売り手・買い手との合意形成に注力できる体制を整えています。
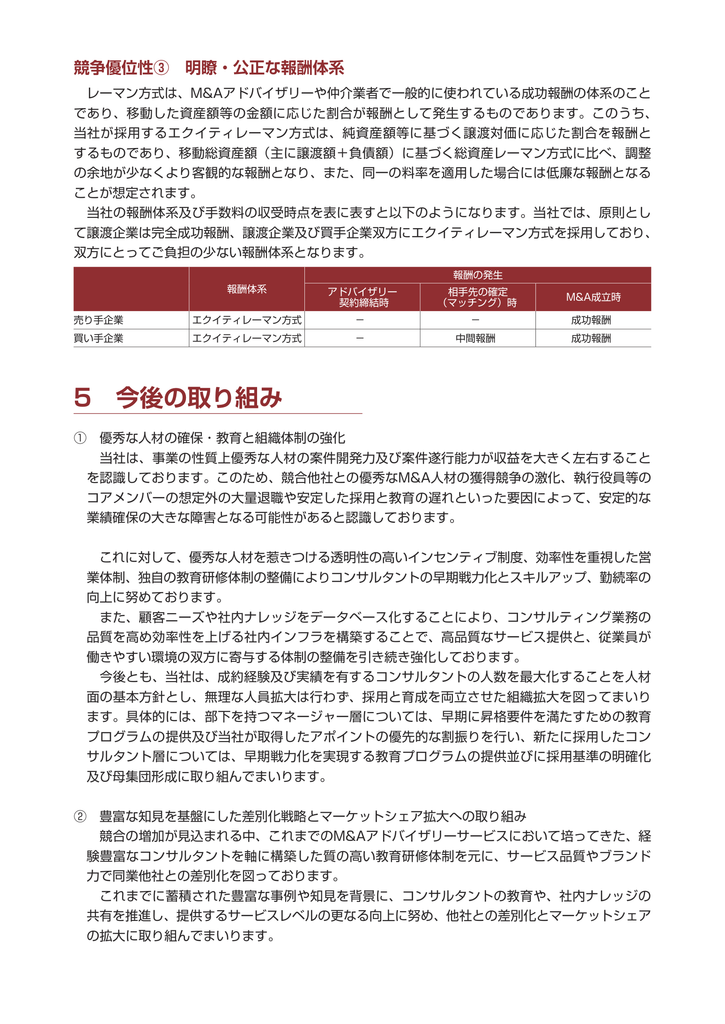
報酬は売り手側が原則完全成功報酬、買い手側が中間報酬と成功報酬で、双方に譲渡対価を基準とするエクイティレーマン方式を採用しています。
成約件数は2024年10月期42件、2025年10月期66件と増え、2026年10月期は3Q累計で67件に達しています。アドバイザー数は2024年10月末66人から2025年10月末104人、2026年7月末115人へ増加。2026年7月末の受託残件数は487件です。ただし、受託残は成約や売上計上が確約されたものではありません。
人員と案件数が増えている点は評価できますが、売上は成約の可否・時期・規模に左右されます。2025年10月期は成約件数が増えた一方、平均単価は前期の約7,906万円から約6,077万円へ低下しました。競合との案件獲得・採用競争、先行して発生する人件費や拠点費用も注意点です。
業績について
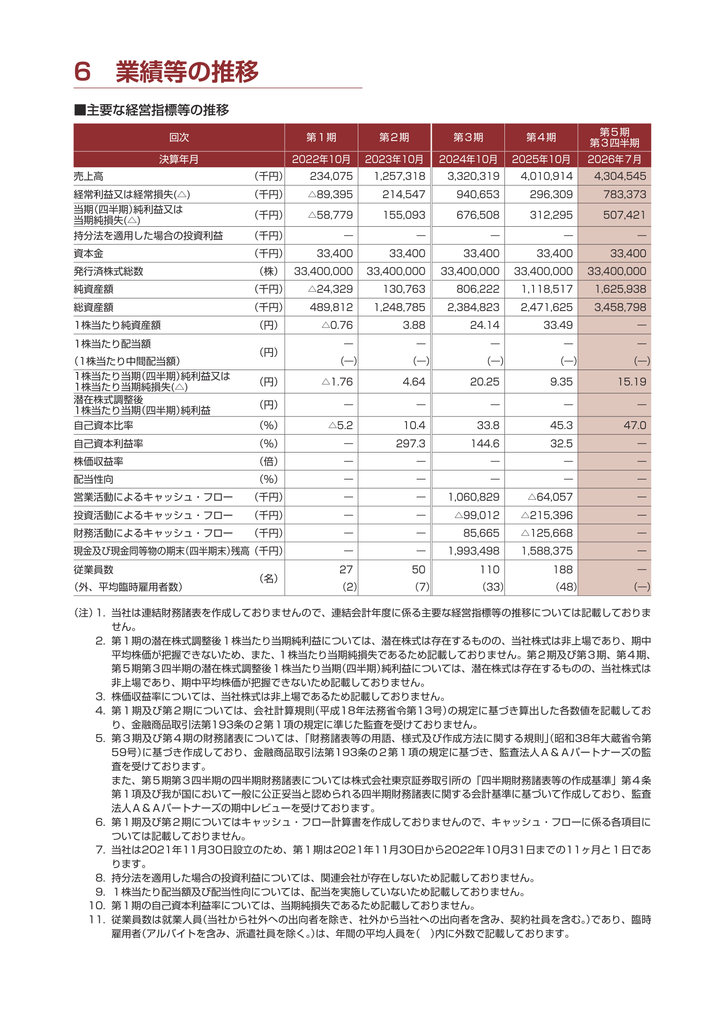
今期及び過去2期の売上高・営業利益・親会社株主に帰属する当期純利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/10(予想) | 2026/10(予想) | 2025/10(実績) |
|---|---|---|---|
| 売上高 | 7,507(+27.19%) | 5,902(+47.15%) | 4,011(+20.80%) |
| 経常利益 | 933(-2.91%) | 961(+224.32%) | 296(-68.50%) |
| 最終利益 | 602(-3.68%) | 625(+100.13%) | 312(-53.84%) |
今期は売上高59.02億円(+47.15%)、経常利益9.61億円(+224.32%)、最終利益6.25億円(+100.13%)の大幅増収増益を見込んでいます。前期までに増員したアドバイザーによる成約件数の増加と、先行して負担した人材紹介料の減少が増益要因です。
2027年10月期は売上高75.07億円(+27.19%)と増収が続く一方、経常利益9.33億円(-2.91%)、最終利益6.02億円(-3.68%)の減益予想です。成約件数117件(今期見込み99件)、成約単価64百万円(同59百万円)を計画しています。件数だけでなく単価上昇も前提なので、その両方の達成を見ておきたいところです。
減益の背景は、本社移転・拠点集約と採用強化の費用が先行することです。会社が示す一時的な拠点集約費用は税引前171百万円、税引後110百万円で、これを除いた会社独自の調整後経常利益は11.04億円(+14.9%)調整後最終利益は7.13億円(+14.1%)、調整後EPSは21.32円です。
新拠点の継続的な固定費と採用費を、今後の売上成長で吸収できるかが重要です。
PER比較
想定価格210円と予想EPS18.02円による2027/10期予想PERは11.65倍です。
参考企業には、M&A仲介を主力とする日本M&Aセンターホールディングス(2127)、M&Aキャピタルパートナーズ(6080)、クオンツ総研ホールディングス(9552)を選びました。なお、クオンツ総研はコンサルティングやリース事業も含みます。
10/29終値での他社のPERは
日本M&Aセンターホールディングス(東P・2127): 14.76
クオンツ総研ホールディングス(東P・9552): 15.75
M&Aキャピタルパートナーズ(東P・6080): 17.16
当社の2027年10月期予想PER11.65倍は、これらの参考企業を下回り、割安感のある水準と言えそうです。
評価(スタンス)
公募は5万株にとどまり、既存株主のイグジットということや、来期は増収・減益予想であるということはマイナスです。
一方でロックアップは価格での解除条件はなく、価格設定は参考企業との比較では割安感のある水準で一定の配慮が感じられます。
更に、1単元が2.1万円で参加しやすく、主幹事の野村證券では複数配分が期待できるということもポイントです。
主に価格設定から、現時点での評価(参加スタンス)はやや積極的なB(主幹事+主幹事の委託幹事を優先して申し込み)と致します。