銘柄概要
事業内容:スタートアップ企業投資及び組入れファンド販売等
| 項目 | 内容 |
|---|---|
| 銘柄名 | HiJoJo Partners 株式会社 |
| 証券コード | 657A |
| 市場 | 東証グロース |
| 業種 | 証券、商品先物取引業 |
| 公募 | 5,405,400株 |
| 売出 | 3,603,600株 |
| OA | 1,351,300株 |
| 公募・売出(O.A.含む)合計 | 10,360,300株 |
| オファリングレシオ | 19.85% |
| 想定価格 | 537.50円(520~555円の平均) |
| 吸収金額 | 55.69億円 |
| 時価総額 | 280.50億円 |
| ロックアップ | 180日/360日(2027/5/18、2027/11/14まで) |
| 解除条件 | 公開価格の1.5倍で対象の株数の半分、2.0倍で残りの株数が解除 |
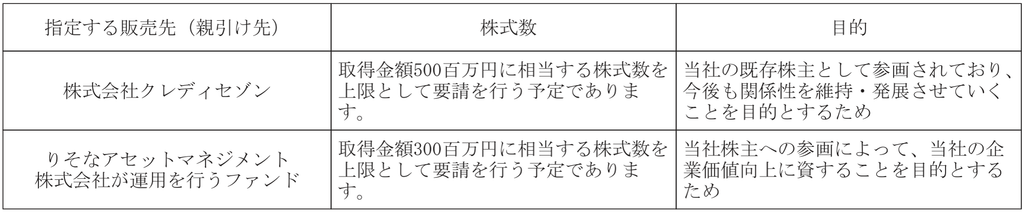
| 親引け | 有(上限8億円≒1,488,300株(@537.50)) |
| 海外売り | 有(簡易、株数未定) |
スケジュール
| 仮条件決定 | 2026/11/4 |
| BB開始 | 2026/11/5 |
| BB終了 | 2026/11/11 |
| 公開価格決定 | 2026/11/12 |
| 購入開始 | 2026/11/13 |
| 購入終了 | 2026/11/18 |
| 上場日 | 2026/11/20 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| みずほ証券 | 共同主幹事 |
| SMBC日興証券 | 共同主幹事 |
| SBI証券 | |
| JIA証券 | |
| マネックス証券 | |
| 三菱UFJモルガン・スタンレー証券 | |
| 岡三証券 | |
| 野村證券 | |
| あかつき証券 | |
| 東海東京証券 | |
| 楽天証券 | |
| 松井証券 | |
| 極東証券 | |
| 水戸証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
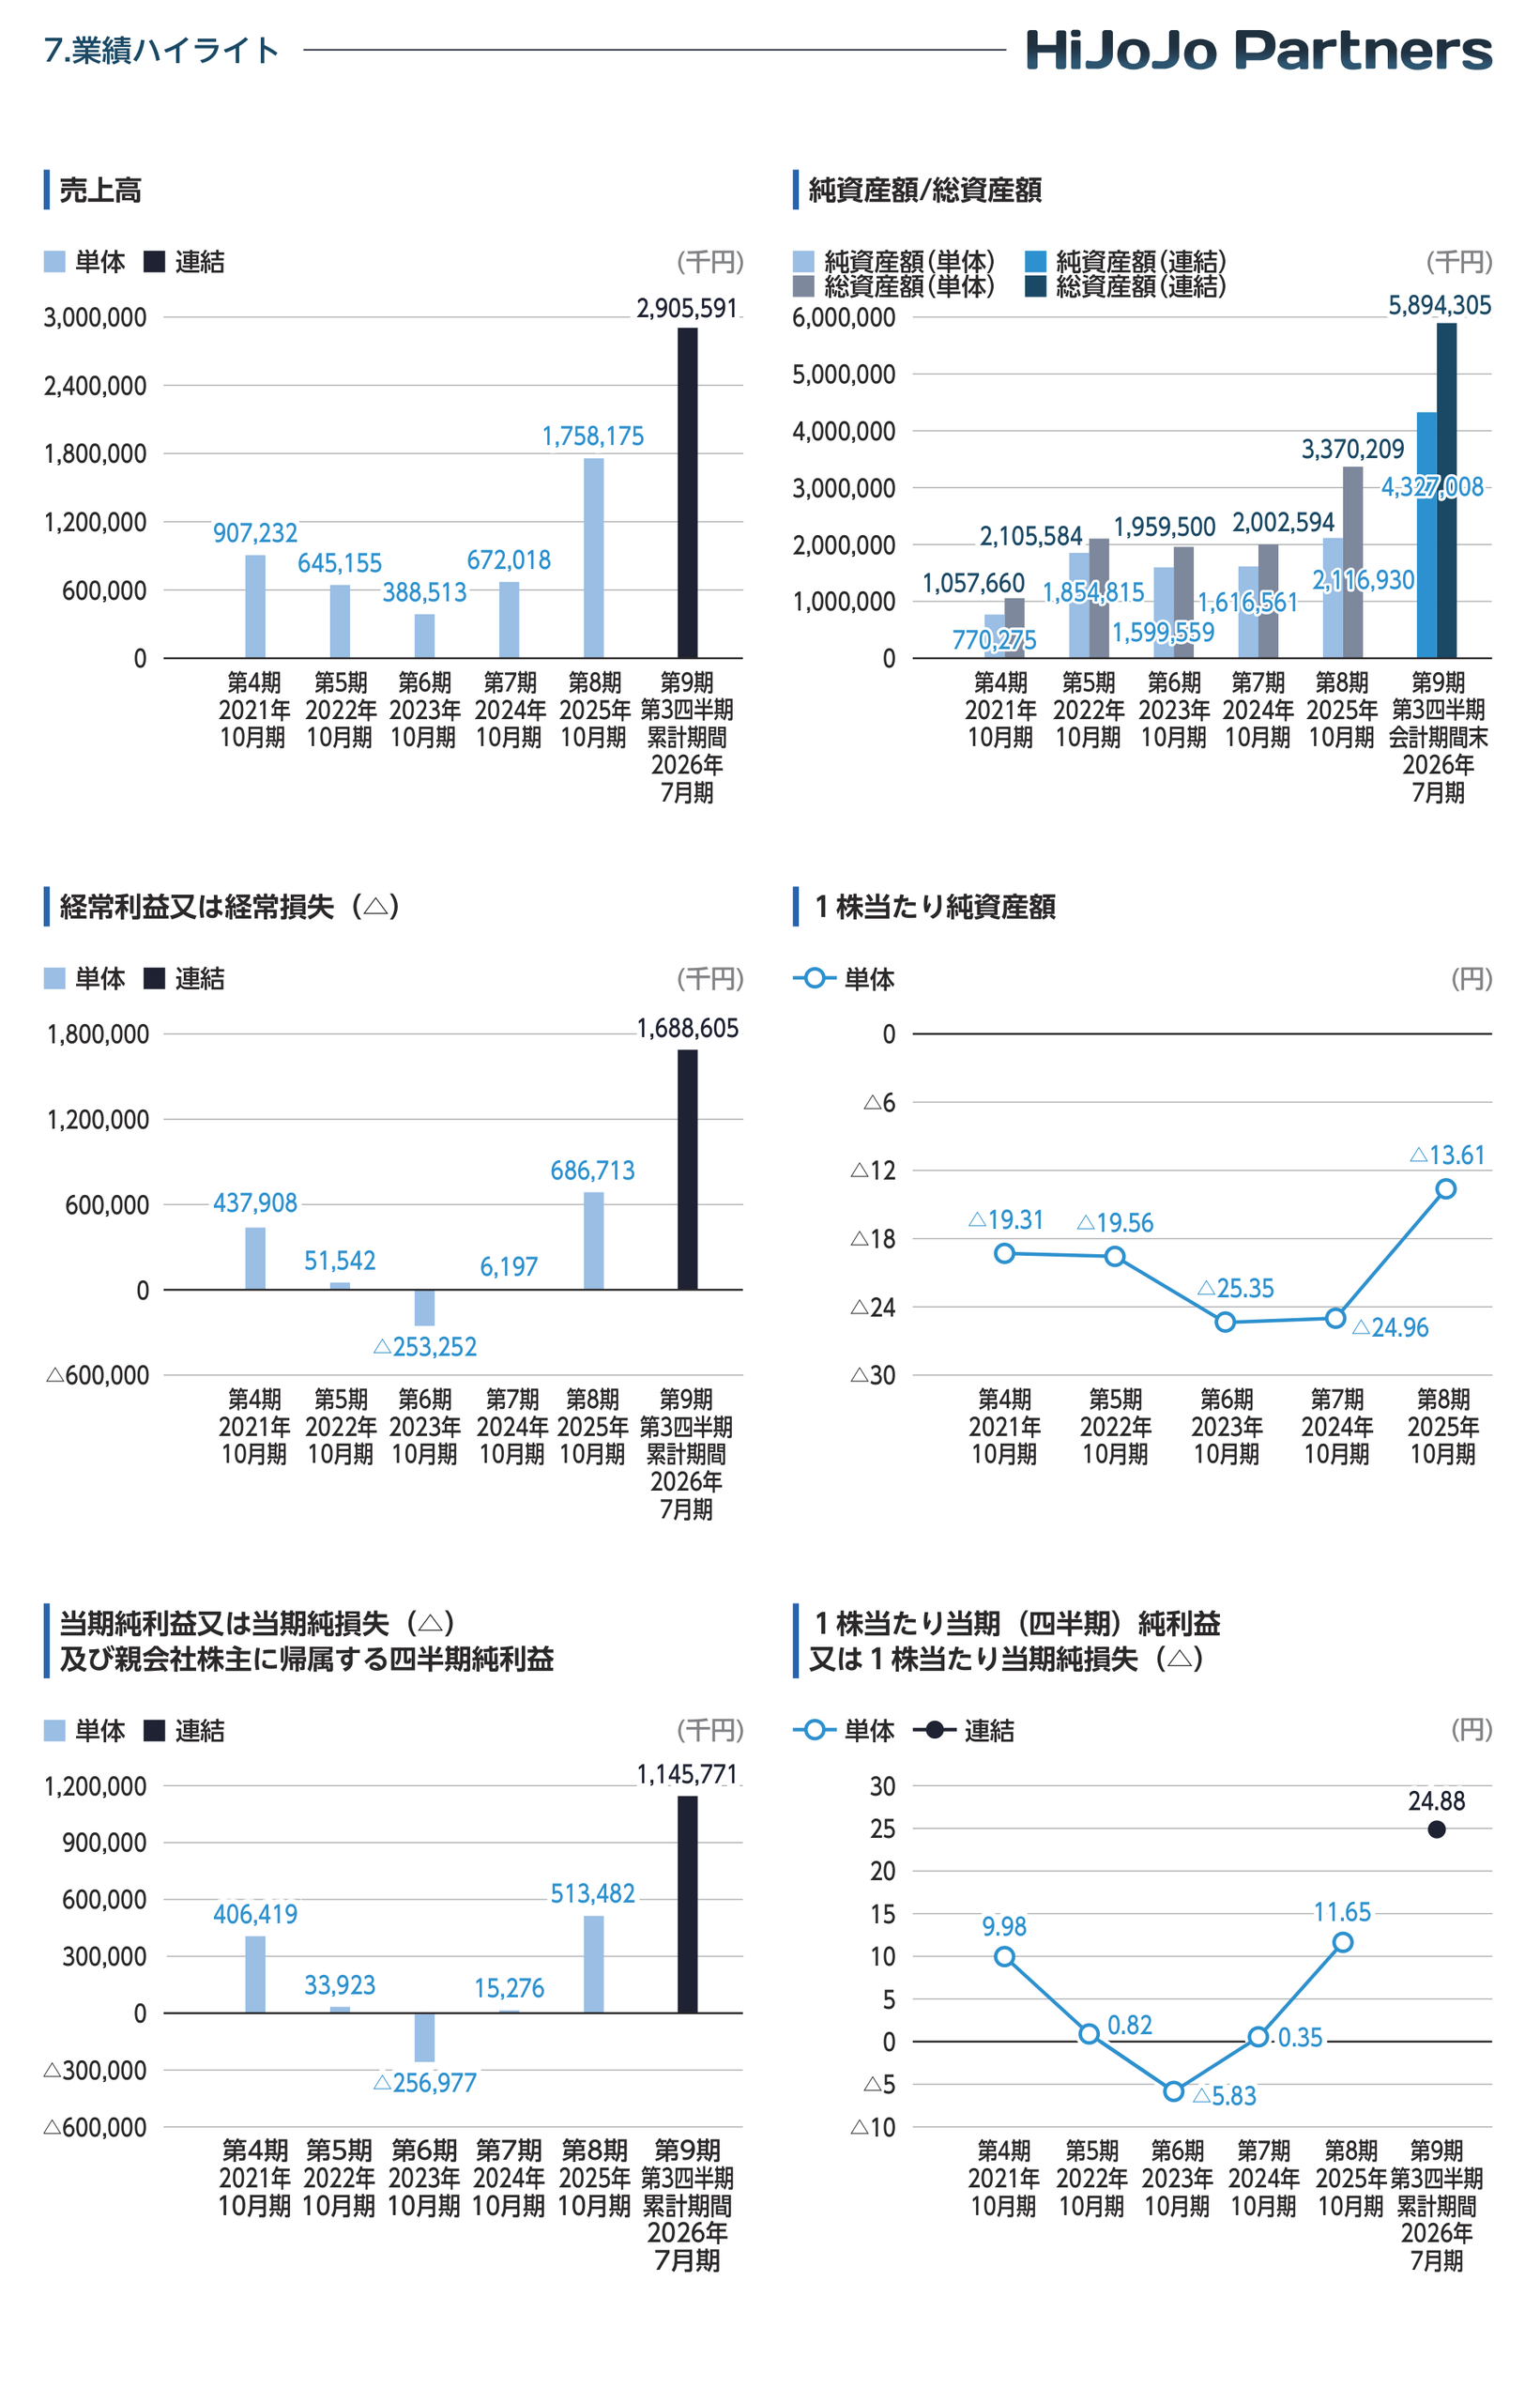
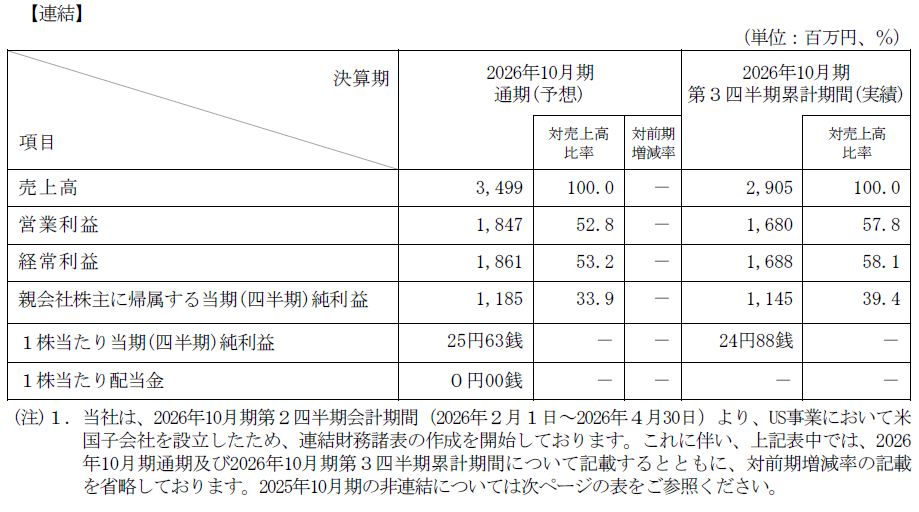
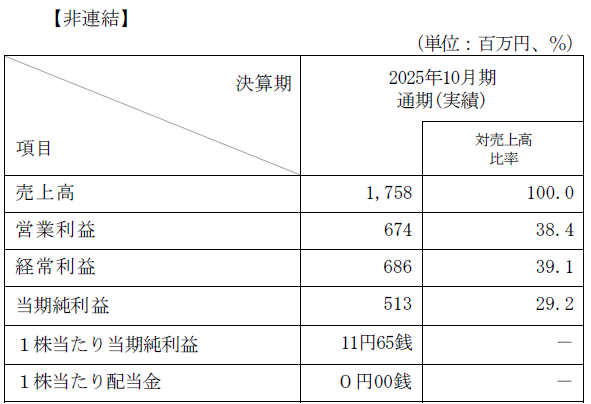
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2026/10 (予想) | 20.97 | - | 25.63 | - |
| 2025/10 | 46.14 | -(マイナス) | 11.65 | -13.61 |
| 2024/10 | 1535.71 | -(マイナス) | 0.35 | -24.96 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2026/10 (予想) | - | - |
| 2025/10 | - | - |
| 2024/10 | - | - |
評価・スタンス
目論見書について
・事業の概要等
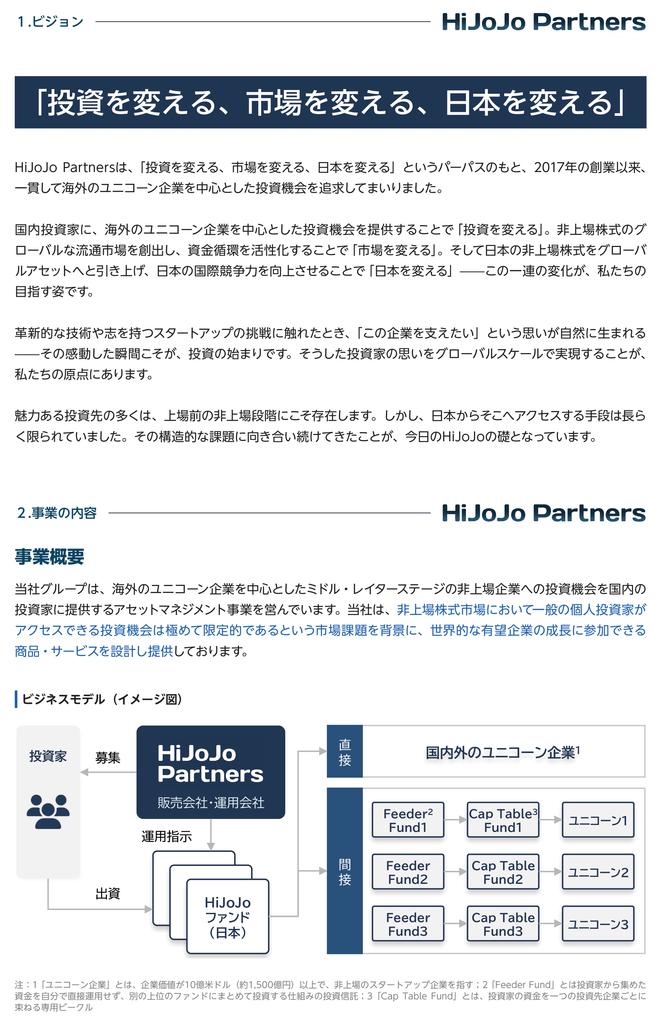
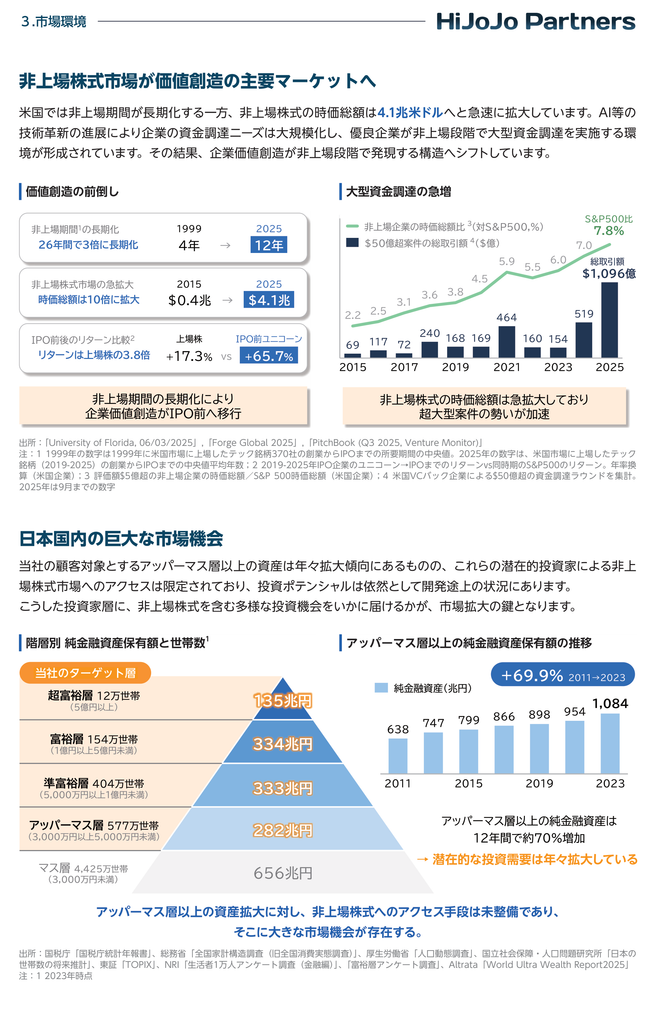
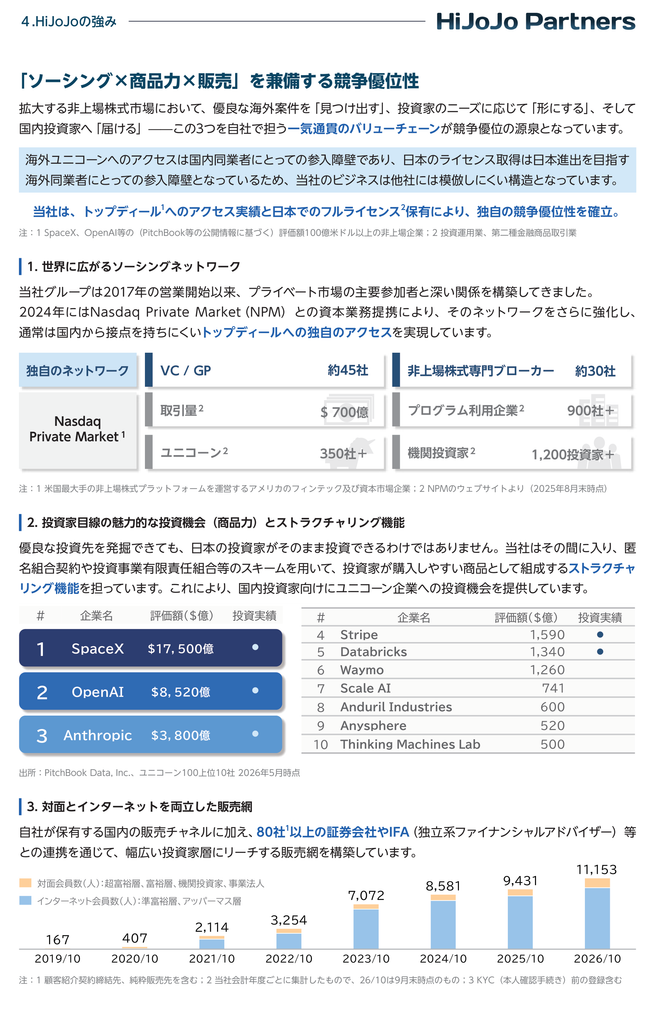
海外のユニコーン企業を中心とした、成長段階が比較的進んだ非上場企業へ投資するファンドを組成・販売・運用しています。主として1ファンド1銘柄の仕組みで、SpaceX、OpenAI、Anthropicなどへの投資案件にアクセスしてきた実績があります。
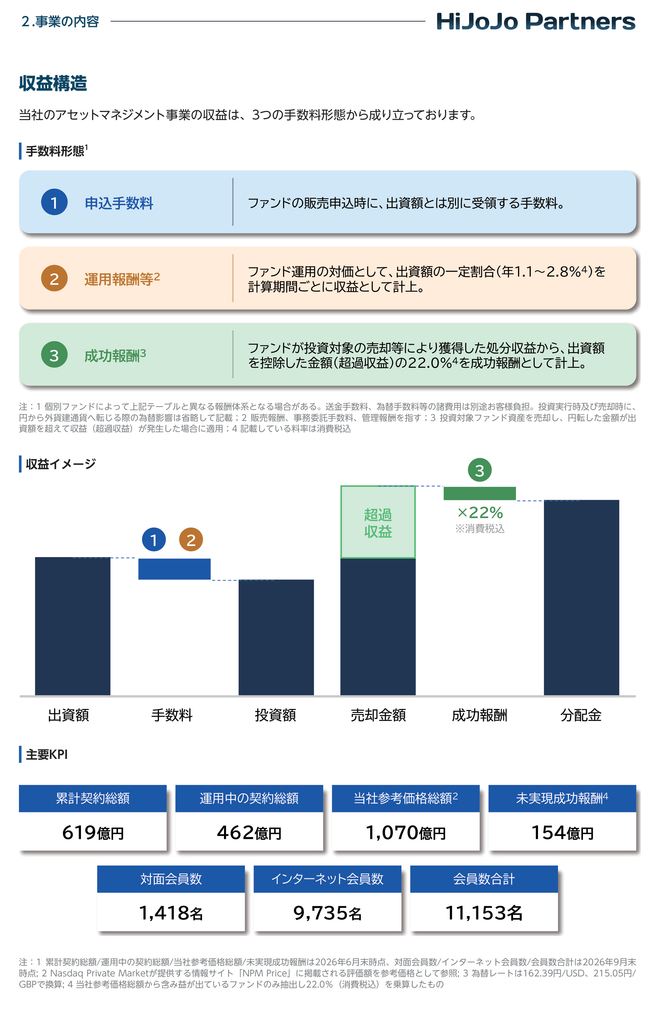
収益源は、販売時の申込手数料、運用期間中の運用報酬等、投資成果に応じた成功報酬です。対面とインターネットの両方に販売チャネルを持ち、2026年9月末の累計顧客数は対面1,418名、インターネット9,735名。累計契約総額は9月時点で751億円を突破しています。
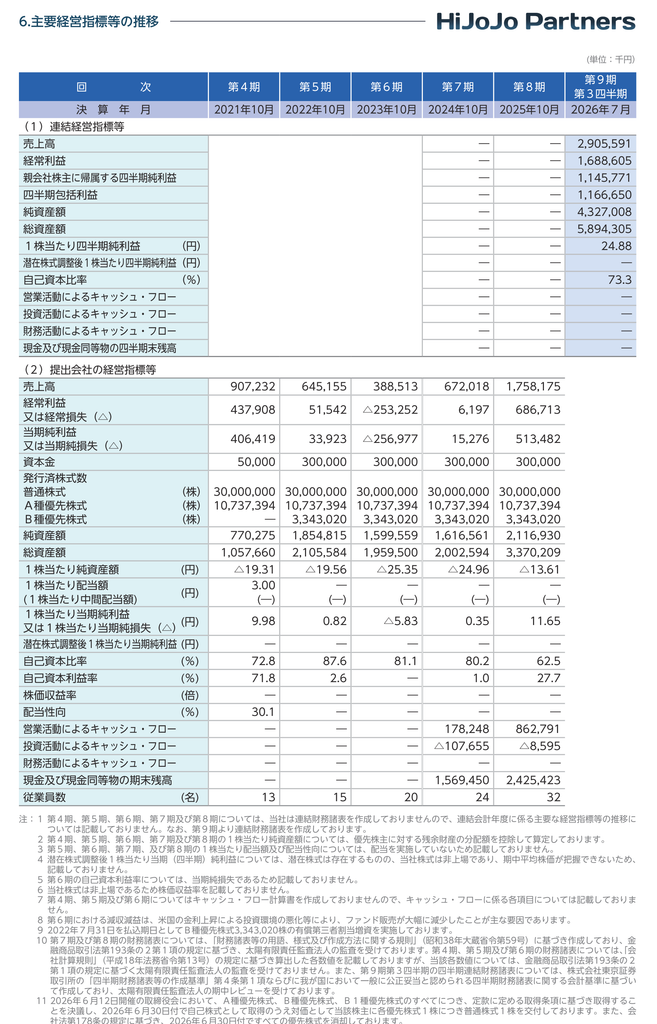
当然ながら、投資先の上場・売却時期や市場環境によって成功報酬が大きく変わります。3Q累計売上2,905,591千円のうち成功報酬は2,013,001千円で、約69.28%を占めています。運用報酬が積み上がる仕組みはありますが、足元の利益成長を安定した継続収益だけで説明できる銘柄ではありません。米国の非上場株式の評価・流動性、為替、特定の投資対象への集中にも注意したいところです。
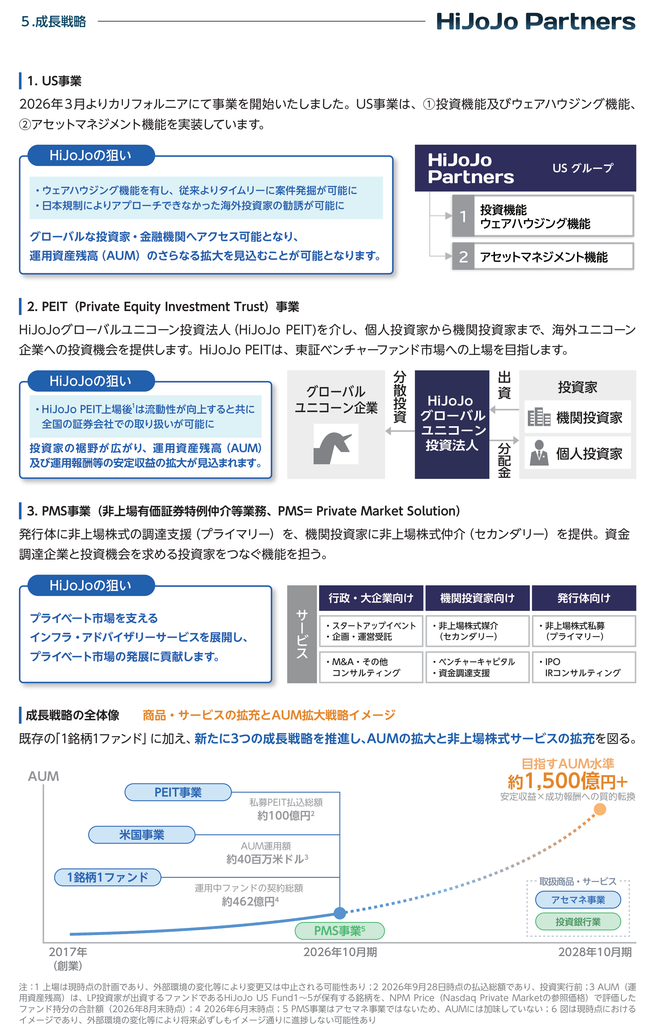
新規事業は米国子会社による先行投資等のUS事業、非上場株式を主な投資対象とするPEIT事業、仲介・アドバイザリー等のPMS事業です。公募の手取概算額上限約26.42億円は、US事業の先行投資資金20億円、PEIT事業への自己出資等に充てる予定です。公募が多い点は評価できますが、自己資金を使う新規事業では投資リスクも増えるため、調達資金の使い方と収益化を見ていきたいです。
業績について
今期及び過去2期の売上高・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2026/10(予想) | 2025/10 | 2024/10 |
| 売上高 | 3,499(+99.01%) | 1,758(+161.63%) | 672(+72.97%) |
| 経常利益 | 1,861(+171.00%) | 687(+10981.38%) | 6(黒字転換) |
| 最終利益 | 1,185(+130.78%) | 513(+3261.36%) | 15(黒字転換) |
2026年10月期の会社予想は売上高3,499百万円、経常利益1,861百万円、最終利益1,185百万円です。前期との比較では、それぞれ99.01%増、171.00%増、130.78%増となります。
3Q時点の通期予想に対する進捗率は売上高83%、経常利益90%、最終利益96%です。いずれも進捗は高いものの単純年換算で上振れを期待するのは避けたいですね。
この手の企業では仕方ないのですが、2027年10月期の業績予想は開示しない方針です。上場時には今期が終了している日程なので、今期の好業績に加え、来期にどれだけ成功報酬や継続報酬を積み上げられるかが大切になりそうです。
PER比較
想定価格(平均)537.50円と予想EPS25.63円による2026/10期予想PERは20.97倍です。
参考企業には、ファンド運用と成功報酬という収益構造に共通点のあるマーキュリアホールディングス(7347)、スパークスG(8739)、インテグラル(5842)を選びました。ただし、投資対象や顧客構成、上場株・未上場株の比重等は異なり、インテグラルは投資先への経営支援も行っています。
10/27終値での他社のPERは
マーキュリアHD(東P・7347): 15.05
スパークスG(東P・8739): 14.38(業績予想未開示のためEPSは26/3期161.41を使用)
インテグラル(東G・5842): 15.23(業績予想未開示のためEPSは25/12期179.48を使用)
となっており、当社の20.97倍はこれらより高く、収益構成が異なるということを考慮しても成長期待が織り込まれた水準と考えます。
評価(スタンス)
売出し中心ではなく、公募資金を新規事業へ投じる構成も悪くありません。想定価格の平均では1単元5万円台と参加しやすい金額です。
ただし、グロース市場で約55.69億円の吸収金額は軽くなく、親引けを上限まで考慮しても約47.69億円分が残ります。利益の大半を支える成功報酬には変動があり、上場後の来期予想も期初には開示されません。前項でも触れましたが、予想PERは20.97倍で、他社との比較や業績の振れを踏まえると、成長期待が織り込まれた水準に感じます。
SpaceXやAI関連企業への投資機会を取り扱う点は話題性があり、ファンド販売の拡大と今期の大幅増収増益もプラス材料ですが、業績は外部要因によって大きく変動する特性があるため、これだけでは積極的に参加をしたいという気持ちにはなりませんでした。
180日・360日のロックアップがある一方、一部は1.5倍・2倍の価格でロックアップが解除されます。1.5倍ですべて解除される条件ではありませんが、1.5倍のラインが強く意識されることになると考えられます。
今期の大幅増収増益はプラス材料ではありますが、価格設定が成長期待が織り込まれた水準であることや業績は外部要因によって大きく変動する特性であること、更にロックアップに価格での解除条件があることから、現時点での評価(参加スタンス)は保守的参加のC(SBI+余力不要かつ辞退ペナルティのない証券会社のみ申し込み)と致します。