銘柄概要
事業内容:滞在・住宅・移動・街づくりをはじめとする事業の企画・開発・運営
| 銘柄名 | NOTA株式会社 |
| 証券コード | 673A |
| 市場 | 東証グロース |
| 業種 | サービス業 |
| 公募 | 5,080,800株 |
| 売出 | 12,216,600株 |
| O.A. | 2,594,600株 |
| 公募・売出(O.A.含む)合計 | 19,892,000株 |
| オファリングレシオ | 24.90% |
| 想定価格 | 1,390円 |
| 吸収金額 | 276.50億円 |
| ロックアップ | 180日(2027/6/6まで) |
| 解除条件 | 公開価格の1.5倍以上 |
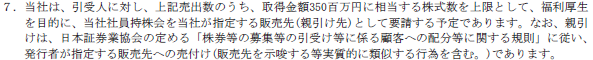
| 親引け | 有(上限3.5億円≒251,700株) |
| 海外売り | 有(簡易、株数未定) |
スケジュール
| 仮条件決定 | 2026/11/20 |
| BB開始 | 2026/11/24 |
| BB終了 | 2026/11/27 |
| 公開価格決定 | 2026/11/30 |
| 購入開始 | 2026/12/1 |
| 購入終了 | 2026/12/4 |
| 上場日 | 2026/12/9 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 野村證券 | 主幹事 |
| SBI証券 | |
| SMBC日興証券 | |
| 三菱UFJモルガン・スタンレー証券 | |
| 大和証券 | |
| ひろぎん証券 | |
| みずほ証券 | |
| FFG証券 | |
| 静銀ティーエム証券 | |
| ちばぎん証券 | |
| 東海東京証券 | |
| 岩井コスモ証券 | |
| 岡三証券 | |
| 極東証券 | |
| 東洋証券 | |
| 松井証券 | |
| マネックス証券 | |
| 水戸証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
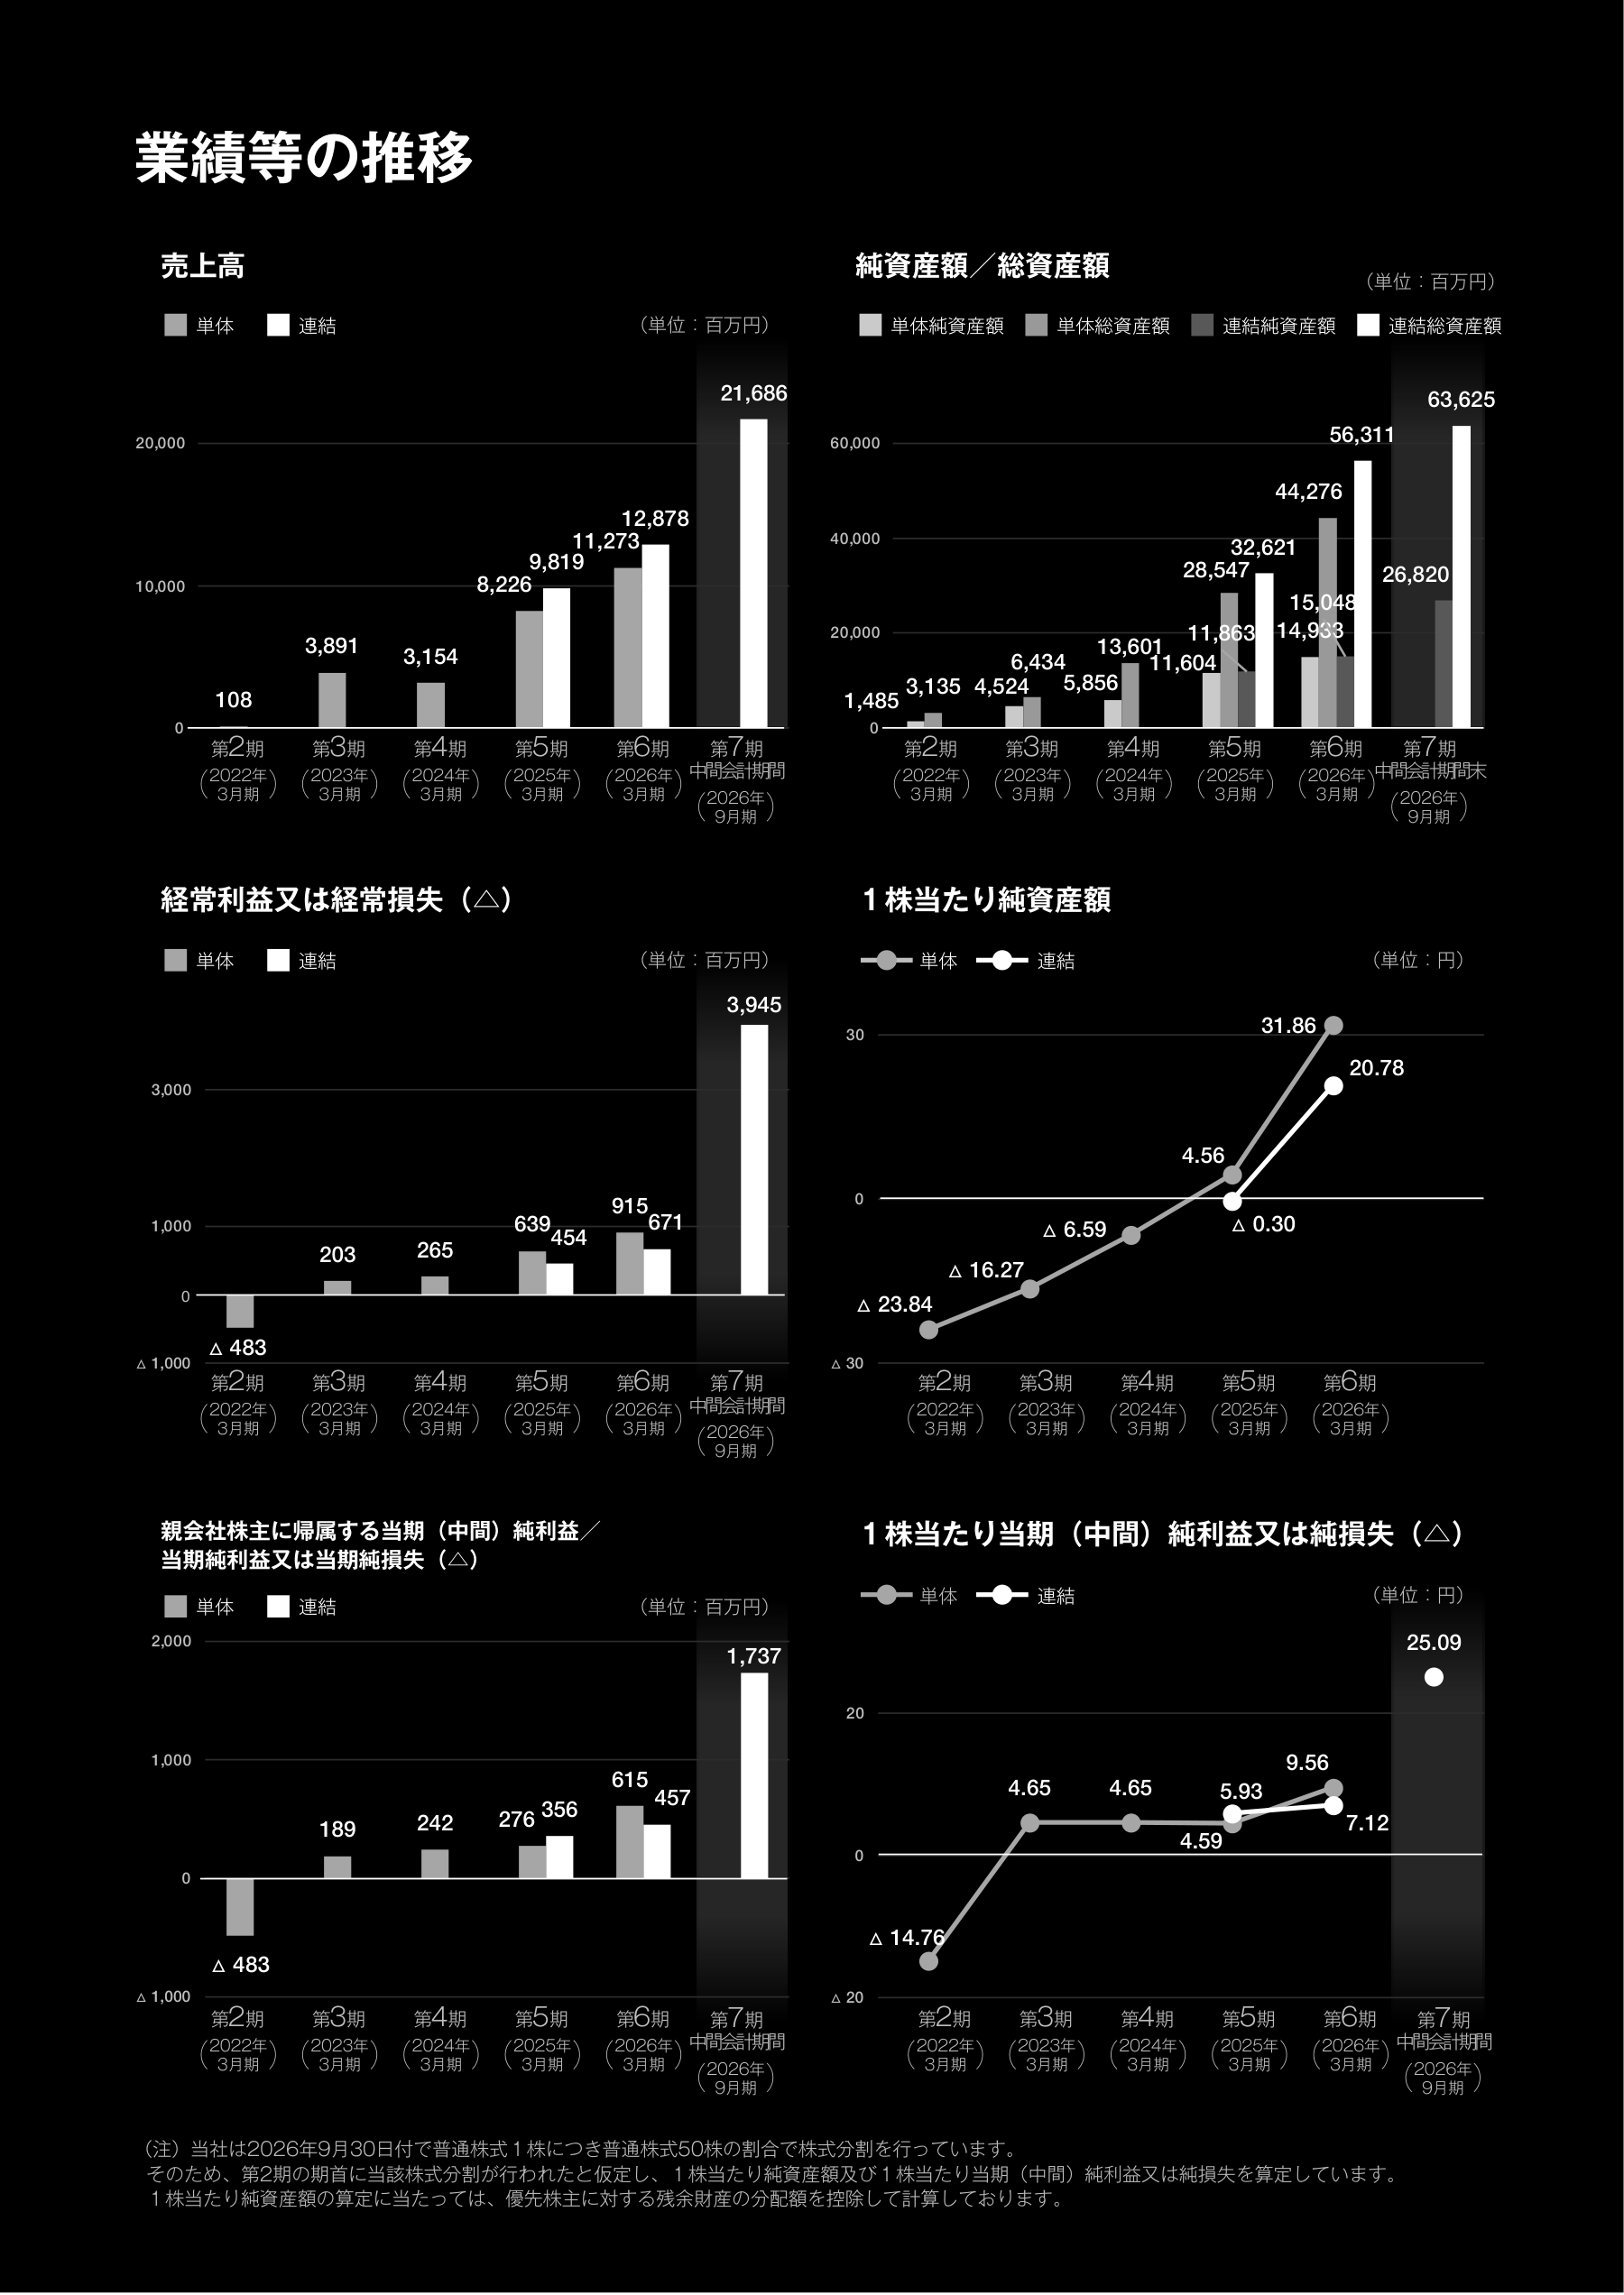
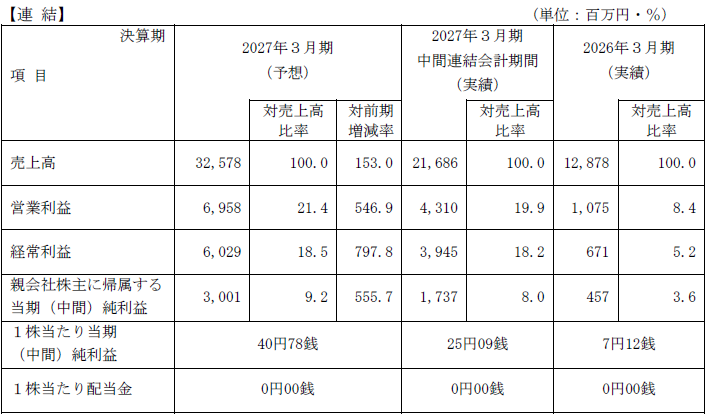
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期(連結) | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/3(予想) | 34.09 | - | 40.78 | - |
| 2026/3 | 195.22 | 66.89 | 7.12 | 20.78 |
| 2025/3 | 234.40 | -(マイナス) | 5.93 | -0.30 |
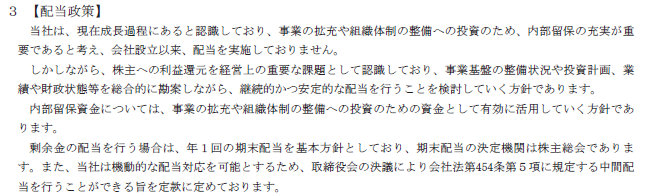
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/3(予想) | - | - |
| 2026/3 | - | - |
| 2025/3 | - | - |
評価・スタンス
目論見書について
・事業の概要等
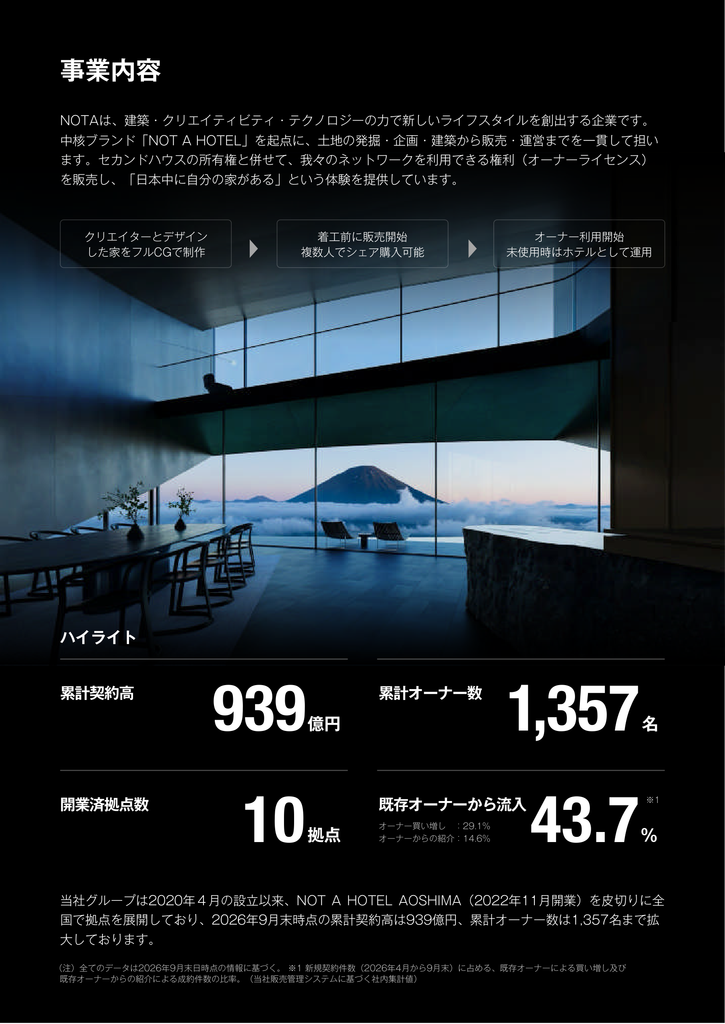
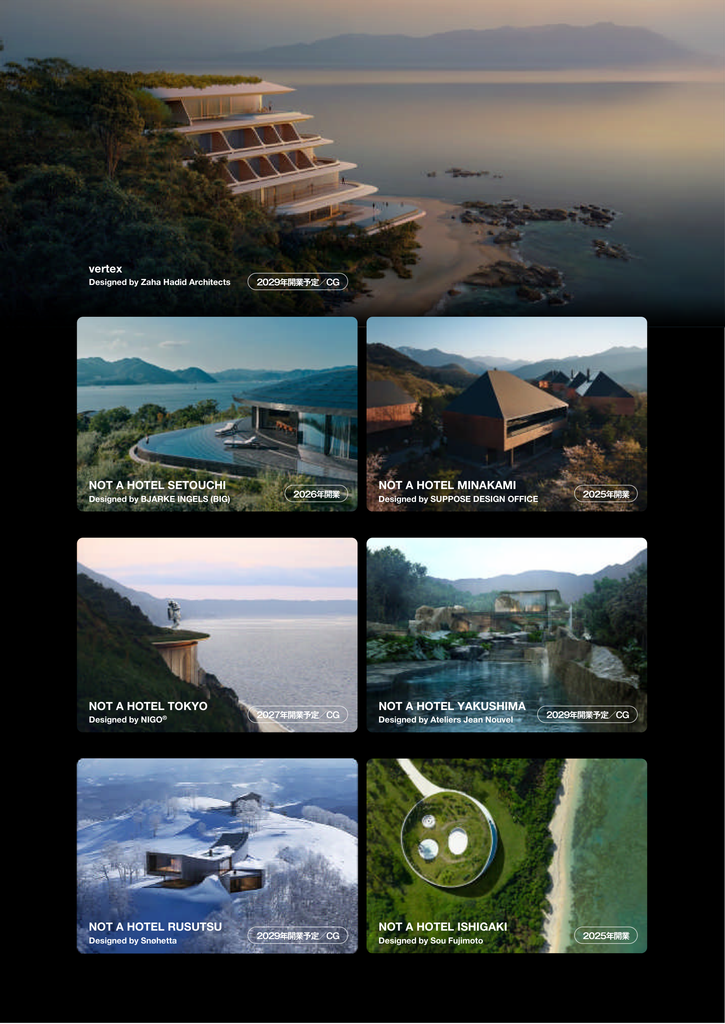
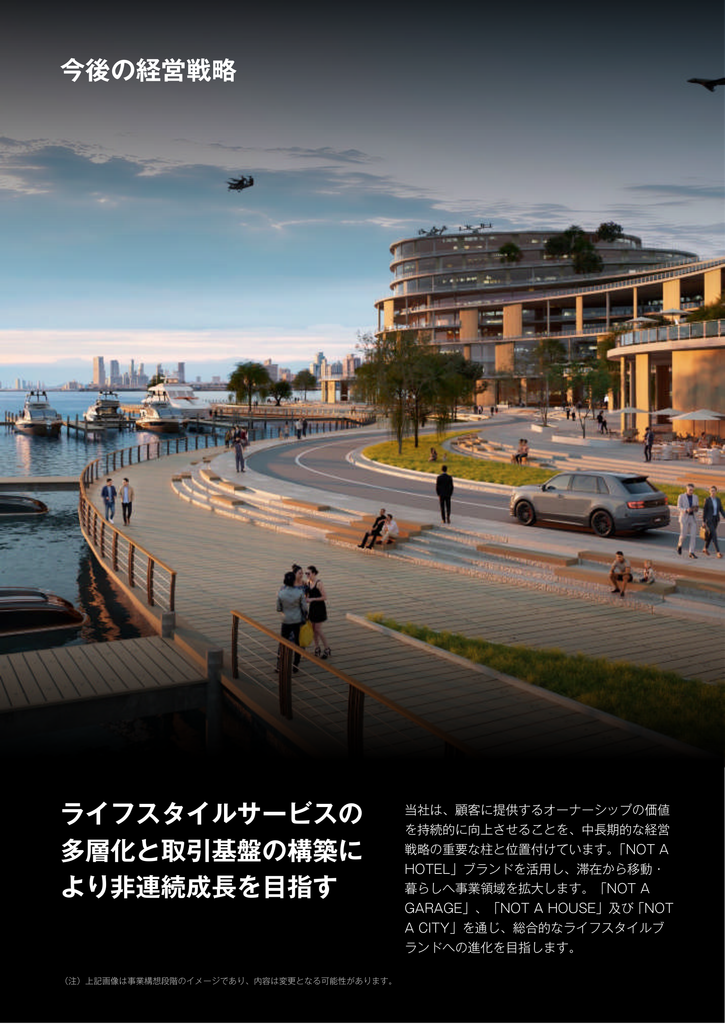
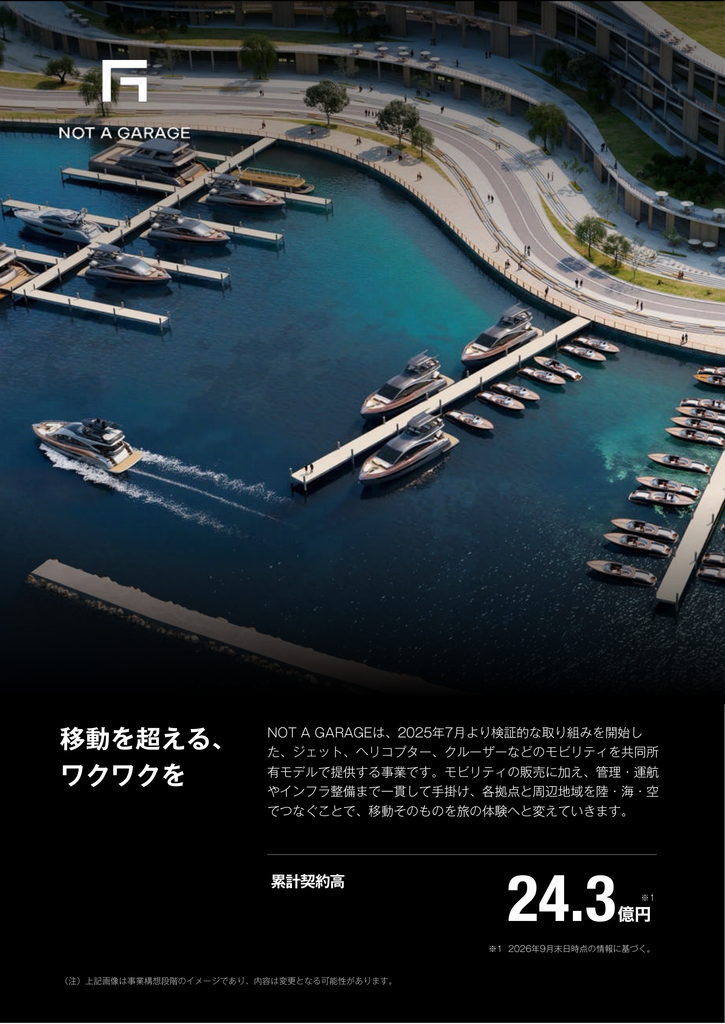
中核となる「NOT A HOTEL」は、セカンドハウスを必要な泊数に応じて購入し、自宅・別荘として利用できるほか、利用しない日はホテルとして運用する仕組みです。物件の企画から設計・開発・販売、アプリによる予約・管理、販売後の運営までを手掛けています。
収益の中心は、物件と利用ライセンスを販売するメンバーシップ事業です。ホテル運営による継続的な収入もありますが、前期の外部売上高の約87.82%はメンバーシップ事業であり、ホテルの稼働率だけを見る銘柄ではありません。
| 事業区分 | 2026/3売上高(百万円) | 構成比 |
|---|---|---|
| メンバーシップ事業 | 11,309 | 87.82% |
| オペレーション事業 | 1,498 | 11.63% |
| その他事業 | 71 | 0.55% |
| 合計 | 12,878 | 100.00% |
ライセンス部分は契約後のオーナー登録完了時、アセット部分は物件の開業・引渡し時に売上を計上します。したがって、契約高と売上高は一致せず、販売が好調でも開業時期や商品構成によって売上・利益の出方が変わります。
契約高は2025年3月期231.71億円から2026年3月期330.44億円へ増え、累計オーナー数も787名から1,200名へ拡大しました。2026年9月末には1,357名となり、契約済み未実現売上高は370.17億円あります。ただし、契約高には他社が事業主となる物件も含まれ、未実現売上高をそのまま翌期の連結売上高とみなすことはできません。
ブランドと販売後の相互利用・運営を組み合わせた事業は特徴的ですが、富裕層の購買意欲、建築費、工期、開発資金の調達環境に左右されます。前期の営業キャッシュフローは25.71億円のマイナスで、成長のための資金負担にも目を向けたいところです。
業績について
今期及び過去2期の売上高・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)の対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/3(予想) | 2026/3 | 2025/3 |
|---|---|---|---|
| 売上高 | 32,578(+152.97%) | 12,878(+31.15%) | 9,819(-%) |
| 経常利益 | 6,029(+798.51%) | 671(+47.80%) | 454(-%) |
| 最終利益 | 3,001(+556.67%) | 457(+28.37%) | 356(-%) |
※2024/3は連結決算ではないため、2025/3の増減率は掲載しておりません。
今期は売上高325.78億円、経常利益60.29億円、最終利益30.01億円と、大幅な増収増益を見込んでいます。過年度に販売した瀬戸内などの開業に伴い、アセット売上の計上が増える計画です。
中間期は売上高216.86億円、経常利益39.45億円、最終利益17.37億円で、通期予想への進捗率はそれぞれ66.57%、65.43%、57.88%です。上期にアセット売上が集中しており、単純に2倍して通期を見積もるのは適切ではなさそうです。下期はライセンス売上が中心となる一方、人件費やマーケティング費の増加を見込んでいます。
契約高は448.19億円(前期比約35.63%増)を計画しています。販売取引件数は558件から565件とほぼ横ばいですが、平均販売単価は56百万円から79百万円への上昇が前提です。中間期の契約高進捗は43.01%で、下期は255.41億円を必要とします。増収増益の大きさだけでなく、高価格帯を含む商品構成と販売計画を達成できるかが重要ですね。
PER比較
想定価格1,390円に対する2027年3月期の予想PERは34.09倍です。参考企業には、会員制リゾートの販売とホテル運営を行うリゾートトラスト(4681)、ホテルを含む不動産開発を手掛ける霞ヶ関キャピタル(3498)を選びました。後者は物流等も含むため、直接の同業比較というより不動産開発企業としての参考です。
| 参考企業 | 予想対象期(連結) | 11/6終値(円) | 予想EPS(円) | 予想PER(倍) |
|---|---|---|---|---|
| リゾートトラスト(4681) | 2027/3 | 1,736.5 | 98.89 | 17.56 |
| 霞ヶ関キャピタル(3498) | 2027/8 | 7,430.0 | 976.85 | 7.61 |
11月6日終値での予想PERは、リゾートトラストが17.56倍、霞ヶ関キャピタルが7.61倍です。NOTAは成長率が高い一方、今期の大幅増益を織り込んでも両社を上回り、今後数期先の成長まで織り込んだ価格設定に感じます。
評価(スタンス)
事業の独自性と、契約高・オーナー数の拡大、大幅増収増益の会社予想は評価できます。
一方、グロース市場では約276.50億円の吸収金額は重く、売出し中心の構成とロックアップの1.5倍解除もマイナスです。親引けによる需給改善は限定的で、海外販売の割合がどの程度になるかを見たいところです。繰り返しになりますが、予想PER34.09倍には成長期待が相応に織り込まれています。
イグジットであり更に成長期待が織り込まれた価格設定とマイナス面が強く、現時点での評価(参加スタンス)はスルー銘柄のD(SBI証券のみチャレンジポイント目的で申し込み)と致します。