銘柄概要
事業内容:AIソリューション事業(AI開発・導入支援/AI・DX人材育成・組織開発)、GX・サステナビリティ推進支援、量子技術の普及・活用支援。
| 銘柄名 | 株式会社Beyont |
| 証券コード | 674A |
| 市場 | 東証グロース |
| 業種 | 情報・通信業 |
| 公募 | 271,800株 |
| 売出 | 576,500株 |
| O.A. | 127,200株 |
| 公募・売出(O.A.含む)合計 | 975,500株 |
| オファリングレシオ | 27.78% |
| 想定価格 | 2,050円 |
| 吸収金額 | 20.00億円 |
| ロックアップ | 90日/180日(2027/3/10まで、2027/6/8まで) |
| 解除条件 | 1.5倍(VC1社) |
| 親引け | 無 |
| 海外売り | 無 |
スケジュール
| 仮条件決定 | 2026/11/25 |
| BB開始 | 2026/11/26 |
| BB終了 | 2026/12/2 |
| 公開価格決定 | 2026/12/3 |
| 購入開始 | 2026/12/4 |
| 購入終了 | 2026/12/9 |
| 上場日 | 2026/12/11 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 大和証券 | 主幹事 |
| SBI証券 | |
| SMBC日興証券 | |
| 岡三証券 | |
| マネックス証券 | |
| 楽天証券 | |
| 大和コネクト証券 | 委託幹事(未確定) |
経営成績及び財政状態、1株あたり情報(PER、PBR)
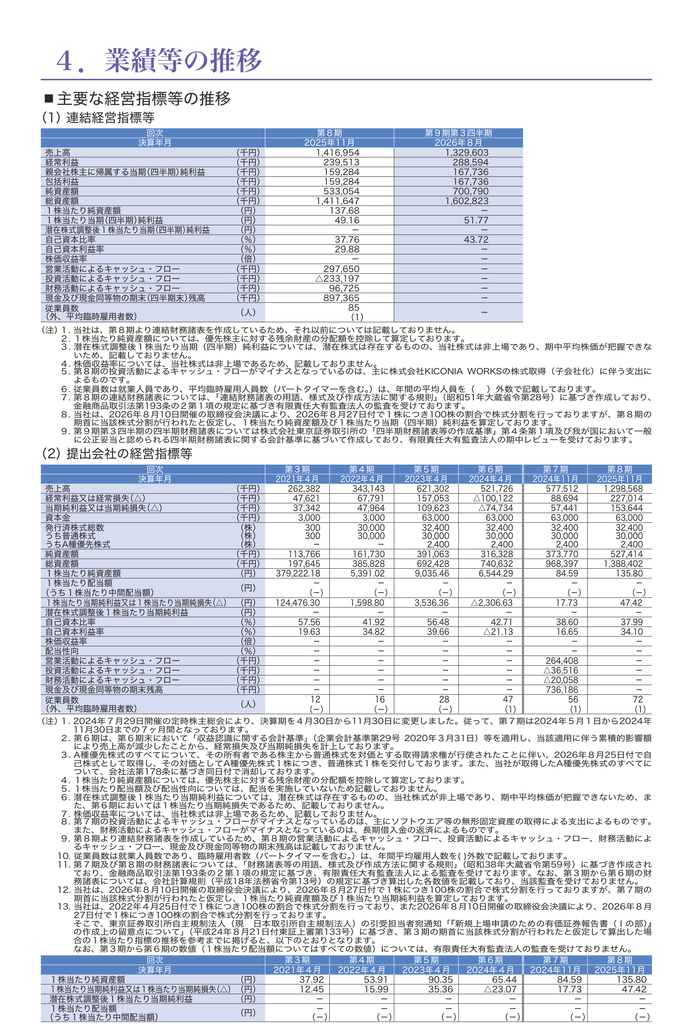
業績等の推移・業績予想
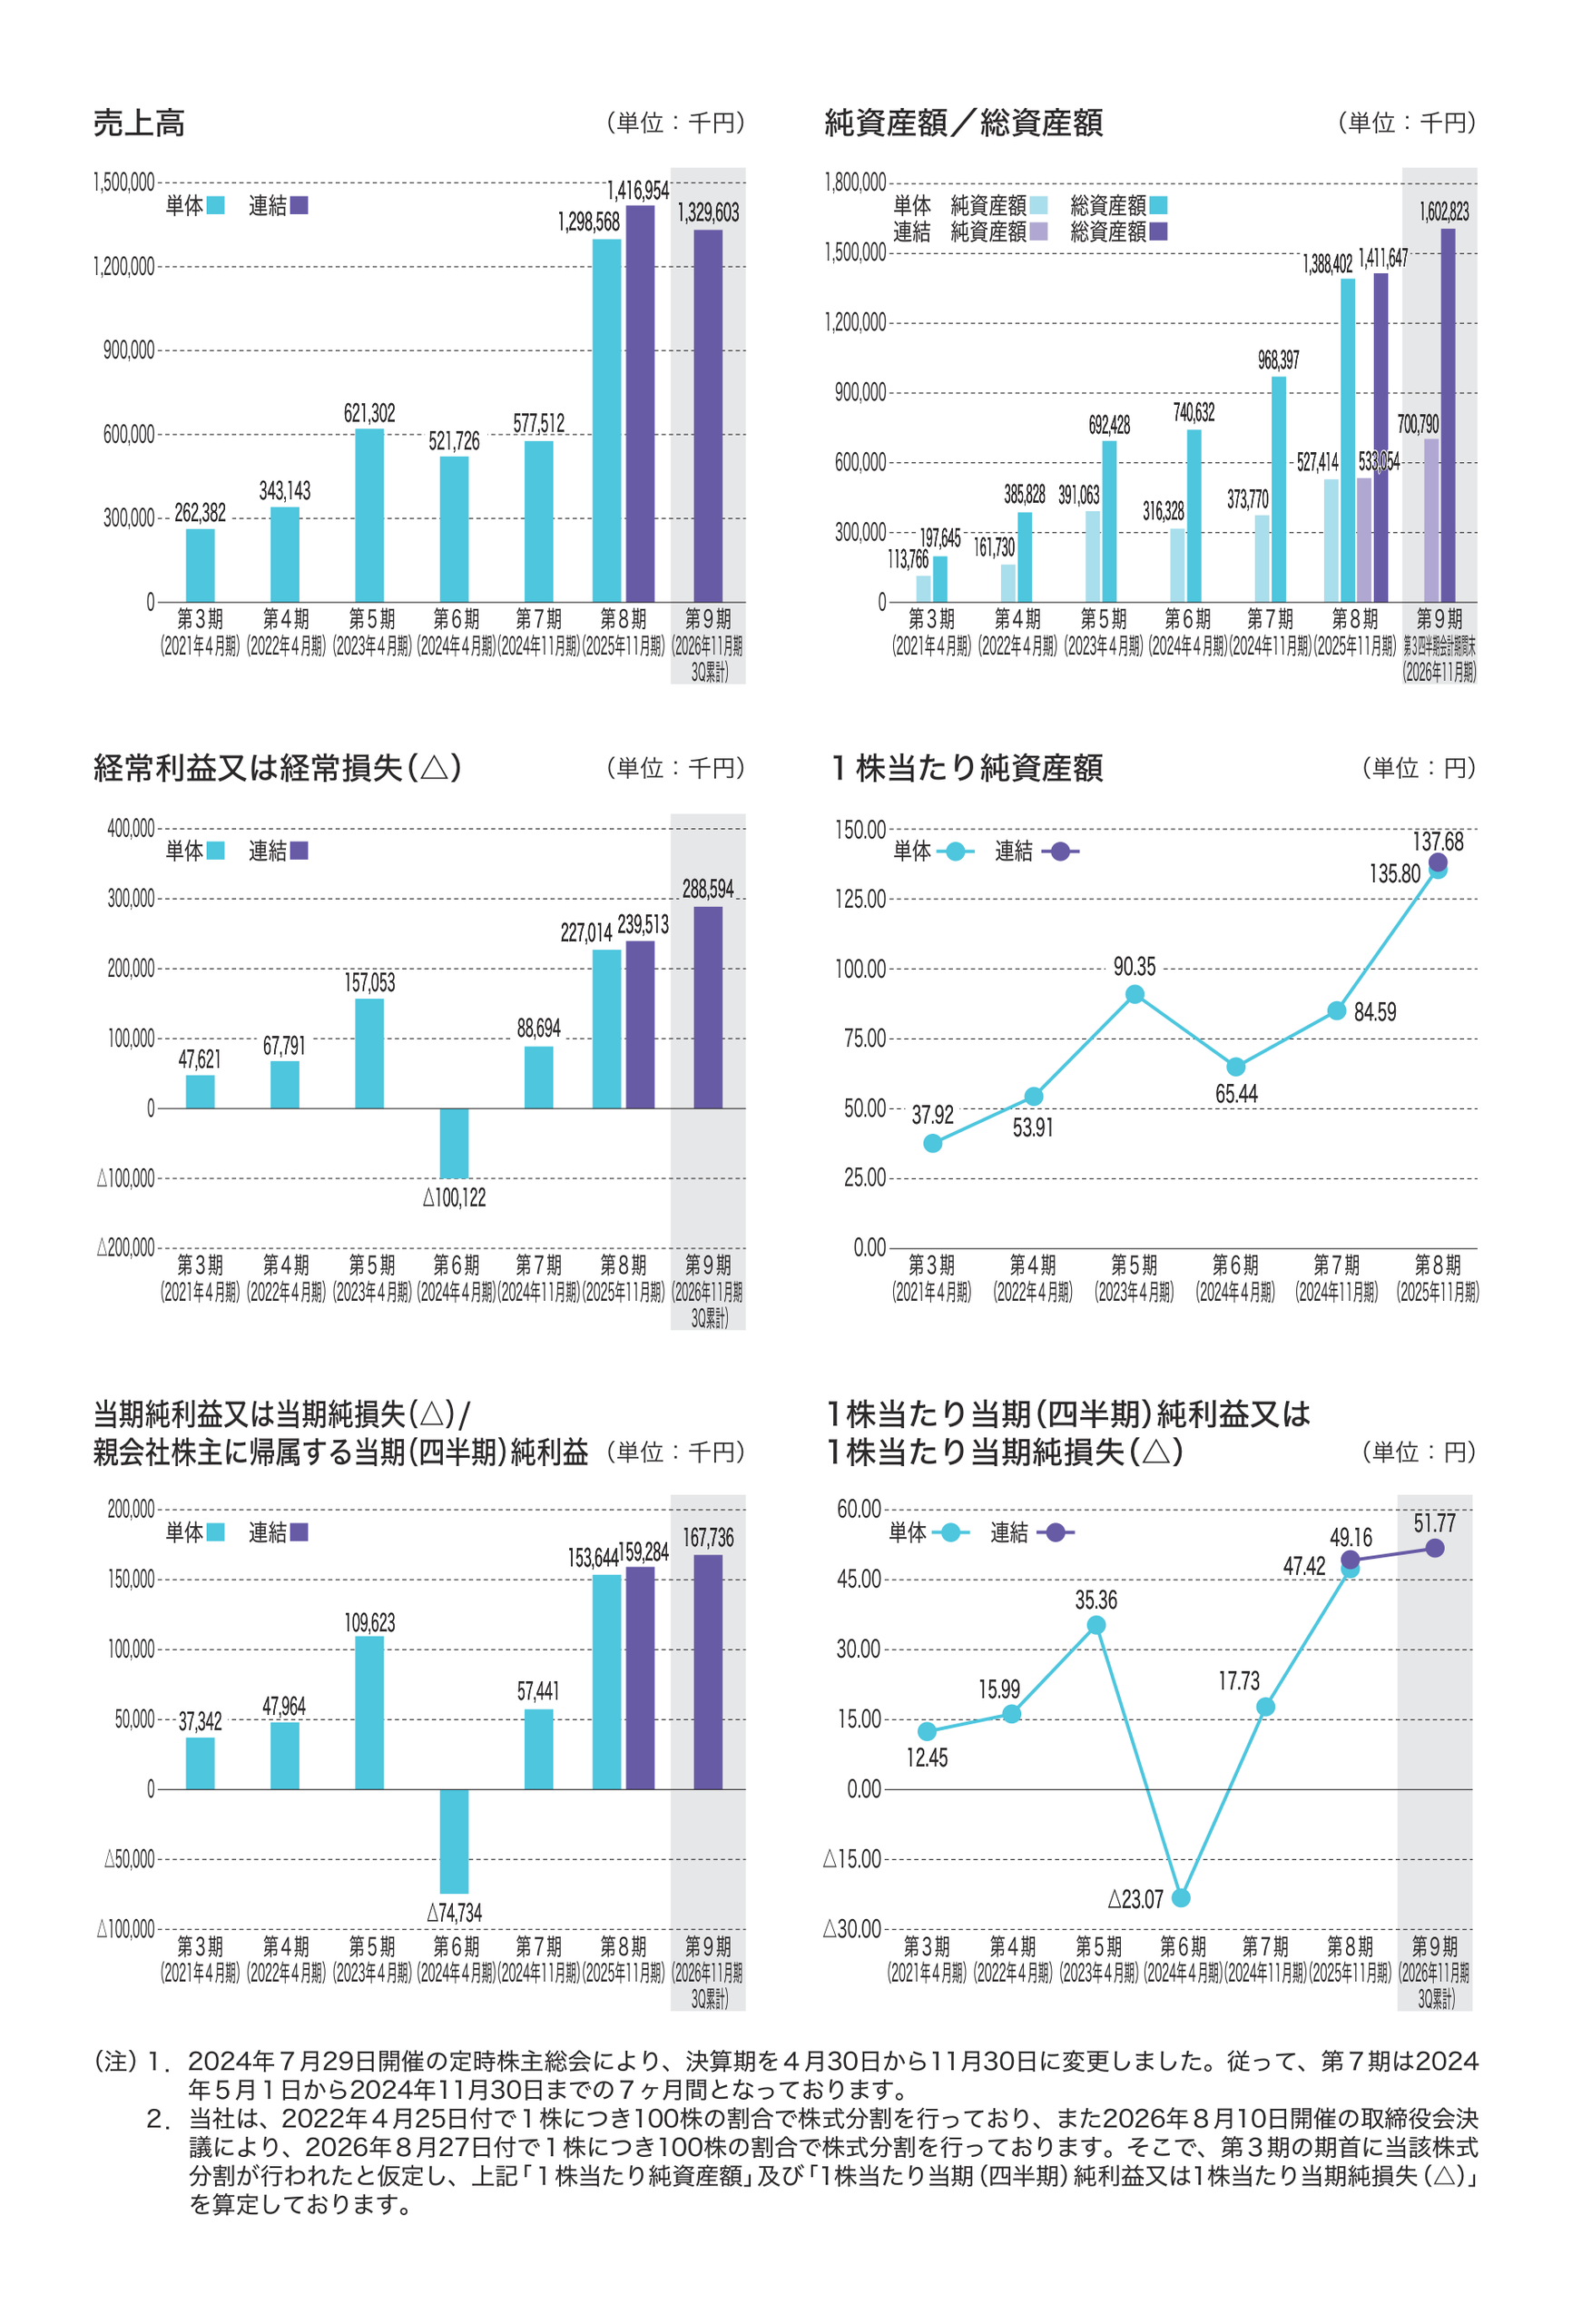
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2026/11 (連結・予想) | 17.41 | - | 117.78 | - |
| 2025/11 (連結) | 41.70 | 14.89 | 49.16 | 137.68 |
| 2024/11 (単体・7か月決算) | 115.62 | 24.23 | 17.73 | 84.59 |
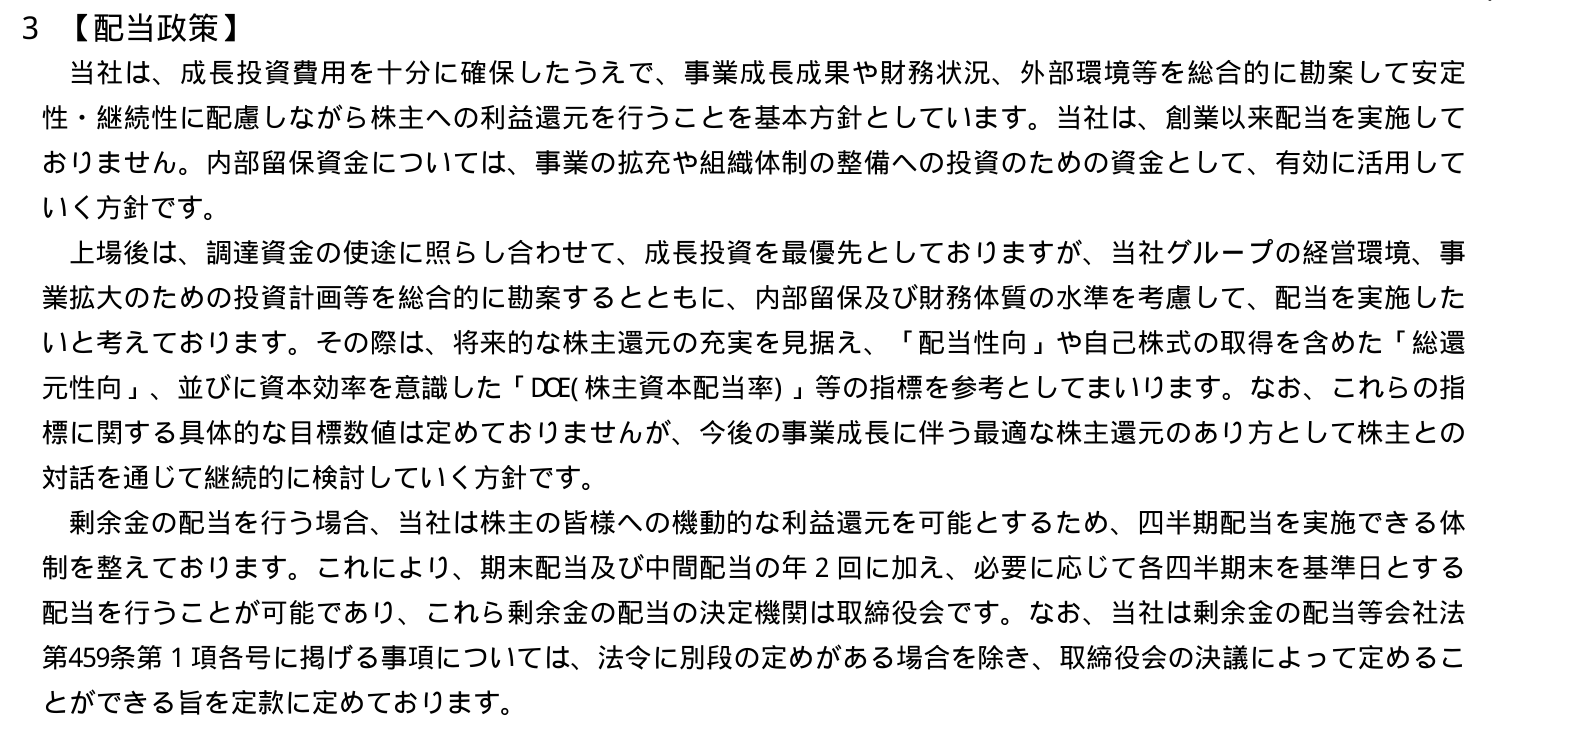
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2026/11(予想) | - | - |
| 2025/11 | - | - |
| 2024/11 | - | - |
評価・スタンス
目論見書について
・事業の概要等
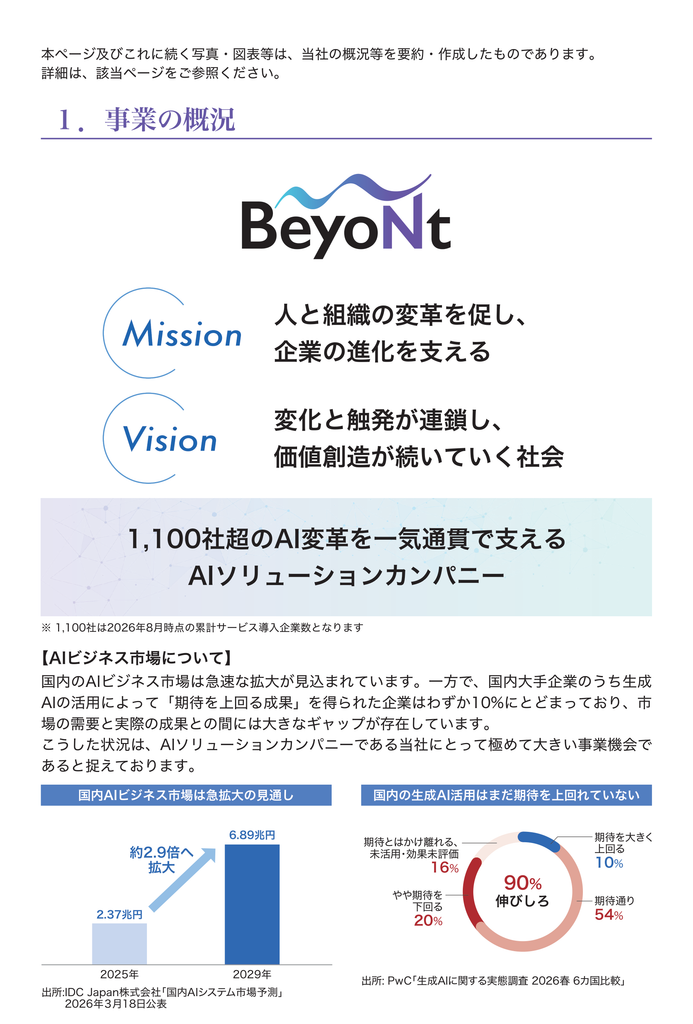
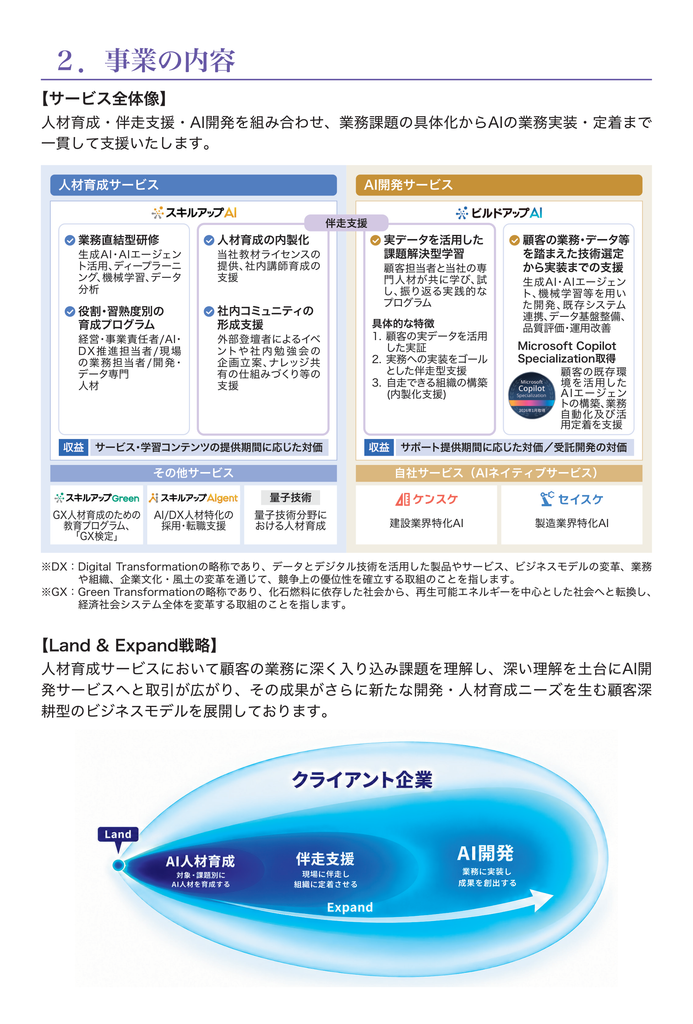
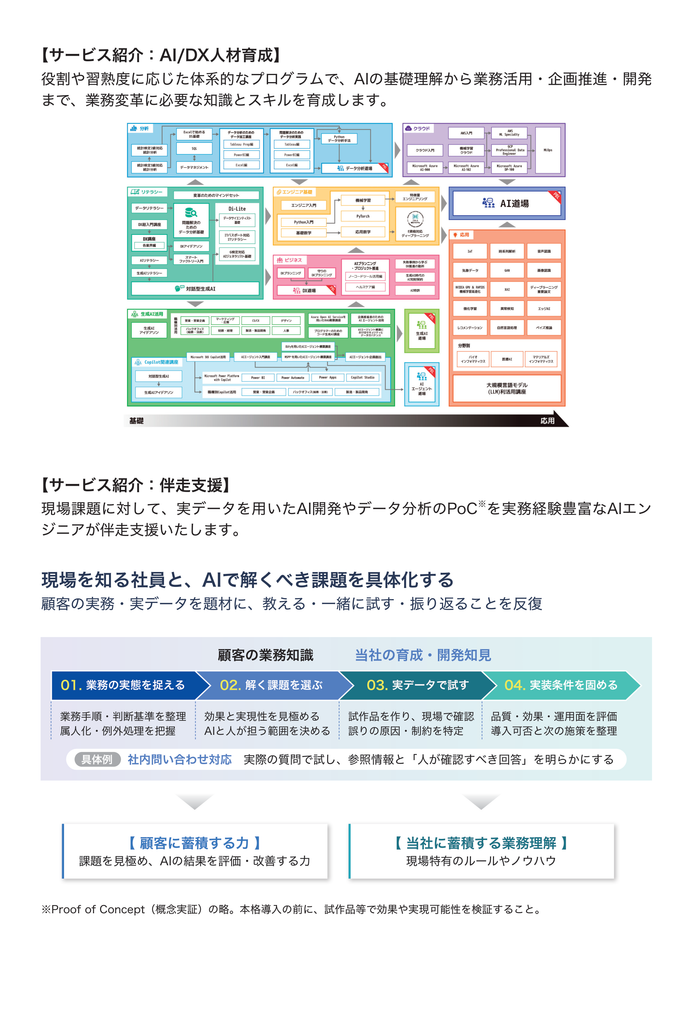
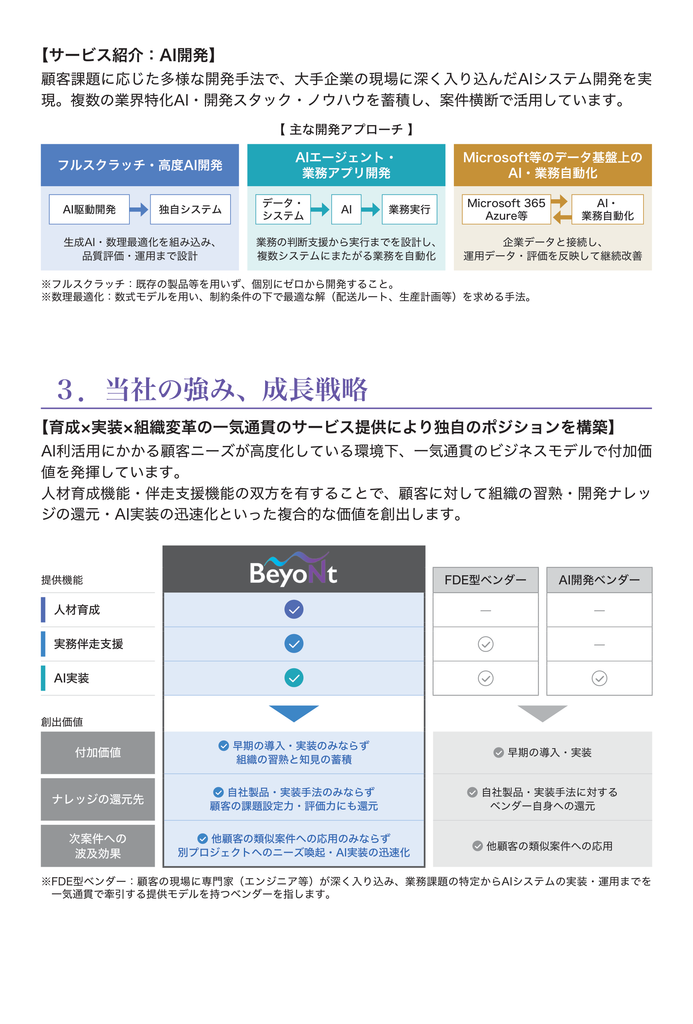
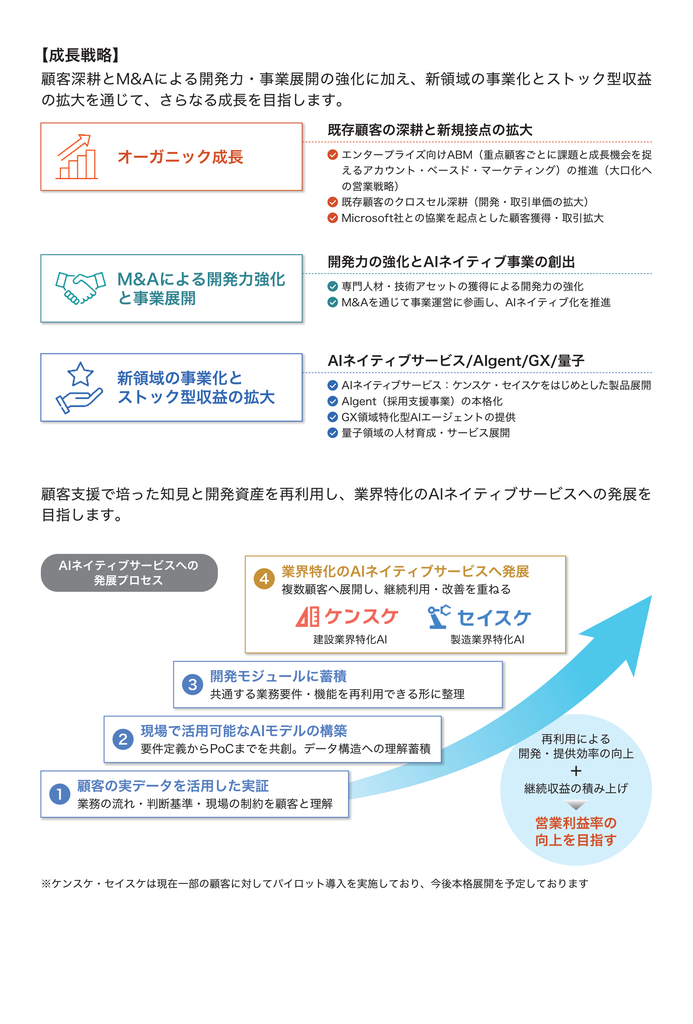
Beyont(ビヨント)は、AI人材の育成からAIの開発・導入までを支援する企業です。旧社名はスキルアップNeXtで、2026年7月に現社名へ変更しています。
「スキルアップAI」などの人材育成サービスと、AI開発・活用支援や受託開発を組み合わせています。研修で顧客の業務課題を把握し、その後のAI導入まで支援できる点が特徴です。2026年8月時点の累計導入企業は約1,100社で、既存顧客へのサービス拡大を狙っています。
| サービス区分 | 2026/11期 3Q累計売上高 | 構成比 | 2025/11期 売上高 | 構成比 |
|---|---|---|---|---|
| 人材育成サービス | 949 | 71.41% | 1,127 | 79.56% |
| AI開発サービス | 380 | 28.59% | 290 | 20.44% |
| 合計 | 1,330 | 100.00% | 1,417 | 100.00% |
2025年11月期の売上高は人材育成サービスが約8割、AI開発サービスが約2割です。今期3Q累計ではAI開発の構成比が28.59%へ上昇しています。AI関連としての成長余地はありますが、現時点の主力は人材育成です。量子分野は国の事業への参画が中心で、収益への貢献は限定的とされています。
業績について
今期及び過去2期の売上高・経常利益・親会社株主に帰属する当期純利益(以下「最終利益」)の対前期増減率を示すと以下の通りとなります。(金額単位:百万円)
| 項目/決算期 | 2026/11 (連結・予想) | 2025/11 (連結) | 2024/11 (単体・7か月決算) |
|---|---|---|---|
| 売上高 | 2,079(+46.8%) | 1,417(-) | 578(-) |
| 経常利益 | 601(+151.0%) | 240(-) | 89(-) |
| 最終利益 | 381(+139.6%) | 159(-) | 57(-) |
2024/11期は7か月決算のため、2025/11期と2024/11期の増減率は「-」としております。
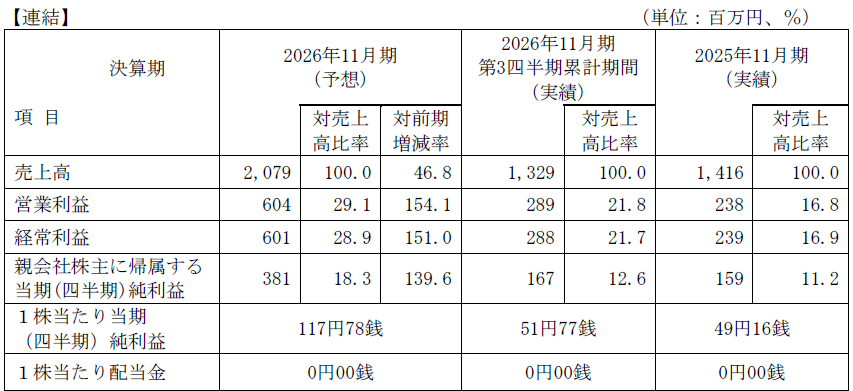
今期は売上高2,079百万円(前期比46.8%増)、経常利益601百万円(同151.0%増)、最終利益381百万円(同139.6%増)を予想しています。営業利益は604百万円(同154.1%増)で、大幅な増収増益計画です。
成長をけん引するAI開発サービスは804百万円(前期比177.8%増)、人材育成サービスは1,275百万円(同13.1%増)の計画です。
3Q累計の会社予想に対する進捗率は、売上高64.0%、経常利益48.0%、最終利益44.0%に留まっており、特に利益は4Qに集中しています。受注残に基づく計画という説明は安心材料ですが、11月末の検収が翌期へずれるリスクは残ります。
PER比較
想定価格2,050円での予想PERは17.41倍です。なお、上場時株式数(3,511,800株)で計算し直した参考PERは約18.90倍となります。
参考企業はAVILEN(5591)、ヘッドウォータース(4011)、Laboro.AI(5586)、Fusic(5256)の4社としました。AI人材育成とAI開発の両方を持つAVILENを比較の中心にしたいと思います。
11月10日終値での各社のPERは
AVILEN(東G・5591): 19.6
ヘッドウォータース(東G・4011): 26.45
Laboro.AI(東G・5586): 42.2
Fusic(東G・5256): 18.74
Beyontの17.41倍は4社を下回りますが、上場時株式数による参考PER約18.90倍ではFusicとほぼ同水準です。事業の近いAVILENとの比較を重視すると明確に割安とまでは言い切れず、妥当な価格設定と感じます。
評価(スタンス)
AIの人材育成から開発までを支援できる事業内容と、大幅な増収増益計画は好印象ですが、今期は11月で期末を迎えますので、来期の予想も確認して安心したかったというのが正直なところです。
経営陣等には180日のロックアップがありますが、VCのTSV1号投資事業有限責任組合は90日または公開価格の1.5倍で解除されます。売出後に残る172,800株が価格解除の対象となり、公募・売出(O.A.含む)合計975,500株の17.71%に当たります。
価格設定は前述の通り高すぎず安すぎずといった水準です。
直近の状況から、ロックアップが解除される1.5倍を超える初値は難しく感じてしまいますが、初値の面では公募割れするような銘柄ではないと考えています。
以上のことから、現時点での評価(参加スタンス)はやや積極的なB(主幹事+主幹事の委託幹事を優先して申し込み)と致します。