銘柄概要
株式会社Berry(681A)の新規上場が承認されました。乳幼児の頭蓋形状矯正ヘルメット「babyband」の開発・製造・販売を主力とする企業です。
| 銘柄名 | 株式会社Berry |
| 証券コード | 681A |
| 市場 | 東証グロース |
| 業種 | 精密機器 |
| 公募 | 454,000株 |
| 売出 | 531,000株 |
| O.A. | 147,700株 |
| 公募・売出(O.A.含む)合計 | 1,132,700株 |
| オファリングレシオ | 24.87% |
| 想定価格 | 870円 |
| 吸収金額 | 9.85億円 |
| ロックアップ | 90日/180日(2027/3/17、2027/6/15まで) |
| 解除条件 | 公開価格1.5倍(90日対象のDIMENSION2号のみ) |
| 親引け | 無 |
| 海外売り | 無 |
スケジュール
| 仮条件決定 | 2026/11/30 |
| BB開始 | 2026/12/1 |
| BB終了 | 2026/12/8 |
| 公開価格決定 | 2026/12/9 |
| 購入開始 | 2026/12/10 |
| 購入終了 | 2026/12/15 |
| 上場日 | 2026/12/18 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 東海東京証券 | 主幹事 |
| SBI証券 | |
| マネックス証券 | |
| 松井証券 | |
| 丸三証券 | |
| 極東証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
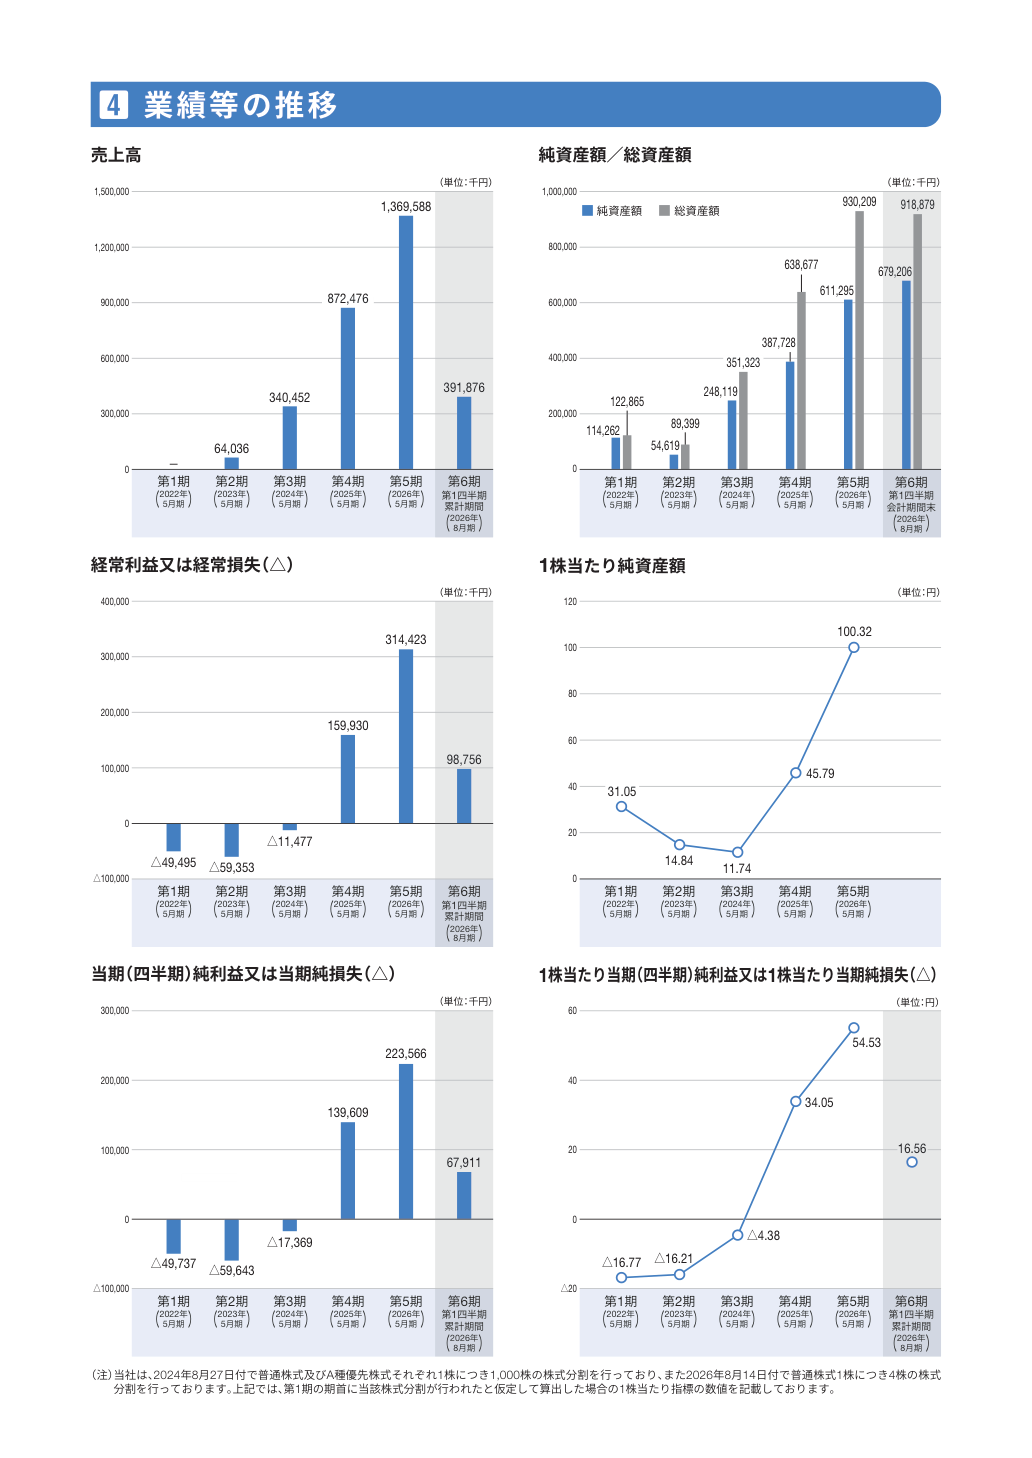
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/05(予想) | 11.66 | - | 74.59 | - |
| 2026/05 | 15.95 | 8.67 | 54.53 | 100.32 |
| 2025/05 | 25.55 | 19.00 | 34.05 | 45.79 |
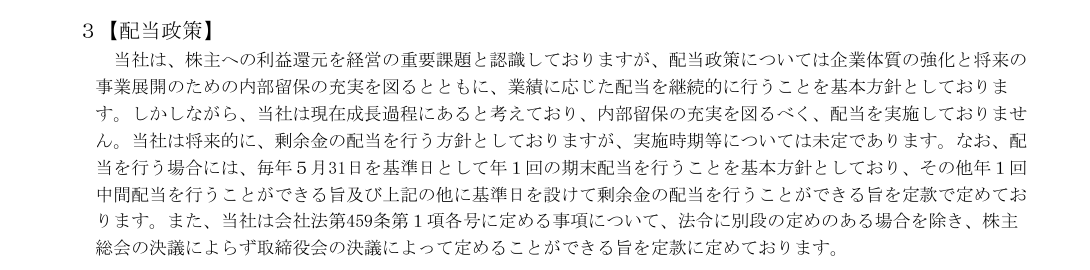
配当金・配当政策・株主優待
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/05(予想) | - | - |
| 2026/05 | - | - |
| 2025/05 | - | - |
評価・スタンス
目論見書について
・事業の概要等
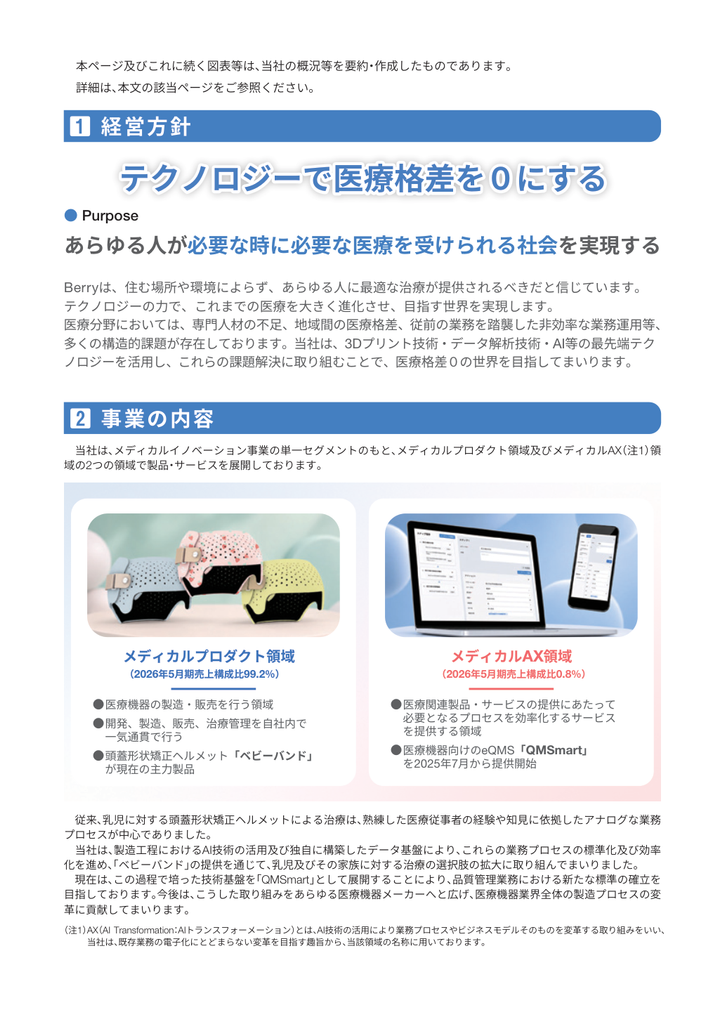
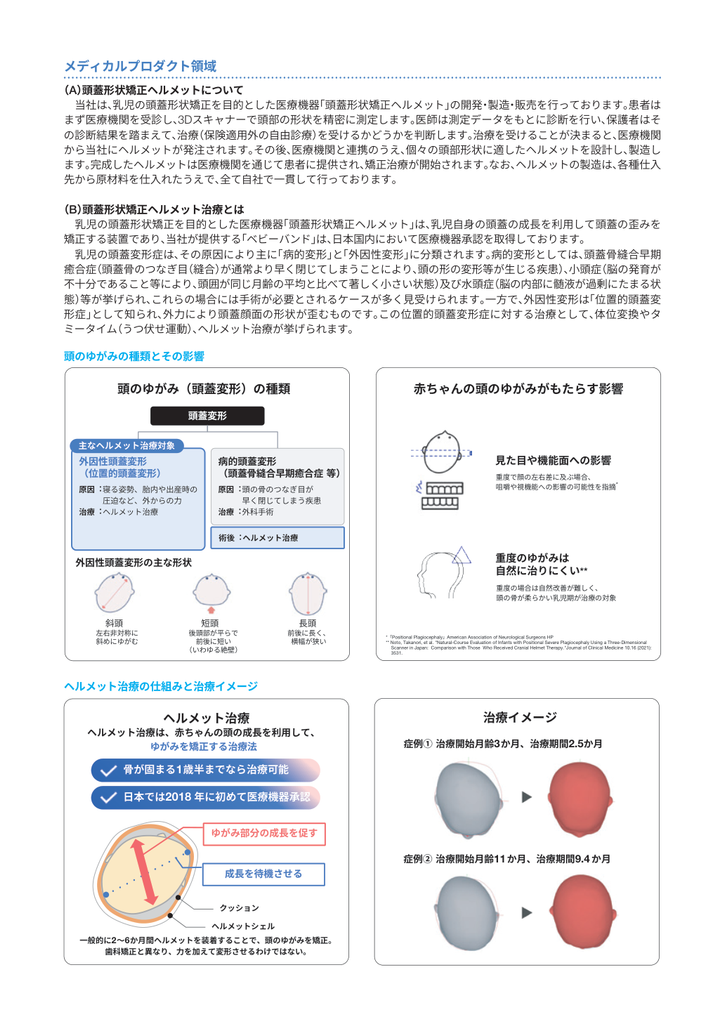
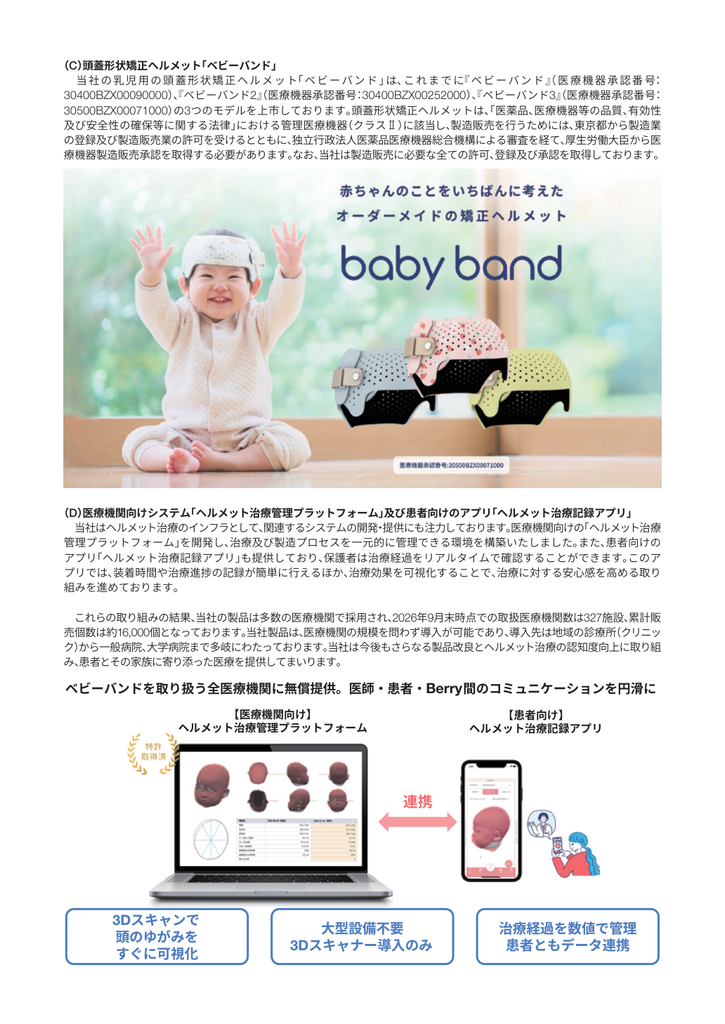
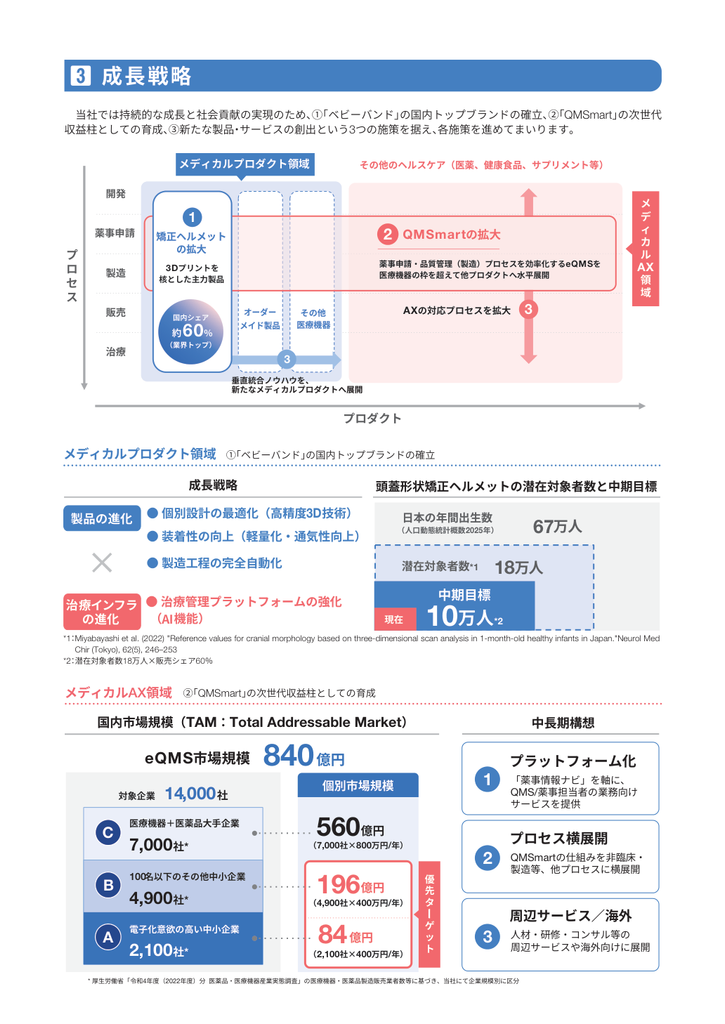
主力の「babyband」は、乳幼児の頭部形状を3Dスキャンし、一人ひとりに合わせて製造する頭蓋形状矯正ヘルメットです。医療機関が診療を行い、Berryはヘルメットの製造・供給と業務支援を担います。3Dプリンターを活用した製造に加え、専用アプリにより医療機関側の計測・発注・患者管理を支援します。
2026/05期の導入医療施設数は276施設で、2026年8月末には318施設まで増加しています。製品販売と医療機関の業務支援を組み合わせることで、導入先を増やしてきました。
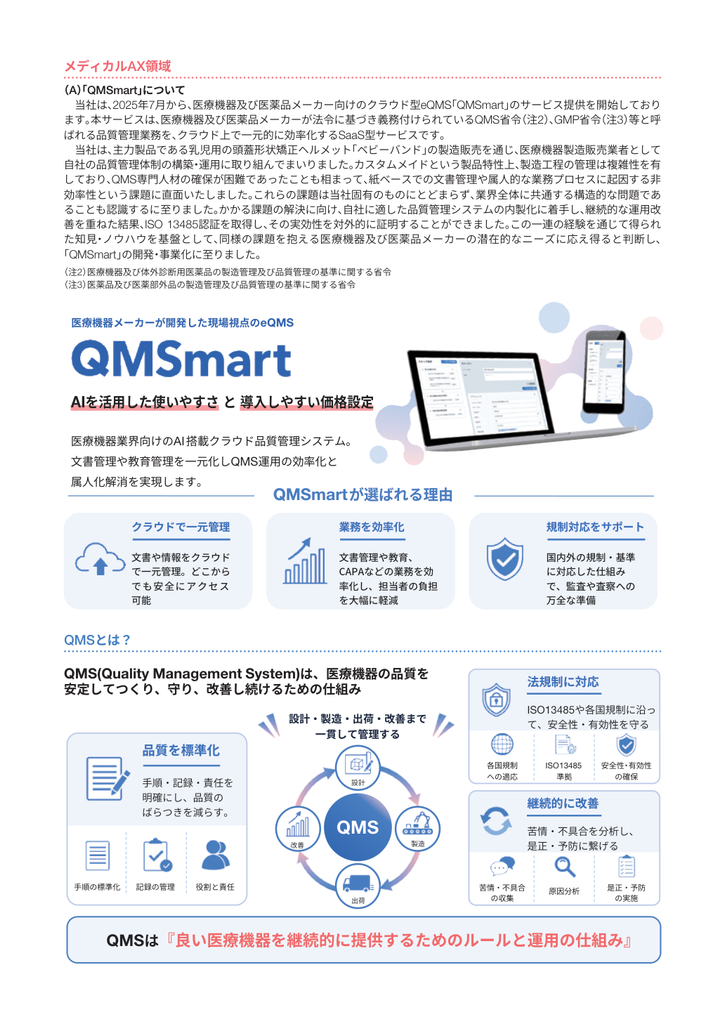
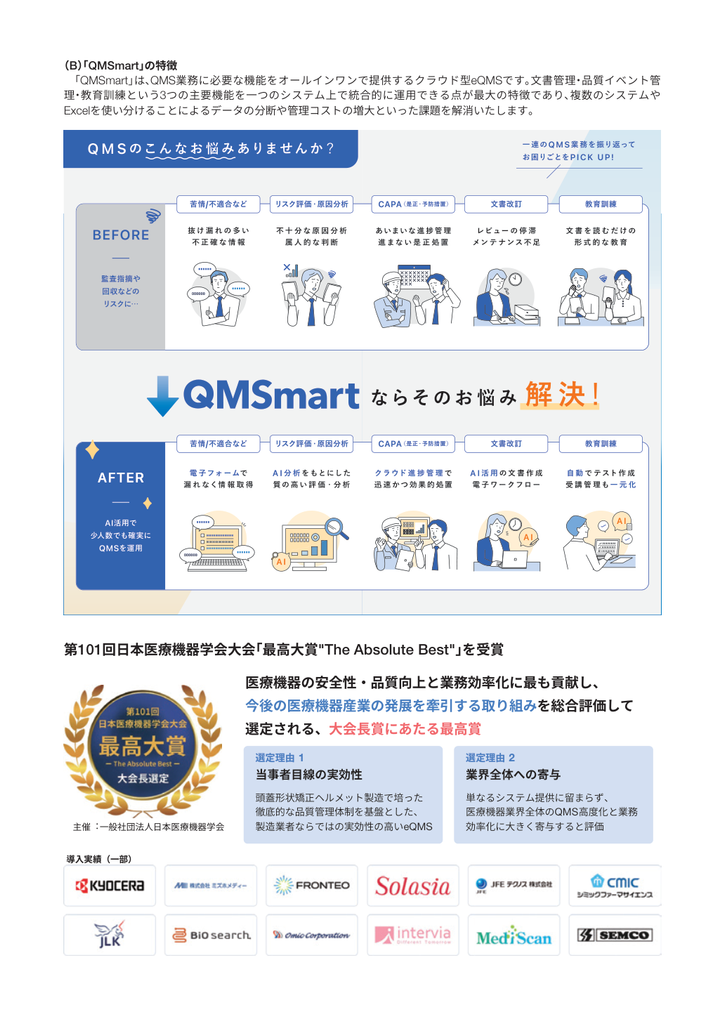
もう一つのAX支援事業では、医療機器メーカー向け品質管理システム「QMSmart」などを提供します。ただし、2026/05期売上高の99.2%はプロダクト事業です。現時点ではAI・SaaS主体の企業というより、babybandを中心とする医療機器メーカーとして評価するのが自然です。
| 事業区分 | 2027/05(予想) | 2026/05 | 2025/05 |
|---|---|---|---|
| プロダクト事業 | 1,861(97.1%) | 1,358(99.2%) | 872(100.0%) |
| AX支援事業 | 56(2.9%) | 11(0.8%) | 0(0.0%) |
単位:百万円
主力製品への依存度が高く、競合の参入や価格競争、出生数の減少、自由診療における患者負担、品質・安全性への対応には注意が必要です。
業績について
今期及び過去2期の売上高・経常利益・当期純利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2027/05(予想) | 2026/05 | 2025/05 |
|---|---|---|---|
| 売上高 | 1,917(+40.0%) | 1,370(+57.0%) | 872(+156.3%) |
| 経常利益 | 479(+52.2%) | 314(+96.6%) | 160(黒字転換) |
| 最終利益 | 325(+45.4%) | 224(+60.1%) | 140(黒字転換) |
単位:百万円
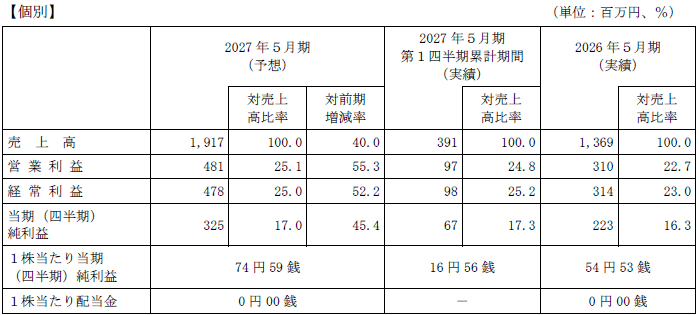
2027/05期は売上高19.17億円、経常利益4.79億円、最終利益3.25億円を計画しています。前期比では売上高40.0%増、経常利益52.2%増、最終利益45.4%増と、引き続き高い成長を見込んでいます。
計画の中心はbabybandの販売拡大です。導入医療施設数を前期末276施設から404施設へ、販売数を6,774個から9,305個へ増やす前提となっています。販売単価は概ね横ばいを想定しており、施設数と販売数量の増加が重要です。
売上の伸びに対して製造コストの増加を抑え、売上総利益率の改善を計画しています。一方、採用や広告宣伝への支出も増やすため、導入施設数の拡大が実際の販売増につながるかを確認したいところです。
第1四半期の売上高は3.92億円、経常利益0.99億円、最終利益0.68億円です。通期計画に対する進捗率はそれぞれ20.4%、20.6%、20.9%となっています。
PER比較
想定価格870円に対する予想PERは11.66倍です。
上場時株式数4,554,000株での参考PERは12.19倍となります。
参考企業には医療機器メーカーの収益性比較としてマニーとナカニシを選びました。
11/13終値でのPERは
マニー(東P・7730): 19.35
ナカニシ(東S・7716): 17.40
となっており、Berryの参考PER12.19倍は両社を下回ります。事業規模や主力製品への依存度の違いには留意が必要ですが、今期の増収増益計画も踏まえると、想定価格には一定の割安感があると考えます。
評価(スタンス)
吸収金額が9.85億円と比較的小ぶりで、今期も大幅増収増益予想という点は高評価です。上場時株式数で見た参考PERも約12.2倍で、会社計画の達成を前提とすれば割安感のある価格設定という点も好印象です。
しかしその一方で、公開価格の1.5倍でロックアップが解除される株式が40万株(O.A.含む公募・売出 1,132,700株に対する割合は35%)もあるというのは大幅な減点対象です。
1.5倍の水準では売り圧力が意識され、想定価格は870円と小さめですので初値売りでの利益が限定的になる恐れがあります。
公募割れする銘柄とは思いませんが、利益額が限定的になると考え、現時点での評価(参加スタンス)は保守的参加のC(SBI+余力不要かつ辞退ペナルティのない証券会社のみ申し込み)と致します。