銘柄概要
企業向けCMSの提供とWebサイト構築・運用支援を手掛ける企業です。
| 銘柄名 | 株式会社コネクティ |
| 証券コード | 688A |
| 市場 | 東証グロース |
| 業種 | 情報・通信業 |
| 公募 | 50,000株(自己株式の処分) |
| 売出 | 636,600株 |
| O.A. | 102,900株 |
| 公募・売出(O.A.含む)合計 | 789,500株 |
| オファリングレシオ | 46.79% |
| 想定価格 | 1,790~1,950円(平均1,870円) |
| 吸収金額 | 14.76億円 |
| ロックアップ | 180日(2027/6/15まで) |
| 解除条件 | 公開価格の1.5倍以上(一部のファンド2者のみ) |
| 親引け | 有(上限27百万円≒約14,400株) |
| 海外売り | なし |

スケジュール
| 仮条件決定 | 12/2 |
| BB開始 | 12/3 |
| BB終了 | 12/9 |
| 公開価格決定 | 12/10 |
| 購入開始 | 12/11 |
| 購入終了 | 12/16 |
| 上場日 | 12/18 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| SMBC日興証券 | 主幹事 |
| SBI証券 | |
| 三菱UFJモルガン・スタンレー証券 | |
| 岩井コスモ証券 | |
| 岡三証券 | |
| 極東証券 | |
| 楽天証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
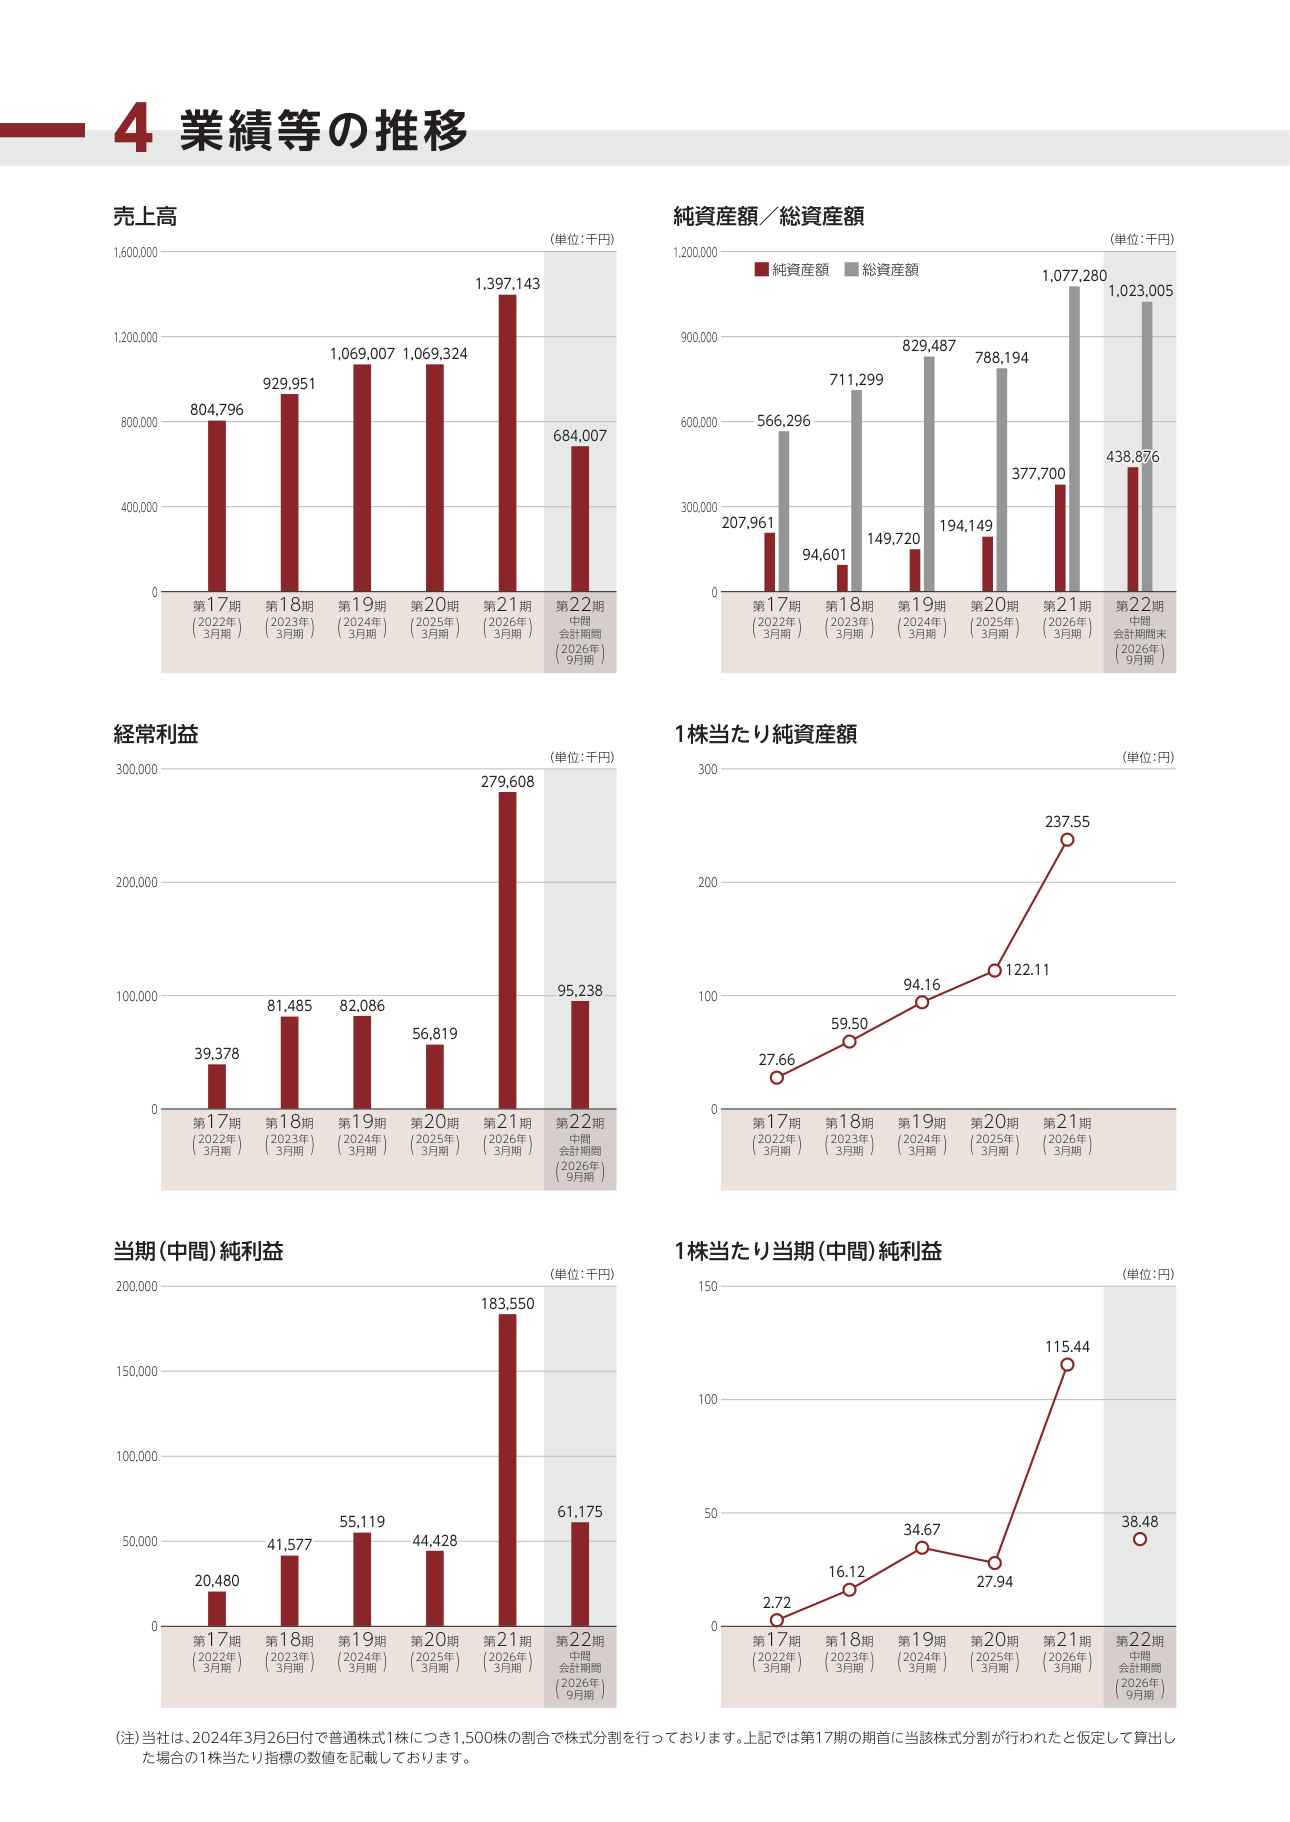
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
| 2027/03(予想) | -(未開示) | - | -(未開示) | - |
| 2026/03 | 16.20 | 7.87 | 115.44 | 237.55 |
| 2025/03 | 66.93 | 15.31 | 27.94 | 122.11 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
| 2027/03(予想) | -(未開示) | -(未開示) |
| 2026/03 | - | - |
| 2025/03 | - | - |
評価・スタンス
目論見書について
・事業の概要等
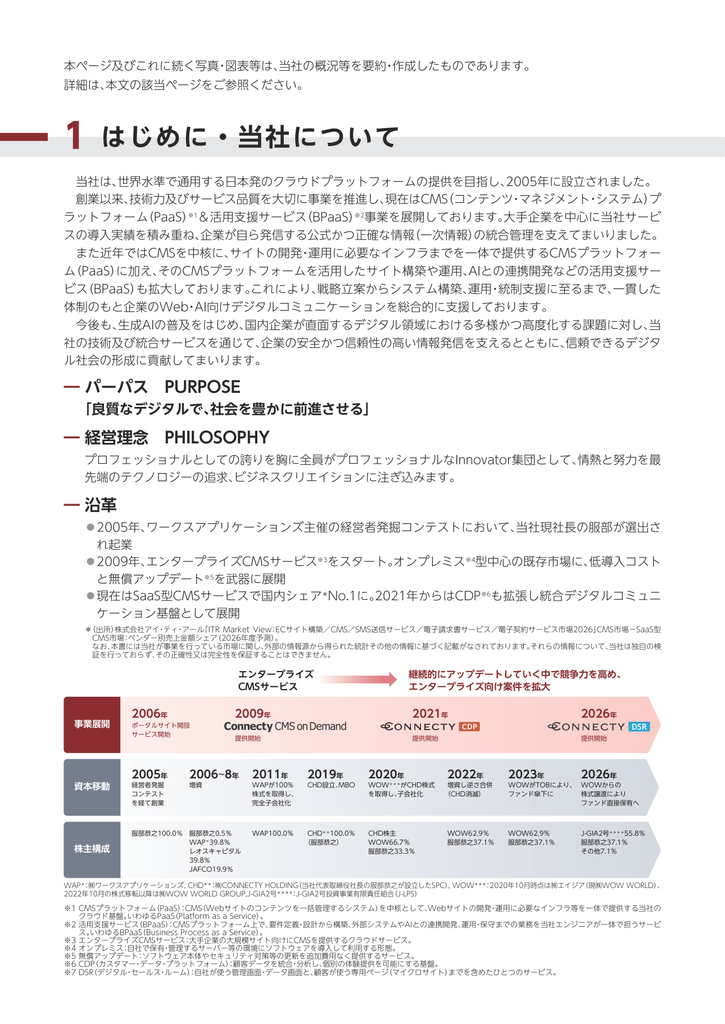
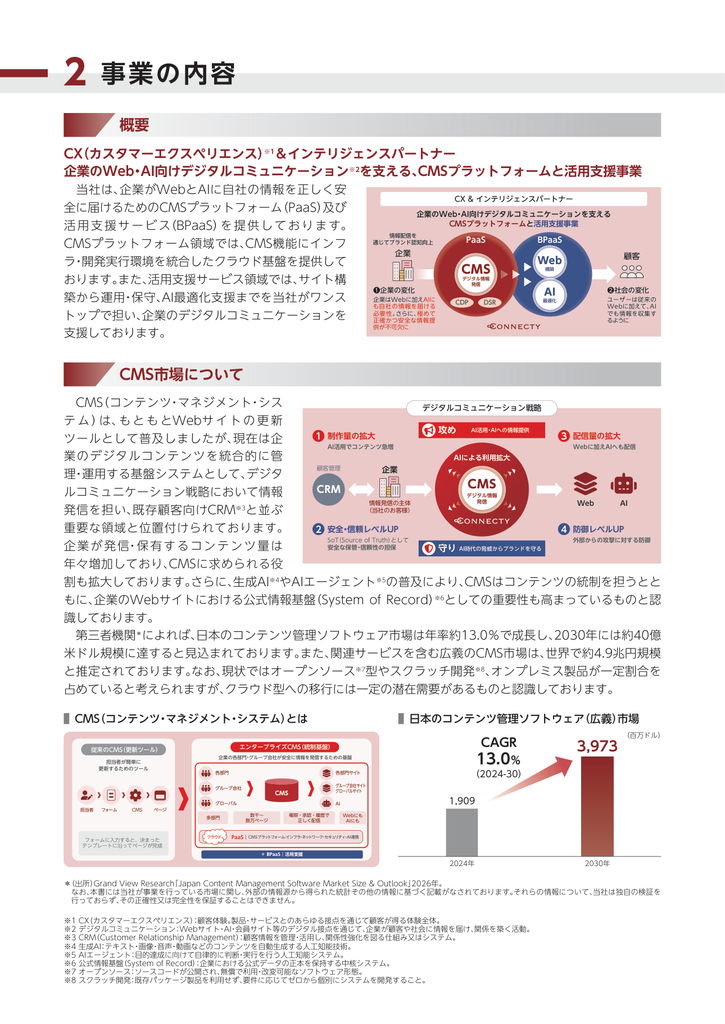
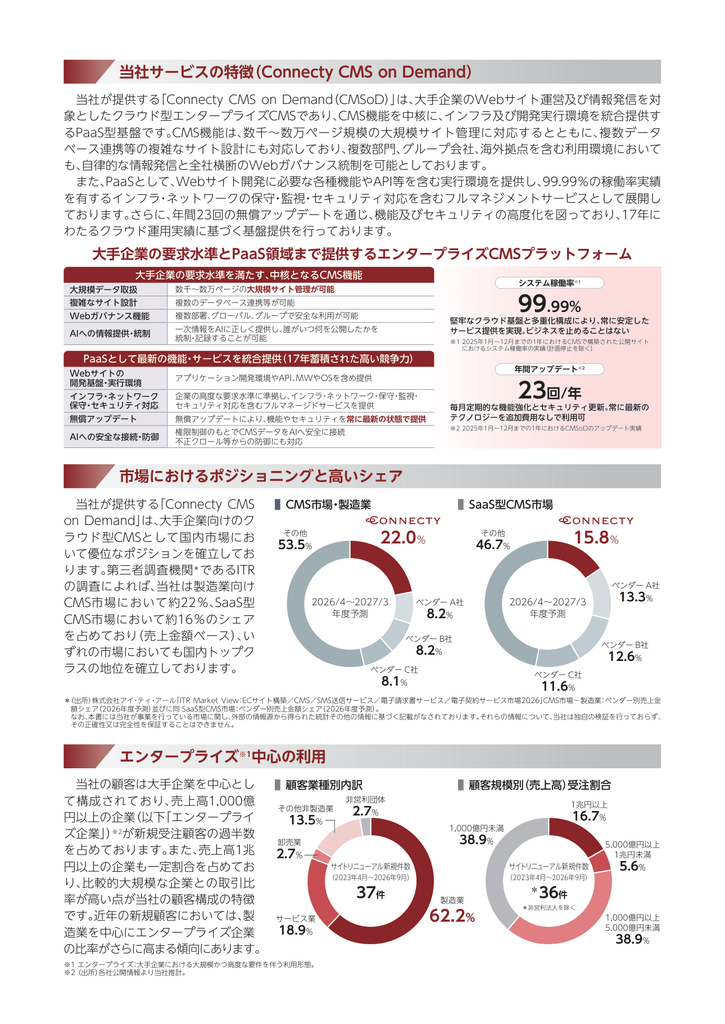
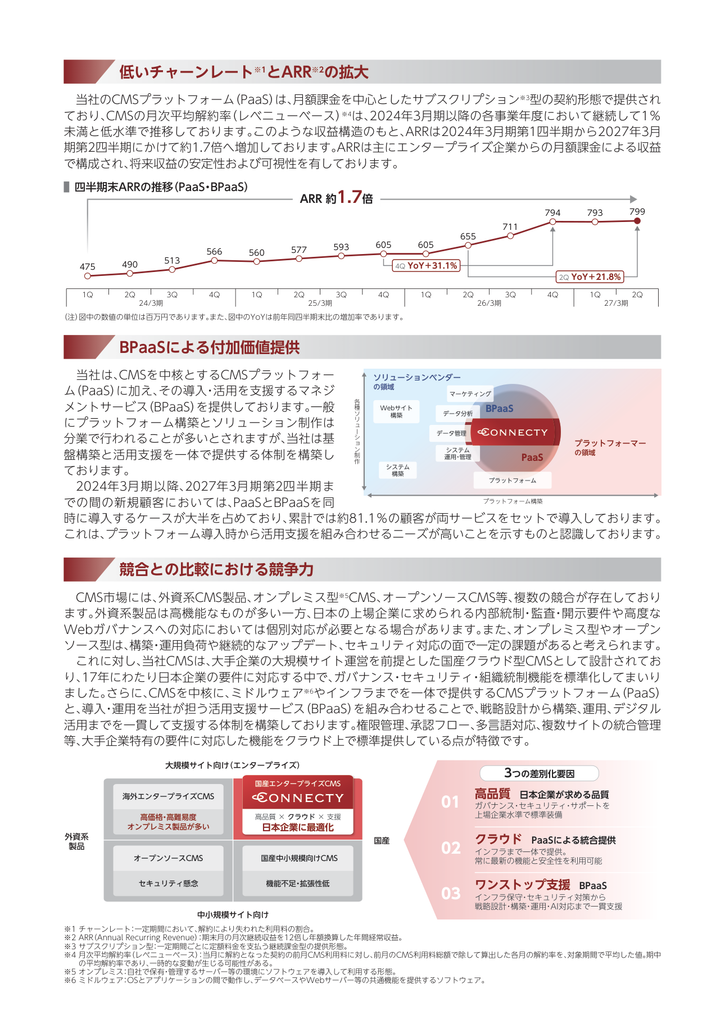
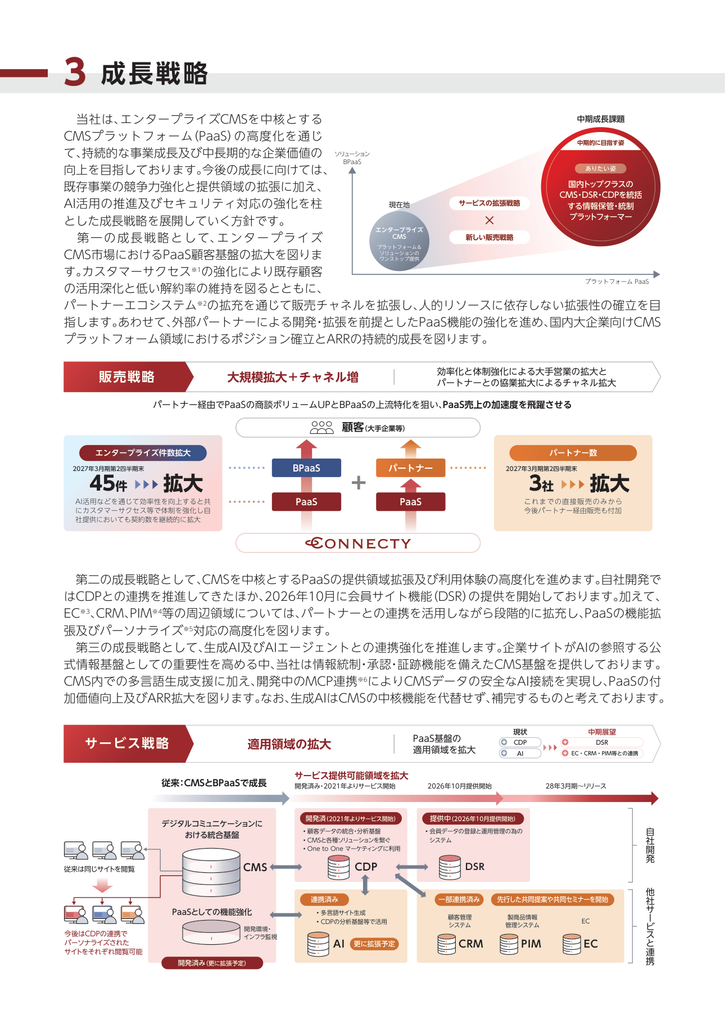
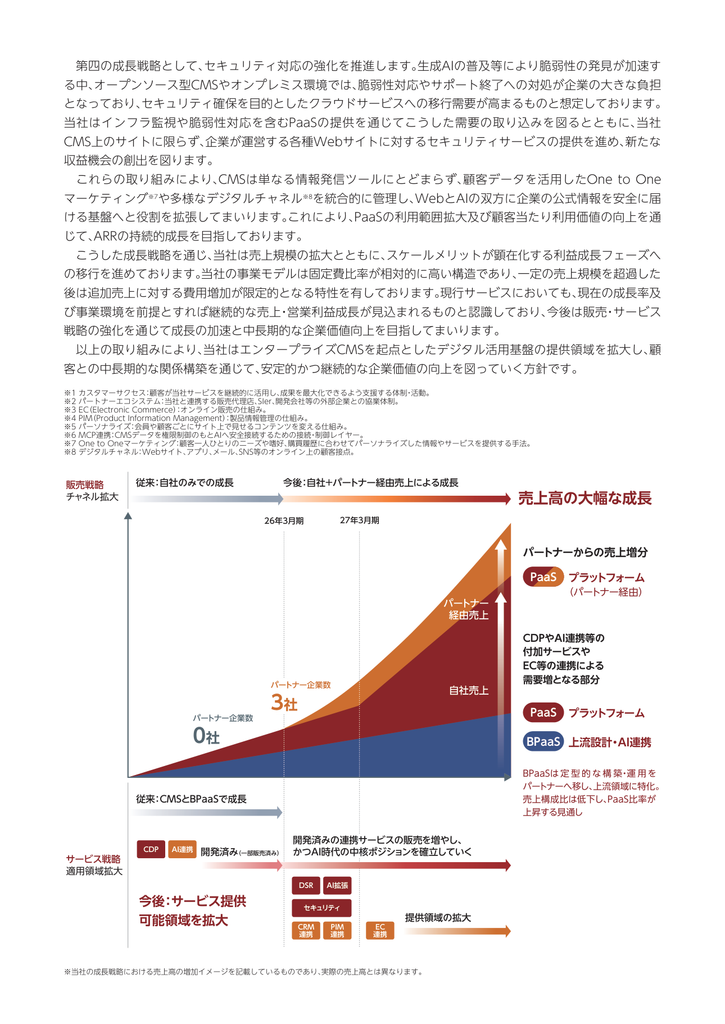
大企業・中堅企業向けのクラウドCMS「Connecty CMS onDemand」を中心に、Webサイトの構築から運用・改善まで支援しています。CMS等のプラットフォームを提供するPaaSと、構築・運用業務を担うBPaaSを組み合わせる事業で、プラットフォーム事業の単一セグメントです。
| サービス | 2026/09 2Q累計 | 構成比 | 2026/03 | 構成比 |
|---|---|---|---|---|
| PaaS | 336 | 49.07% | 553 | 39.55% |
| BPaaS | 348 | 50.93% | 845 | 60.45% |
| 合計 | 684 | 100.00% | 1,397 | 100.00% |
単位:百万円。単体・サービス別販売実績。
2026/03期のストック収益は682百万円、売上高の48.8%です。既存顧客からの追加構築等のフロー収益を加えた「リカーリング収益」は1,095百万円、78.4%ですが、この78.4%すべてが月額課金などのストック収益という意味ではありません。継続利用を土台に追加案件を取り込める点は魅力です。
一方、BPaaSは案件の進行・検収時期に左右されるため、売上の計上時期が偏る場合があります。顧客のWeb基盤を扱う以上、システム障害・情報セキュリティ、人材採用や開発費用の増加にも注意が必要です。
業績について
今期及び過去2期の売上高・経常利益・当期純利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
なお、執筆時点で今期予想が開示されておりませんので、今期予想は2Q累計を単純に2で割って4を乗じた、売上高 1,368百万円、経常利益 190百万円、最終利益 122百万円と仮定して計算しています。
| 項目/決算期 | 2027/03(独自試算) | 2026/03 | 2025/03 |
|---|---|---|---|
| 売上高 | 1,368(-2.1%) | 1,397(+30.7%) | 1,069(+0.0%) |
| 経常利益 | 190(-31.9%) | 280(+392.1%) | 57(-30.8%) |
| 最終利益 | 122(-33.3%) | 184(+313.1%) | 44(-19.4%) |
単位:百万円。括弧内は前期比。
2026/03期は売上高が前期比30.7%増、経常利益が約4.9倍、最終利益が約4.1倍となりました。PaaSに加えてBPaaSも拡大し、利益率が大きく改善しています。
今期の独自試算での売上高は前期比2.1%減、最終利益は33.3%減となりますが、案件による売上計上時期の偏りを織り込まない機械的な試算です。
PER比較
前述の通り、現時点で今期予想が開示されていませんので、中間EPS38.48円を2倍した参考EPSは76.96円、参考PERは24.30倍です。繰り返しになりますが、売上計上時期の偏りを織り込まない機械的な試算です。
参考企業にはCMS・Web構築を展開するインフォネットグループ、EC基盤・ITサービスのソフトクリエイトHD、定期通販向けEC支援のテモナを選びました。
11/16終値でのPERは
インフォネットグループ(東G・4444): 27.42
ソフトクリエイトホールディングス(東P・3371): 12.40
テモナ(東S・3985): 38.33
となっており、コネクティの前期実績PERは16.20倍、中間実績を基にした参考PERは24.30倍で、後者はインフォネットグループをやや下回るものの、ソフトクリエイトHDより高い水準です。通期会社予想が確認できない現段階では、明確に割安とは判断しにくい設定です。
評価(スタンス)
公募は新株発行ではなく自己株式50,000株の処分で、ファンドによるイグジット案件です。価格によるロックアップ解除が設定されているのもイグジット感を強めています。
継続収益と前期の利益成長は魅力ですが、通期会社予想を確認できず、前期実績PERだけで割安と判断するのも難しいところです。
更に、12月18日はBerry、IGホールディングスとの3社同日上場で初値買いの資金・関心の分散が懸念されます。
マイナスのポイントが多く、現時点での評価(参加スタンス)はスルー銘柄のD(SBI証券のみチャレンジポイント目的で申し込み)と致します。