銘柄概要
株式会社WHI Holdings(679A)の新規上場が承認されました。大手法人向け統合人事システム「COMPANY」を中心にHR関連サービスを展開する企業です。
| 銘柄名 | 株式会社WHI Holdings |
| 証券コード | 679A |
| 市場 | 東証プライム |
| 業種 | 情報・通信業 |
| 公募 | 0株 |
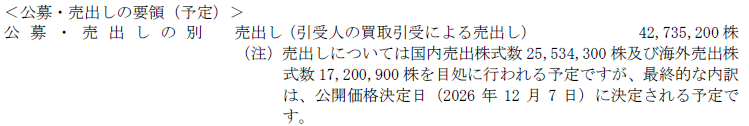
| 売出 | 42,735,200株 |
| O.A. | 6,410,200株 |
| 公募・売出(O.A.含む)合計 | 49,145,400株 |
| オファリングレシオ | 31.77% |
| 想定価格 | 2,340~2,590円(平均2,465円) |
| 吸収金額 | 1,211.43億円 |
| ロックアップ | 180日(2027/6/12まで) |
| 解除条件 | 価格による解除なし |
| 親引け | 有(上限4.5億円≒平均価格で182,500株) |
| 海外売り | 有(正式なグローバルオファリング、17,200,900株予定) |

スケジュール
| 仮条件決定 | 2026/11/30 |
| BB開始 | 2026/12/1 |
| BB終了 | 2026/12/4 |
| 公開価格決定 | 2026/12/7 |
| 購入開始 | 2026/12/8 |
| 購入終了 | 2026/12/11 |
| 上場日 | 2026/12/15 |
幹事証券会社
| 証券会社 | 備考 |
|---|---|
| 野村證券 | 共同主幹事 |
| ゴールドマン・サックス証券 | 共同主幹事 |
| SMBC日興証券 | 共同主幹事 |
| BofA証券 | 共同主幹事 |
| 三菱UFJモルガン・スタンレー証券 | |
| 大和証券 | |
| みずほ証券 | |
| SBI証券 |
経営成績及び財政状態、1株あたり情報(PER、PBR)
業績等の推移・業績予想
1株あたり情報(PER、PBR)
| 決算期 | PER(倍) | PBR(倍) | EPS(円) | BPS(円) |
|---|---|---|---|---|
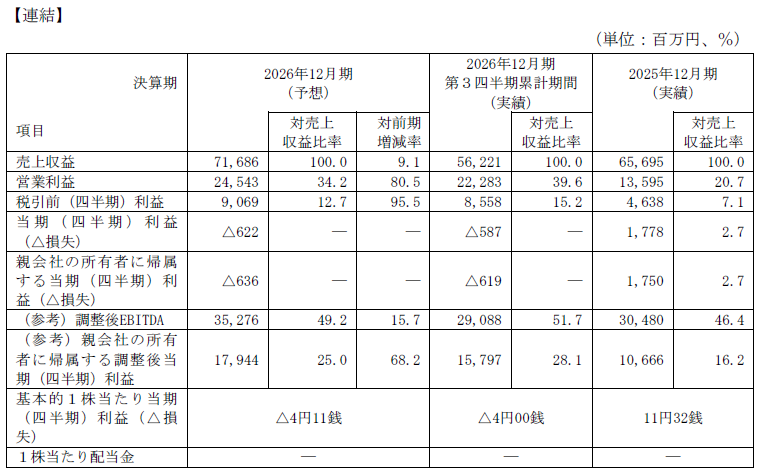
| 2026/12(予想) | -(マイナス) | -(未開示) | -4.11 | -(未開示) |
| 2025/12 | 217.76 | 2.67 | 11.32 | 922.50 |
| 2024/12 | -(マイナス) | 2.71 | -50.90 | 910.79 |
配当金・配当政策
| 決算期 | 1株当たり配当金(円) | 利回り(想定価格比) |
|---|---|---|
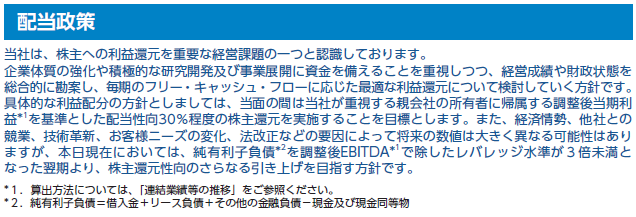
| 2026/12(会社予想) | -(未開示) | -(未開示) |
| 2025/12 | - | - |
| 2024/12 | - | - |
評価・スタンス
目論見書について
・事業の概要等
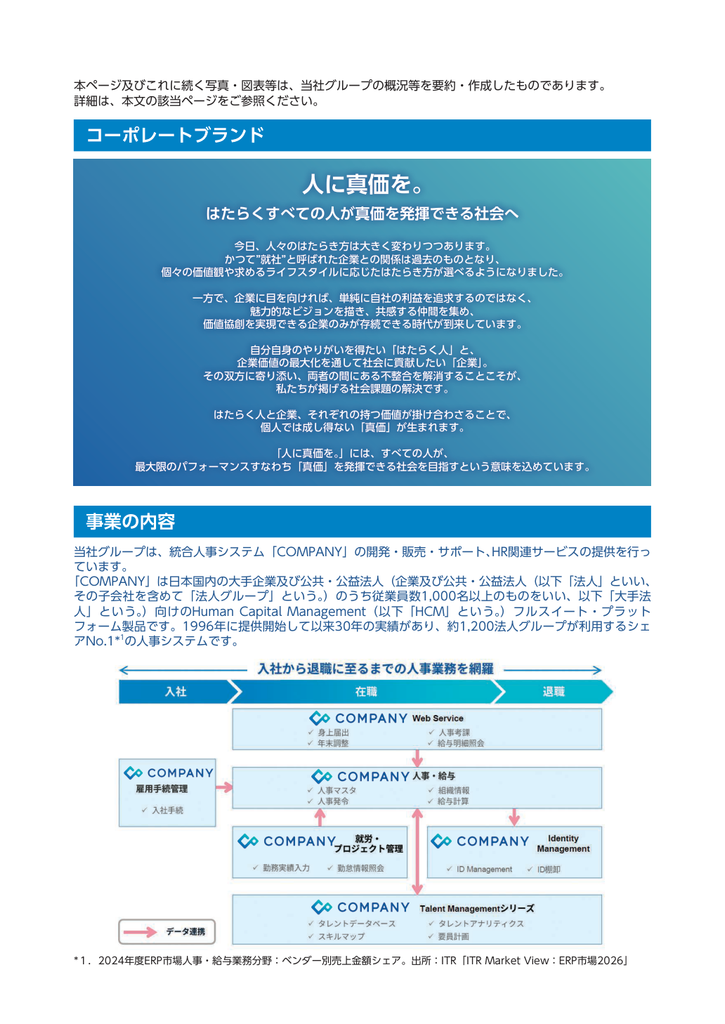
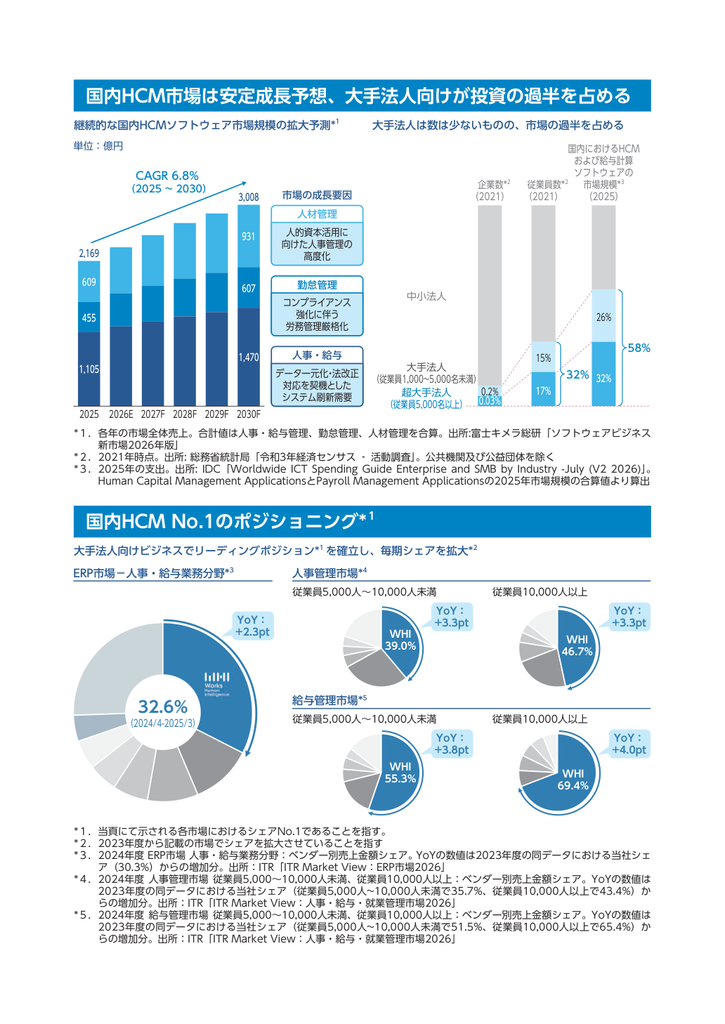
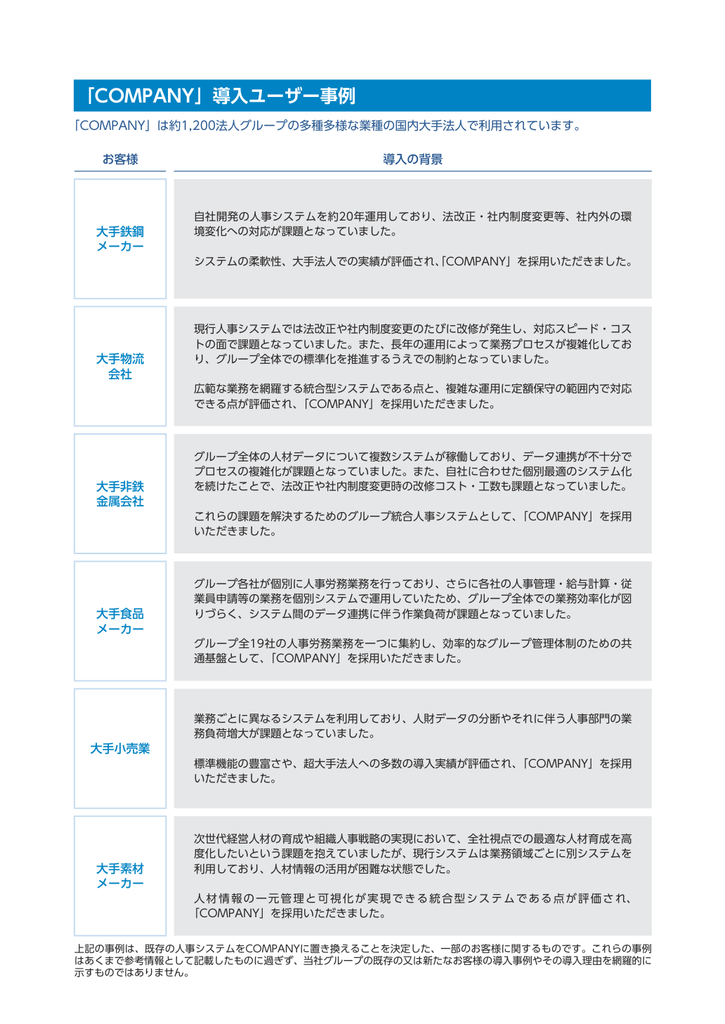
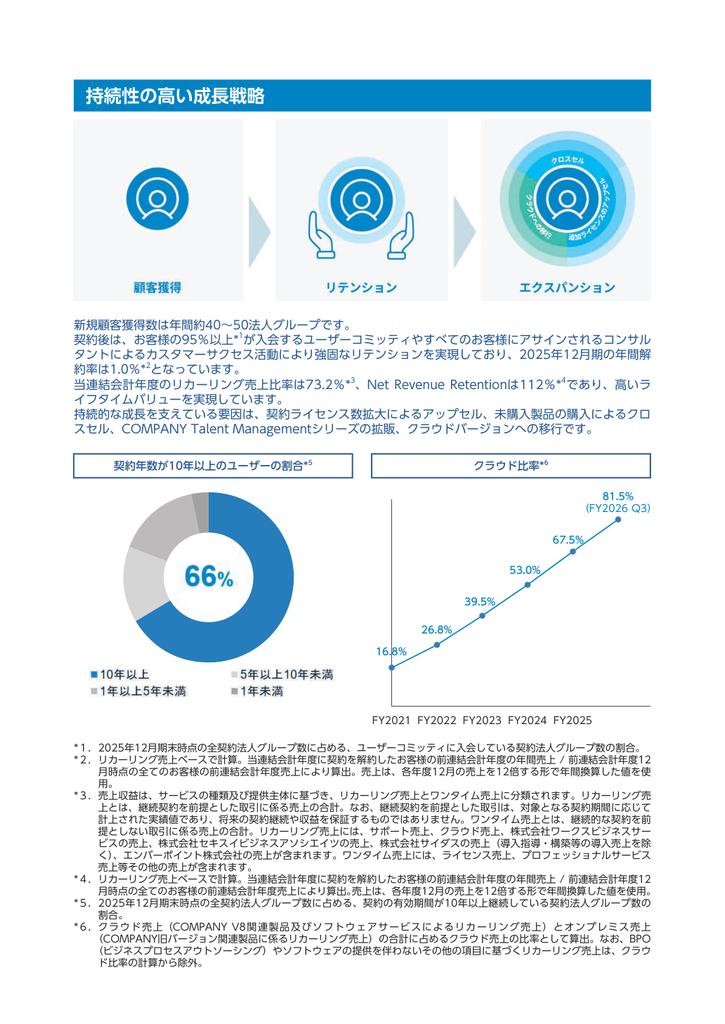
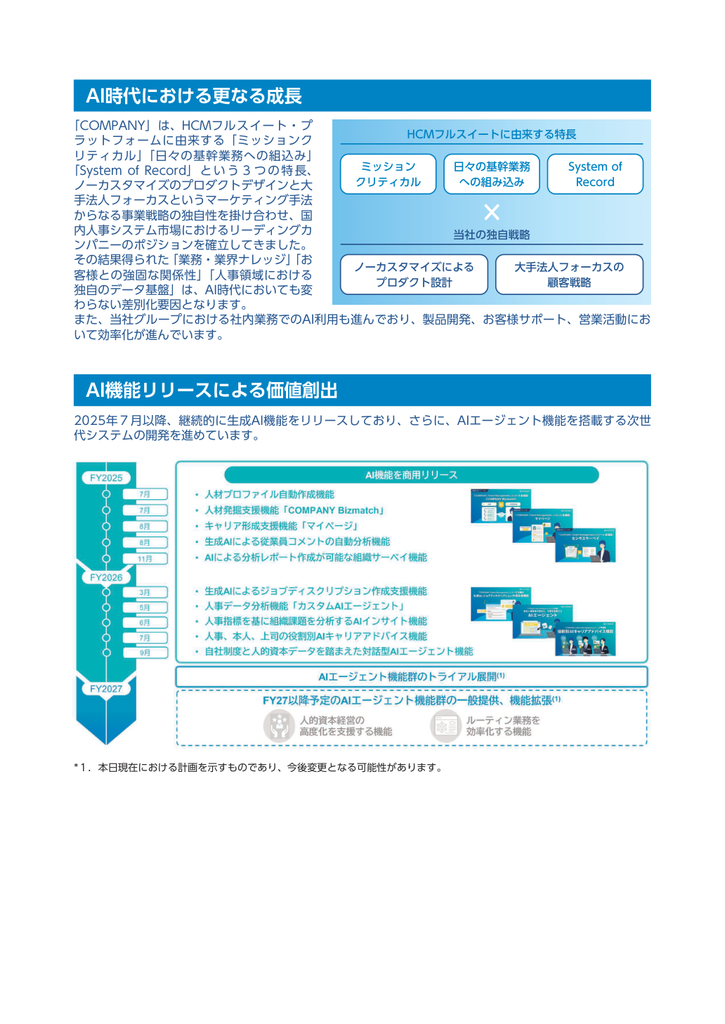
「COMPANY」は人事・給与・勤怠などの基幹業務を支える統合人事システムです。従業員1,000名以上の大手法人を主な対象とし、約1,200法人グループが利用しています。会社資料によれば、2024年度のERP市場・人事給与業務分野におけるベンダー別売上金額シェアは首位です。
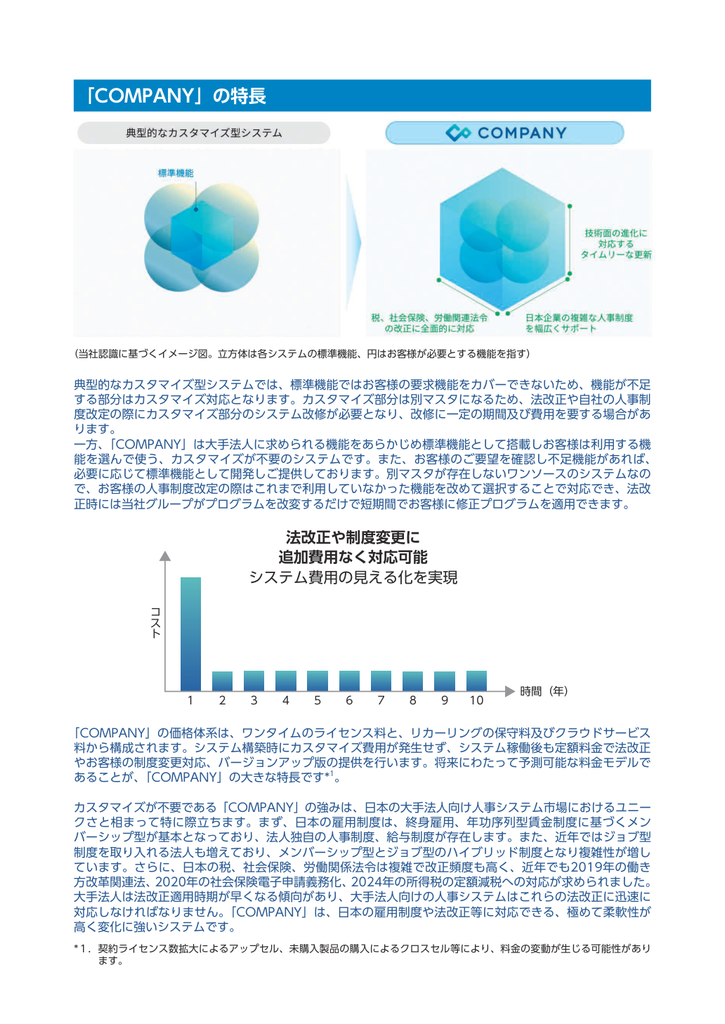
顧客ごとの個別開発を抑え、標準機能で幅広い業務に対応する製品設計が特徴です。導入時のライセンス・関連サービスに加え、保守サポートやクラウドなどの継続収入を積み上げます。人事給与システムは切替負担が大きく、顧客との長期的な関係を築きやすい点は強みでしょう。
一方、近年の成長にはサイダスやエンバーポイントの買収も寄与しています。売上増加をすべて既存事業の自然成長と見ることはできません。また、買収に伴う借入負担・無形資産償却、情報セキュリティ、基幹システムの障害などが主な確認点です。
業績について
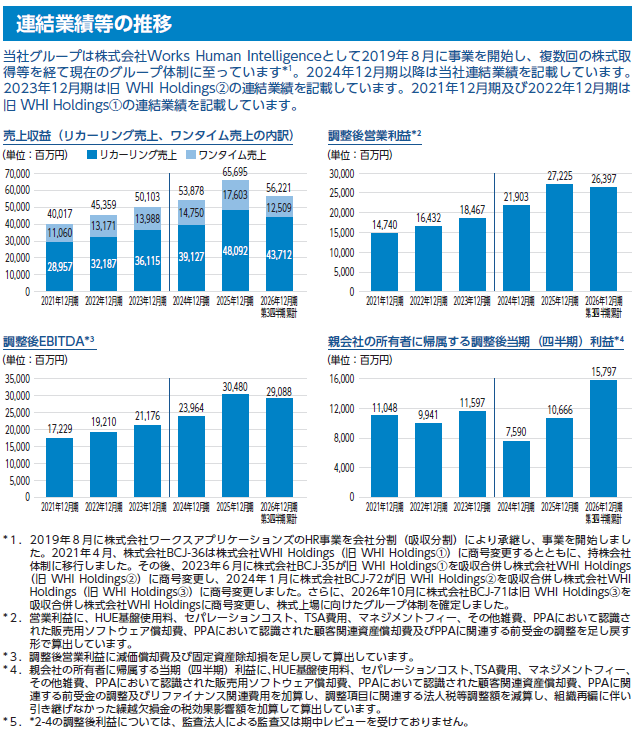
今期及び過去2期の売上収益・営業利益・親会社の所有者に帰属する当期利益(以下「最終利益」)と対前期増減率を示すと以下の通りとなります。
| 項目/決算期 | 2026/12(会社予想) | 2025/12 | 2024/12 |
|---|---|---|---|
| 売上収益 | 71,686(+9.1%) | 65,695(+21.9%) | 53,878(-) |
| 営業利益 | 24,543(+80.5%) | 13,595(黒字転換) | -1,738(-) |
| 最終利益 | -636(赤字転落) | 1,750(黒字転換) | -7,873(-) |
単位:百万円。IFRS・連結。最終利益は親会社所有者帰属。2024年増減率は2023年度と2024年度とで会計基準が異なるため省略。括弧内は前期比。
2026/12期は売上収益716.86億円(前期比+9.1%)、営業利益245.43億円(同+80.5%)を見込む一方、最終利益は6.36億円の赤字予想です。
営業増益には継続収入の増加だけでなく、買収時に計上した販売用ソフトウェアの償却終了も寄与します。大幅な営業増益率を、そのまま事業の成長率と捉えないように注意が必要です。
最終赤字には、借換え関連費用73.63億円や、繰越欠損金の利用制限に伴う税効果94.41億円などが影響します。
中期経営計画について
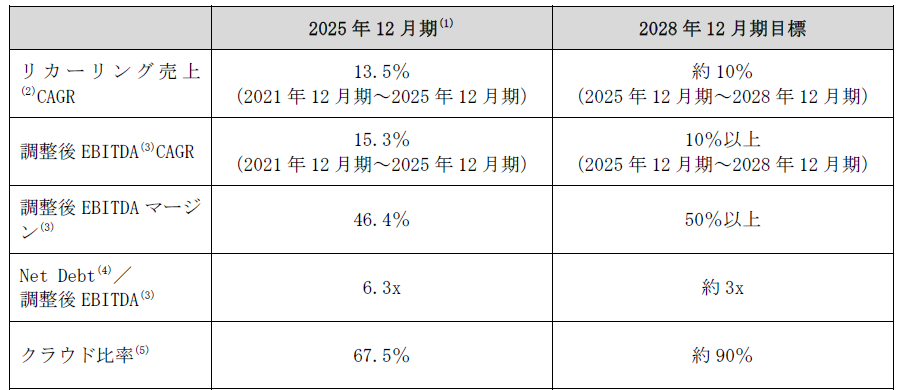
2028/12期に向け、継続収入を年率約10%伸ばし、利益率改善と財務負担の軽減を並行して進める計画です。新規顧客の獲得、既存顧客との関係維持、クラウド移行を成長の柱としています。
とくに純有利子負債/調整後EBITDAを6.3倍から約3倍へ下げる目標は、現在の借入負担を見るうえで重要です。ただし、大規模な借入を伴う買収を行わないことや、市場・シェアの拡大などが前提となっており、達成が確約された数値ではありません。顧客関連資産の償却はソフトウェア償却終了後も長期間続くため、調整後利益と会計利益の差がすべて解消するわけでもありません。
PSR比較
今期は赤字予想のため、PSRによる比較を行いました。
予想売上収益71,686百万円、上場時株式数154,683,000株と平均想定価格2,465円による上場時時価総額381,294百万円による予想PSRは5.32倍です。
参考企業には人事・給与を含む統合ERPを扱うオービックや、ビジネスエンジニアリングとヒューマンテクノロジーズも選びました。
11/13終値での他社のPSRは
オービック(東P・4684): 20.19
ビジネスエンジニアリング(東P・4828): 2.76
ヒューマンテクノロジーズ(東G・5621): 1.93
となっており、想定価格ベースのPSR5.32倍はオービックを下回る一方、ビジネスエンジニアリングやヒューマンテクノロジーズを上回っています。高い営業利益率や継続収益は評価できますが、借入負担も踏まえると、PSRの比較だけで割安とは判断しにくい価格設定です。
評価(スタンス)
事業の継続性や顧客基盤には魅力がありますが、公募はなく、ファンド保有株式の売出しによる大型イグジット案件です。吸収金額は1,211.43億円で海外配分を予定しているとはいえ、国内で消化する規模も大きい案件です。
上場維持基準適合計画では、大規模な公募・売出しを伴う新規上場の特例を適用し、上場時の流通株式比率は27.88%となる見込みです。プライム市場の35%以上の基準に対し、2031年12月末を目途に段階的な適合を目指します。
会社は株価への影響を考慮して流通株式を段階的に増やす方針です。具体的な時期・手法は未定であり、短期に一括売却するとの開示ではありませんが、今回の売出し後にも供給増の可能性がある点は覚えておきたいところです。
中期計画どおりに継続収入の拡大と借入負担の軽減が進めば評価余地はありますが、足元では最終赤字と調整後利益の大きな差も残ります。価格が明確に割安とは言い切れず、プラス評価に乏しく当選を狙う気持ちになりません。
現時点での評価(参加スタンス)はスルー銘柄のD(SBI証券のみチャレンジポイント目的で申し込み)と致します。